Два благоприятных сообщения описывают разные совокупности
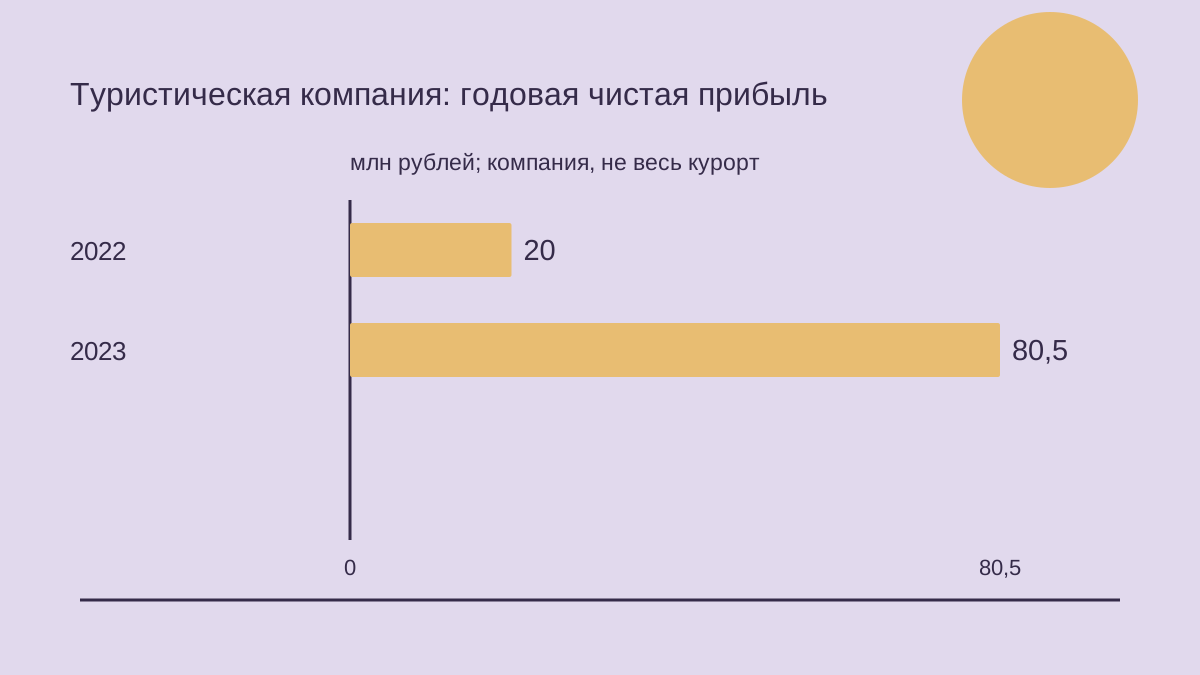
8 апреля 2024 года «Ведомости Юг» сообщили о прибыли ООО «Центр винного туризма Абрау-Дюрсо» за 2023 год: 80,5 млн рублей против 20 млн годом ранее, при выручке 1,1 млрд против 956 млн. Издание ссылалось на СПАРК; исходная отчётность для этого разбора отдельно не проверялась. В сообщении курорта от 20 марта отдельно указаны более 600 тысяч посетителей территории и более 200 тысяч экскурсантов в тоннелях за 2023 год.
Эти показатели относятся к разным объектам: финансовым результатам юридического лица, аудитории территории и участию в отдельной программе. Сопоставление помогает сформулировать вопросы, но немедленное деление показателей скрывает информацию, необходимую для ответа. Ниже предложена схема измерения. Она не описывает внутреннюю систему оператора и не утверждает, что опубликованные сообщения позволяют определить прибыльность отдельных услуг.
Сначала границы показателя, затем знаменатель
Для посетителя туристическое направление может быть понятным единым местом, хотя в учёте единого объекта с такими границами нет. Человек запоминает одну поездку, даже если его покупки относятся к нескольким предприятиям. И наоборот, выручка одной компании может включать операции, которым не соответствует зарегистрированное прибытие. Это возможные связи, а не установленные факты о данном операторе. Они показывают, почему общего названия места недостаточно, чтобы считать совокупную выручку и посещаемость показателями одной совокупности.
Предлагаемую сверку стоит начинать с юридического лица, чьи финансовые данные образуют числитель. Нужно определить виды деятельности, включённые в его выручку, охваченные объекты и период, а также операции за пределами измеряемой аудитории. Определение посещаемости следует описать отдельно. Лишь после этого можно решить, совпадают ли совокупности. Несовпадение требует уточнить вопрос или получить дополнительные сведения; оно не становится менее существенным оттого, что рассчитанное отношение записано с большим числом знаков.
Представим условное направление, где считают входы на общедоступную территорию, а оператор продаёт несколько программ. Человек может прийти без покупки, приобрести несколько услуг за одно посещение либо вернуться в другой день. Пример не утверждает, что именно так устроен учёт «Абрау-Дюрсо». Он объясняет, почему прибытие, человек, покупатель и операция должны оставаться разными обозначениями, пока правила подсчёта не докажут их соответствие.
Рост сообщённой прибыли не раскрывает механизм
Более высокая годовая прибыль представляет собой финансовый результат, но не объяснение составляющих его изменений. Предприятие может получить больше из-за структуры продаж, цен, расходов или иных элементов, включённых в соответствующий показатель. Опубликованные итоги не распределяют изменение между этими возможностями. Поэтому упоминание правдоподобного механизма должно сопровождаться вопросом о дополнительных доказательствах, а не утверждением, что найдено объяснение результата.
В предлагаемой проверке полезно отделять наблюдение от объяснения в каждой рабочей записи. Фраза «сообщённый итог вырос» относится к наблюдениям. Утверждение «конкретная услуга стала прибыльнее» требует сведений о её выручке и расходах с обоснованными границами. Вывод «людей стало больше» требует сопоставимого определения посещаемости в обоих периодах. А утверждение «эти дополнительные посетители вызвали рост прибыли» требует связать дополнительную деятельность с финансовым результатом и учесть другие изменения того же периода.
Такое разделение также не позволяет автоматически объяснить годовой результат открытием нового объекта. Открытие является событием, а вклад в прибыль зависит от периода работы, операций, расходов и порядка учёта. Даже соседство события и финансового итога в публикации не устанавливает величину вклада. Следующий обоснованный шаг — сверка показателей, а не причинный заголовок, составленный из фактов, расположенных рядом.
Посещаемость и участие требуют собственных определений
Сообщение курорта отдельно описывает посетителей территории и экскурсантов в тоннелях. Обе опубликованные величины являются нижними границами. Отношение двух нижних границ не представляет измеренную долю перехода в покупку: фактические числитель и знаменатель неизвестны. Публикация также не устанавливает, что экскурсанты составляют одинаково определяемую часть уникальных посетителей территории. Формулировки публичного сообщения не должны незаметно приобретать точность связанного массива данных о покупателях.
В предлагаемом словаре посещаемости следует записать, какое событие учитывается, как рассматриваются повторные посещения, какие места охвачены и является ли участие платным, бесплатным или смешанным. Нужно также различать годовой и сезонный подсчёт. Всё это вопросы к процессу измерения оператора, а не утверждения об уже применяемой методике. Если определения недоступны, итоги по-прежнему можно точно цитировать, не используя их для вычисления поведения покупателей.
- Отделять финансовые итоги юридического лица от посещаемости территории.
- Описывать опубликованные количества как сообщённые нижние границы.
- До расчёта доли покупателей или выручки на посетителя подтвердить соответствие совокупностей.
- Различать предлагаемые объяснения и проверенные наблюдения.
Повторные посещения меняют единицу наблюдения
Один человек может создавать несколько событий посещения, оставаясь одним человеком. Простое различие приобретает экономическое значение, когда исследователь спрашивает, что заставляет аудиторию возвращаться. Количество событий описывает активность на территории, а число разных людей — охват. Ни один показатель не является безусловно лучшим. Они отвечают на разные вопросы, и выбранная единица должна оставаться явной при сравнении периодов или программ.
В предлагаемом анализе повторных посещений нужно определить одинаковый период наблюдения и различать возвращающихся людей и тех, кто впервые наблюдается внутри этого периода. Если идентификация неполная, это следует обозначить, а не автоматически считать каждое несвязанное прибытие новым человеком. Целью было бы исследовать связь между услугами, последующими визитами и покупками. Такое исследование нельзя заменить объявлением фактической доли возвращающихся клиентов на основании сообщения курорта.
Представим условную программу, на которую одна группа приходит несколько раз. Посещаемость может расти при неизменном охвате. Это само по себе не означает неудовлетворительный результат: повторное участие может иметь значение для услуги. Однако коммерческий вклад всё равно требует сопоставить операции и расходы. Один общий показатель не позволяет одновременно установить охват, лояльность и прибыльность. Для каждого вывода нужны собственные определения, данные и ограничения наблюдения.
Покупки не равнозначны участию
Организация участия не обязательно предполагает соответствие «один участник — одна покупка». Одна операция может оплачивать группу, а один участник способен приобрести несколько услуг. В состав общего предложения может входить программа, отдельная цена которой не наблюдается. Это условные варианты, показывающие значение единицы подсчёта, а не описание предложений конкретного оператора.
В предлагаемом коммерческом учёте стоит сохранять связь операции с входящими в неё услугами. Нужно отделять фактически уплаченную сумму от аналитического распределения этой суммы между составляющими. Правило распределения помогает проводить сравнения, но его результат не следует выдавать за наблюдаемую отдельную продажу. Изменение правила способно изменить видимый результат составляющей, даже если платёж покупателя остался прежним. Поэтому основание распределения должно быть доступно вместе с рассчитанным показателем.
Проверке полезно сначала назвать вопрос и только затем выбрать меру. Для вопроса об оплате могут подходить операции, для использования услуги — события участия, для охвата — разные люди. Сверка этих записей дала бы содержательное доказательство. Предположение, что все три показателя тождественны, напротив, убирает необходимые различия. Если связь установить нельзя, каждую величину следует оставить самостоятельной и объяснить читателю, какие выводы из неё допустимы.
Каналы требуют сопоставимого учёта
Услуга может находить покупателя через разные каналы, но название канала само по себе не раскрывает его вклад. Связь сообщённой суммы с окончательным платежом клиента и затратами на получение заказа зависит от принятого порядка отражения операций. Здесь не устанавливаются конкретные условия работы «Абрау-Дюрсо» с посредниками. Предлагаемый принцип состоит в сравнении каналов на явно названной и одинаковой основе.
При наличии необходимых записей проверка могла бы отделять платёж покупателя, сумму, относимую к оператору, и определяемые расходы канала. Нужно объяснить, сравниваются ли спрос, признанная выручка или вклад после выбранных затрат. Смешивать эти меры в одном рейтинге нельзя. Иначе кажущееся преимущество канала может объясняться лишь другим основанием отражения. Также нельзя считать недоступную информацию равной нулю: отсутствие суммы в опубликованном сообщении не доказывает отсутствие расхода.
Отнесение результата к каналу требует отдельного выбора. Канал оформления заказа может отличаться от контакта, который впервые познакомил человека с услугой. В предлагаемом исследовании полезно сохранять это различие, а не приписывать всё влияние последнему наблюдаемому действию. Если первоначальный контакт нельзя надёжно измерить, ограничение следует поставить рядом с выводом. Неизвестная связь не означает, что ненаблюдаемый канал не оказал влияния.
Сезонность требует совпадающих периодов
Годовой финансовый итог и сообщение о посещаемости за год могут относиться к одному календарю, но не иметь одинакового распределения деятельности внутри него. Поэтому в предлагаемой сезонной проверке следует сохранять время возникновения спроса и доступность услуг. Нельзя предполагать, что годовое изменение равномерно распределилось между месяцами или что каждый объект вносил вклад на протяжении всего отчётного периода.
Сопоставимые периоды нужно определить до объяснения тенденции. Число рабочих дней, доступность программ и состав наблюдаемой аудитории могут различаться, даже когда обе колонки обозначены одним месяцем. Это потенциальные вопросы проверки, а не утверждения о фактическом календаре курорта. Если ради сопоставимости исключают часть деятельности, исключение следует показать: более узкий показатель не должен незаметно получить значение общего годового итога. Необходимо также объяснять, когда изменение границ наблюдения мешает продолжить прежний ряд.
Сезонный взгляд может помогать решениям о мощности услуг, но значимый вопрос заключается в совпадении спроса и обслуживающих ресурсов во времени. Напряжённый период не доказывает круглогодичную загрузку. Тихий период не доказывает наличие мощности, которую можно убрать без последствий. Для проверки нужны требования к работе услуги вместе с распределением спроса; превращать один годовой показатель аудитории в показатель загрузки необоснованно.
При общих затратах особенно важен поставленный вопрос
Туристическое направление может обеспечивать разные программы общими ресурсами. Для изучения такой организации потребовалось бы установить, какие расходы прямо связаны с конкретной деятельностью, а какие нуждаются в правиле распределения. Это предлагаемое аналитическое различие, а не описание структуры затрат оператора. Публичные показатели не предоставляют карты расходов по отдельным услугам, и отсутствие такой карты нельзя восполнять предположениями о её содержании.
Распределение позволяет построить картину с отнесением всех расходов, но не равнозначно измерению того, что изменится при изменении деятельности. Доля общего расхода, назначенная услуге, может остаться в организации после прекращения услуги. И наоборот, расширение может потребовать дополнительного общего ресурса, которого нет в нынешнем среднем показателе. Подходящая мера зависит от рассматриваемого решения, а не от удобства единственного расчёта.
В предлагаемой проверке следует показывать основание распределения, объяснять его назначение и проверять, меняет ли вывод другое разумное основание. Нельзя считать каждый распределённый расход немедленно устранимым, а каждый нераспределённый — несущественным. Если доказательства позволяют говорить только об итогах предприятия, сохранение этого уровня описания содержательнее искусственной точной прибыли по каждой программе. Дополнительные десятичные знаки не исправляют неподтверждённые границы затрат и не превращают предположение в наблюдение.
Средний результат не отвечает на вопрос о дополнительном эффекте
Среднее значение может описывать наблюдаемое соотношение итогов, если их границы совместимы. Само по себе оно не отвечает, что произойдёт при привлечении ещё одного посещения или проведении дополнительной программы. Второй вопрос касается изменения деятельности и ресурсов, необходимых для его обслуживания. Смешение двух вопросов создаёт внешне простое правило решения без доказательств его реальных последствий. Поэтому средний показатель следует сопровождать названием задачи, для которой он пригоден.
В предлагаемой проверке дополнительного эффекта нужно определить рассматриваемое изменение и временной горизонт. Следует спросить, какие операции действительно добавятся, какие заменят существующую деятельность и какие расходы изменятся. Необходимо также различать временный вариант и постоянную организацию работы. Эти вопросы не выявляют фактическую возможность расширения и не устанавливают свободную мощность оператора. Они описывают доказательства, нужные прежде, чем делать подобные выводы.
Условная новая программа может привлечь людей, которые иначе выбрали бы другую программу. Тогда её посещаемость не становится автоматически дополнительным спросом на направление. Другая условная программа может потребовать ресурсов сверх отражённых в прежнем среднем показателе. Оба примера показывают, зачем проверять решение относительно названной альтернативы. Большее количество событий является наблюдением, а дополнительный вклад в результат предприятия — отдельным утверждением, которое ещё требуется доказать.
Сверка должна сохранять необъяснённый остаток
Полезная сверка не обязана немедленно объяснить каждое расхождение. Она должна позволять различать объяснённую и необъяснённую части. Если часть посещаемости нельзя связать с совокупностью операций, эту часть нужно оставить видимой. Если часть сообщённой выручки нельзя сопоставить с исследуемыми услугами, не стоит принудительно распределять её только ради совпадения итогов таблицы. Наличие остатка показывает границу знания, а не необходимость придумать недостающую связь.
В предлагаемой рабочей записи следовало бы указывать источник и период каждого показателя, его единицу, выполненное преобразование и доказательство связи. Оценку нужно отдельно обозначать относительно наблюдаемого итога. Тогда последующее улучшение охвата данных можно отличить от фактического изменения деятельности. Иначе более совершенная система измерения способна выглядеть ростом бизнеса, а сужение наблюдения — его сокращением. Важны также сведения о том, менялись ли определения между сравниваемыми периодами.
Та же дисциплина действует, когда финансовые данные сообщаются через редакционный источник. Атрибуция сохраняет известное происхождение числа, но не заменяет чтение исходной отчётности. Здесь различие обозначено прямо. Неразрешённая граница не отменяет процитированное сообщение, однако ограничивает обоснованные выводы из него. Открытый вопрос полезнее ответа, полученного через неподтверждённое допущение, даже если такой ответ делает изложение внешне более завершённым.
Предлагаемая система показателей начинается с определений
Компактная система показателей могла бы организовать исследование, не сводя всё к единственному числу эффективности. Первый уровень описывал бы границы общего финансового показателя предприятия. Второй — посещаемость направления. Третий — связь участия и оплаты для исследуемых услуг. На каждом уровне следует сохранять собственную совокупность и период, пока документированная связь не позволит выполнить расчёт между уровнями. Само соседство колонок ещё не является такой связью.
В системе необходимо также записывать вопрос, на который отвечает показатель. Охват, активность, оплата и вклад в результат являются разными вопросами. Рост одного показателя не требует одинакового пропорционального движения остальных. Не следует выбирать благоприятную меру после получения результата и представлять её как заранее установленную цель. Предлагаемая проверка должна задавать основание сравнения и его ограничения до объяснения итогов, чтобы результат не определял задним числом методику оценки.
Имеет значение и ответственность за определения. Кто-то должен сохранять смысл показателя, когда меняются программа, порядок заказа или процесс подсчёта. Это предлагаемое организационное требование, а не вывод о существующей практике. Цель состоит в том, чтобы последующий читатель мог воспроизвести рассуждение, найти недостающее доказательство и понять, почему вывод относится к одной совокупности, а не к другой. Такая прозрачность полезнее внешнего единообразия неподтверждённых отношений.
Что устанавливают доступные сообщения
Доступные публикации позволяют с осторожной атрибуцией описать финансовые результаты компании и сообщённую курортом аудиторию. Они не дают сопоставленных записей, необходимых для определения выручки на посетителя, доли платных покупателей или прибыльности отдельных программ. Явное сохранение ограничений оставляет благоприятные сообщённые результаты видимыми, но не придаёт им значения, которого источники не доказывают. Это особенно важно при переносе общих итогов на отдельные управленческие решения.
Следующие полезные доказательства зависят от поставленного вопроса. Для объяснения финансового изменения нужны исходные границы учёта и сверка соответствующих составляющих. Для изучения поведения аудитории нужны постоянные определения посещения и участия. Для вопроса о расширении нужны сведения о дополнительном спросе, замещении существующей деятельности и изменении потребности в ресурсах. Сбор информации без предварительного выбора вопроса способен увеличить количество чисел, не разрешив проблему границ. Даже подробная таблица должна отвечать на определённую задачу.
Оригинальный вывод сопоставления относится к методике: аудитория направления и прибыль предприятия могут одновременно иметь значение, оставаясь разными мерами. Их связь требует доказательства, а не только арифметики. На историческую дату статьи процитированные сообщения следует читать в пределах заявленного охвата. Предложенная схема задаёт вопросы для дальнейшего исследования, не сообщает неподтверждённых результатов деятельности и не рекомендует покупку, инвестиции или употребление конкретного продукта.





