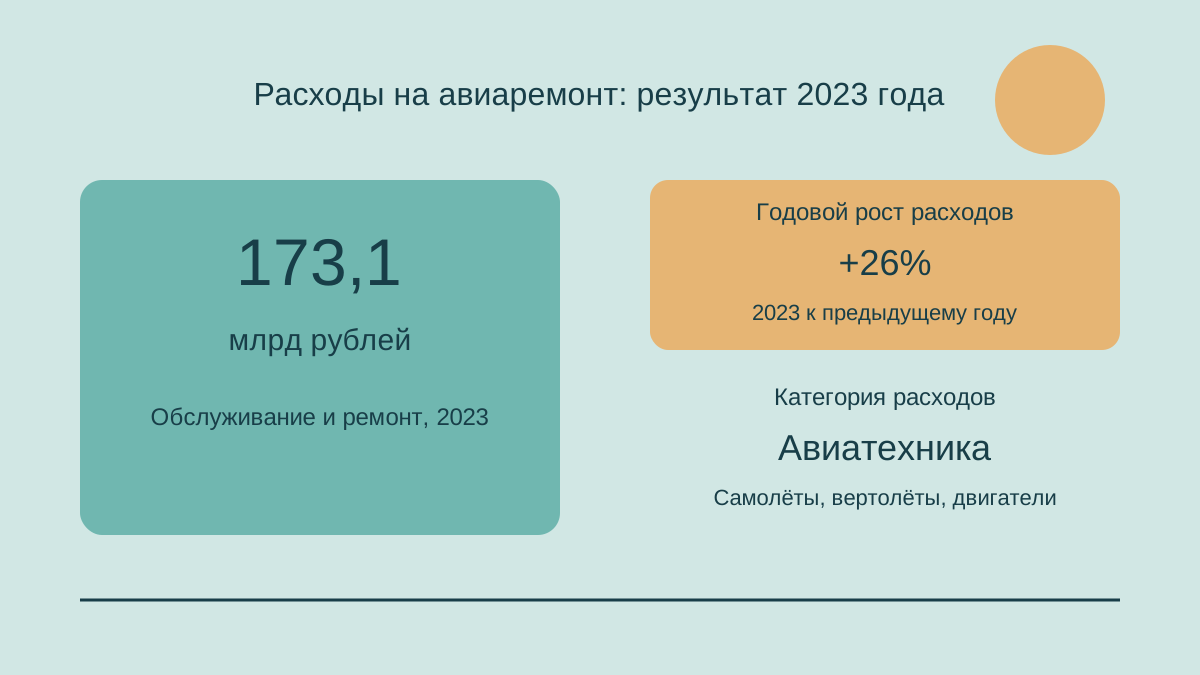
Расходы авиакомпаний России на техническое обслуживание и ремонт в 2023 году выросли на 26 процентов, до 173,1 млрд рублей, говорится в сообщении Интерфакса от 26 апреля 2024 года со ссылкой на материалы Ассоциации эксплуатантов воздушного транспорта. Указанная категория охватывает самолёты, вертолёты и авиационные двигатели.
Годовая сумма расходов не является ценой единицы ремонта. Следующий самостоятельный разбор объясняет различие на придуманном примере учёта двух услуг. Все количества и денежные единицы условны, а категории не обозначают определённую авиационную процедуру. Расчёт не восстанавливает опубликованные затраты, не объясняет их фактические причины и не оценивает качество обслуживания. Он показывает, какие дополнительные наблюдения нужны для разделения количества работ, их состава и стоимости единицы.
Общая категория содержит больше, чем отдельная ставка
Общая сумма объединяет величины, присвоенные записям, которые входят в категорию. Стоимость единицы описывает сумму за определённую единицу услуги. Эти величины связываются только после определения услуг и их количеств. Если учёт включает несколько типов услуг, итог способен меняться при изменении ставки, количества единиц или пропорций этих единиц. Сама годовая сумма не определяет, какое из таких изменений произошло. Для более узкого утверждения автору потребуются записи, соответствующие именно выбранному вопросу.
У опубликованной категории есть и указанный охват. Обсуждение цены одного ремонта уже, чем категория обслуживания и ремонта нескольких видов авиационной техники. Это различие нельзя устранить выбором работы, которая кажется характерной, и присвоением её цене темпа роста всей категории. Для выбранной работы потребуются собственные наблюдения. Широкая категория сохраняет пользу как показатель расходов, а утверждение о конкретной цене требует более определённой единицы и сопоставимой стоимости этой единицы в нужные периоды.
Даты также входят в охват наблюдения. Публикация относится к 2024 году, а годовой результат в её начале — к 2023 году. Замена года расходов годом публикации перенесла бы наблюдение в другой период. В продолжении можно без затруднений сохранить обе даты: одна показывает, когда появилось сообщение, другая — какой годовой учёт оно описывает. Ни одна из дат не даёт отсутствующего ряда цен отдельных услуг, поэтому толкование должно оставаться соразмерным опубликованной общей сумме.
Построить две строки услуг с явными единицами
Для условного учёта назовём категории услугой А и услугой Б. В первом периоде услуга А содержит 50 посчитанных единиц по 2 условные денежные единицы каждая. Сумма составляет 100. Услуга Б содержит 10 единиц по 10 денежных единиц, тоже давая 100. Общие расходы поэтому равны 200 денежным единицам. Всего посчитано 60 единиц услуг, но обозначения не подразумевают, что одна единица А требует столько же работы, сколько одна единица Б.
Во втором периоде услуга А содержит 40 единиц по 2,5, давая сумму 100. Услуга Б содержит 20 единиц по 12, давая сумму 240. Общие расходы теперь составляют 340. Общее количество посчитанных единиц остаётся равным 60. Сумма выросла на 140, то есть на 70 процентов относительно первоначальных 200. Этот процент целиком принадлежит придуманному примеру и не может заменять опубликованный темп роста годовых расходов. Он нужен для объяснения арифметики, а не для нового утверждения о перевозчиках.
В учёте одновременно происходят несколько изменений. Стоимость единицы А выросла на 25 процентов, а стоимость единицы Б — на 20 процентов. Количество А уменьшилось, а количество Б увеличилось. Читатель способен воспроизвести каждую строку умножением собственного количества на собственную ставку. Прозрачность строк объясняет, почему увеличение общей суммы на 70 процентов не является увеличением любой из двух ставок на 70 процентов. Общий итог отражает вместе ставки и изменившийся состав посчитанных услуг.
Сохранить прежний состав для сравнения ставок
Одно сравнение применяет новые ставки к старым количествам. Пятьдесят единиц А по 2,5 стоили бы 125, а десять единиц Б по 12 — 120. Получается условная сумма 245. Разница с первым периодом, где было 200, равна 45, или 22,5 процента. Это сравнение ставок, взвешенное по составу услуг первого периода. Оно отвечает на вопрос, сколько стоил бы придуманный прежний набор посчитанных услуг при придуманных новых ставках.
Такой вопрос полезен именно потому, что указывает неизменную составляющую. Он не утверждает, что во втором периоде действительно были количества первого периода. Сумма 245 является альтернативным вычислением, а не третьим наблюдаемым периодом. Если назвать её действительной второй суммой, исчезнут реальные для модели количества второго периода. Если назвать её процент универсальным ростом ставок, будут скрыты веса. Неизменный состав должен находиться рядом с результатом, чтобы другой читатель мог воспроизвести не только число, но и его смысл.
Изменение весов изменит и сравнение. Другой придуманный начальный набор с гораздо большим количеством Б придаст больший вес росту ставки Б на 20 процентов. Набор с преобладанием А придаст больший вес росту ставки А на 25 процентов. Оба вычисления могут быть правильными для своих заданных начальных наборов. Нет оснований ожидать, что одно невзвешенное среднее этих процентов опишет любой возможный состав услуг. Поэтому выбор весов является частью вычисления, а не подробностью, которую можно убрать после получения удобного числа.
Сохранить прежние ставки для сравнения состава
Второе сравнение применяет старые ставки к новым количествам. Сорок единиц А по 2 стоили бы 80, а двадцать единиц Б по 10 — 200. Условная сумма равна 280. Разница с первоначальными 200 составляет 80. Общее количество единиц остаётся равным 60, но их состав сместился в сторону более дорогой категории Б при старых ставках. Это иллюстрирует влияние состава внутри придуманного учёта по количествам, а не увеличение общего числа посчитанных единиц.
Различие количества и объёма работы необходимо сохранить явно. Шестьдесят посчитанных услуг в каждом периоде не устанавливают равенства трудовых часов, сложности или доступности техники. Пример не содержит таких измерений. Постоянного общего количества достаточно для демонстрации изменённого состава категорий, но недостаточно для утверждения, что объём работы оставался неизменным во всех практических смыслах. Реальному сравнению объёма работы понадобятся собственная определённая единица и записи, а не заимствование уже доступного количества только ради удобства вычисления.
Две категории намеренно остаются общими. Если назвать А конкретной проверкой, а Б конкретным ремонтом, читатель может вывести техническую сопоставимость, продолжительность или необходимость, которых учёт не устанавливает. Арифметике нужны только посчитанные категории и ставки. Она объясняет, почему разные пропорции услуг изменяют общую сумму, без предположений о том, как необходимо обслуживать самолёт. Ясный аналитический пример становится сильнее, когда его обозначения не вносят незаметно неподтверждённых рабочих допущений в содержание статьи.
Порядок расчёта изменения меняет его составляющие
Общая разница придуманных периодов равна 140. Если начать со старых количеств и сначала изменить ставки, сумма перейдёт от 200 к 245, добавив 45. Последующее изменение количеств переведёт её от 245 к 340, добавив ещё 95. Сумма изменений равна 140. Такой расчёт согласован, но его вторая составляющая оценивает изменение количеств по новым ставкам. Назвать её чистым изменением физического объёма работы означало бы приписать вычислению больше, чем оно представляет.
Если сначала изменить количества, сумма перейдёт от 200 к 280 при старых ставках, добавив 80. Последующее изменение ставок переведёт её от 280 к 340, добавив 60. Итог опять равен 140. Две последовательности приходят к одной конечной точке, но распределяют разницу неодинаково. Различие составляющих ставок равно 15, а различие составляющих количества тоже равно 15, но в противоположную сторону. Это не арифметическая ошибка: порядок вычисления по-разному распределяет совместное влияние изменений.
Для явного разложения на три части влияние ставок при старых количествах равно 45, влияние количеств при старых ставках — 80, а оставшееся совместное влияние — 15. Вместе они дают 140. Совместную часть можно получить непосредственно: изменение количества А на минус десять умножается на изменение ставки на 0,5 и даёт минус пять. Изменение количества Б на плюс десять умножается на изменение ставки на два и даёт плюс двадцать. Сумма равна пятнадцати. Такое разложение выбрано для примера и не является измеренным объяснением расходов перевозчиков.
Средняя сумма на посчитанную услугу содержит смесь
Деление первоначальной суммы 200 на 60 посчитанных единиц даёт примерно 3,33 денежной единицы на услугу. Деление последующей суммы 340 на 60 даёт примерно 5,67. Оба значения округлены до двух знаков после запятой. Ни одно среднее не равно ставке А или Б. Это средние по выбранным категориям учёта. Поэтому среднее может расти из-за изменения ставок, изменения пропорций категорий или обоих изменений, даже когда выражено как сумма на посчитанную единицу.
Фраза о средней цене ремонта требует осторожности, если рядом нет описания посчитанной единицы. Она может означать сумму на запись учёта, на выполненную работу или на другое определённое наблюдение. Эти варианты не взаимозаменяемы. Придуманный пример выбирает посчитанные единицы услуг и сохраняет выбор видимым. Он не делает своё среднее сопоставимым с любым настоящим опубликованным средним расходов на ремонт без свидетельств совпадения единиц, охвата категорий и периодов наблюдения, использованных в двух сравниваемых описаниях.
То же ограничение касается использования количества техники как удобного знаменателя. Деление общей суммы на численность парка дало бы расходы на посчитанное воздушное судно при определённом охвате, а не цену услуги обслуживания. В примере нет знаменателя парка, потому что он не нужен для выбранного вопроса. Его добавление потребовало бы определения того, относятся ли наблюдение парка и учёт расходов к одинаковой технике и периоду. Легкодоступное количество не становится автоматически знаменателем, отвечающим на намерение автора.
Отделить сумму услуги от момента оплаты
Условный расчёт умножением рассматривает каждую строку как сумму, отнесённую к посчитанным услугам в определённом периоде. Он не задаёт момент денежной оплаты. Запись об оплате может относиться к другому периоду, чем запись об услуге, поэтому сумма платежей и сумма, присвоенная услугам, не обязаны описывать одинаковый набор событий. Это вопрос определения предложенного учёта, а не утверждение о том, как авиакомпании из сообщения признают расходы или оплачивают свои счета.
В дополнительной поясняющей записи можно отдельно хранить дату услуги, дату выставления счёта и дату платежа. Тогда автор выберет дату, соответствующую вопросу, и обозначит этот выбор. Соединение количеств услуг одного окна с денежными платежами другого создаст отношение, числитель и знаменатель которого могут относиться к разным записям. Сохранение отдельных дат позволит читателю заметить несоответствие прежде, чем он истолкует полученное отношение как стоимость единицы услуги. Само наличие дат не устраняет различия выбранных оснований подсчёта.
Неизвестные даты следует оставить неизвестными вместо подстановки наиболее заметной даты. Сообщение о счёте не обязательно устанавливает дату услуги, а дата оплаты не обязательно показывает, когда выполнялась соответствующая работа. Короткое пояснение сохраняет неопределённость, не делая статью трудной для чтения. Смысл состоит в связи каждой суммы с событиями, которые она действительно считает. Более точная формулировка следует из точного определения учёта, а не из добавления знаков после запятой к итоговому результату.
Для вывода о цене нужны сведения на уровне услуг
Опубликованная годовая сумма может начать обсуждение источников изменения расходов, но не ответить на этот вопрос самостоятельно. Продолжению, сравнивающему стоимость единицы, понадобятся сопоставимые наблюдения одинаково определённых услуг. Продолжению, сравнивающему состав, понадобятся количества категорий. Следующие поля составляют самостоятельно предложенную поясняющую запись для такой задачи. Это не обязательный стандарт отчётности и не описание фактических записей перевозчика. Их назначение — показать читателю, какие сведения поддерживают более узкое утверждение и какие сведения пока отсутствуют.
- Охват категорий: определить услуги и технику, включённые в учёт. Широкая категория обслуживания и ремонта не должна незаметно становиться узким утверждением об одном типе ремонта. Если охват между периодами изменился, это изменение нужно объяснить до представления итоговой динамики как сопоставимого изменения цены.
- Посчитанная единица: назвать смысл одной единицы и сохранить определение между периодами. Равные количества не устанавливают автоматически равенства часов, сложности или рабочего объёма. Дополнительный показатель объёма работы потребует своего определения, а не переименования уже имеющегося количества в более сильный по смыслу показатель.
- Отнесённая сумма: указать сумму для каждой посчитанной категории и используемую денежную единицу. Нераскрытая стоимость единицы остаётся нераскрытой, а не выводится из темпа роста общей суммы. В условном примере денежные единицы сохраняют условный статус во всех строках и не становятся настоящими ценами услуг.
- Период наблюдения: присоединить одинаковое окно сравнения к количествам и суммам, отделив период услуги от публикации, выставления счёта и оплаты, когда это влияет на вопрос. Прямое указание выбранного основания делает видимым, какие события вошли в числитель и какие единицы вошли в знаменатель отношения.
- Веса сравнения: показать, количества какого периода взвешивают изменение ставок. Если расчёт сначала меняет ставки или сначала количества, назвать порядок, чтобы составляющие можно было воспроизвести и истолковать. Одинаковая конечная сумма сама по себе не доказывает одинакового смысла каждой промежуточной составляющей.
- Статус свидетельств: отдельно обозначить настоящую опубликованную сумму, придуманную арифметику и альтернативное сравнение. Правильный учебный расчёт не становится независимым свидетельством фактических причин итогового изменения. Он объясняет, как устроено выбранное сравнение, и сохраняет необходимость отдельных реальных наблюдений для любого вывода о перевозчиках.
Отправной точкой остаётся сообщённая Интерфаксом годовая сумма со ссылкой на ассоциацию и с сохранёнными годом расходов и датой публикации. Условный учёт показывает, почему рост общей суммы нельзя напрямую присвоить цене ремонта. Количества, состав, ставки и их совместное влияние имеют собственную роль в определённом сравнении. Полезное следующее сообщение добавит соответствующие наблюдения на уровне услуг, а не поручит годовой сумме дать объяснение цены, которого она сама не содержит.





