Годовые результаты «Хендерсона» (Henderson) позволяют рассмотреть вопрос, который важен для любого продавца одежды: какие именно расходы учитываются в показателе рентабельности? В сообщении «Интерфакса» от 28 апреля 2025 года говорится о росте выручки и прибыли компании, работающей в России. Сопровождающий релиз самой компании содержит два показателя рентабельности, рассчитанных при разных подходах к учёту аренды. Когда для одного бизнеса одновременно приведены две величины, сначала необходимо понять определение каждой из них. В этом разборе используются сведения, доступные на дату публикации результатов. Предлагаемый способ их оценки помогает связать отчётность с хозяйственным решением, сохраняя различие между представлением финансового показателя и обязанностью платить за помещение по заключённому договору.
Сравнение начинается с определения показателя
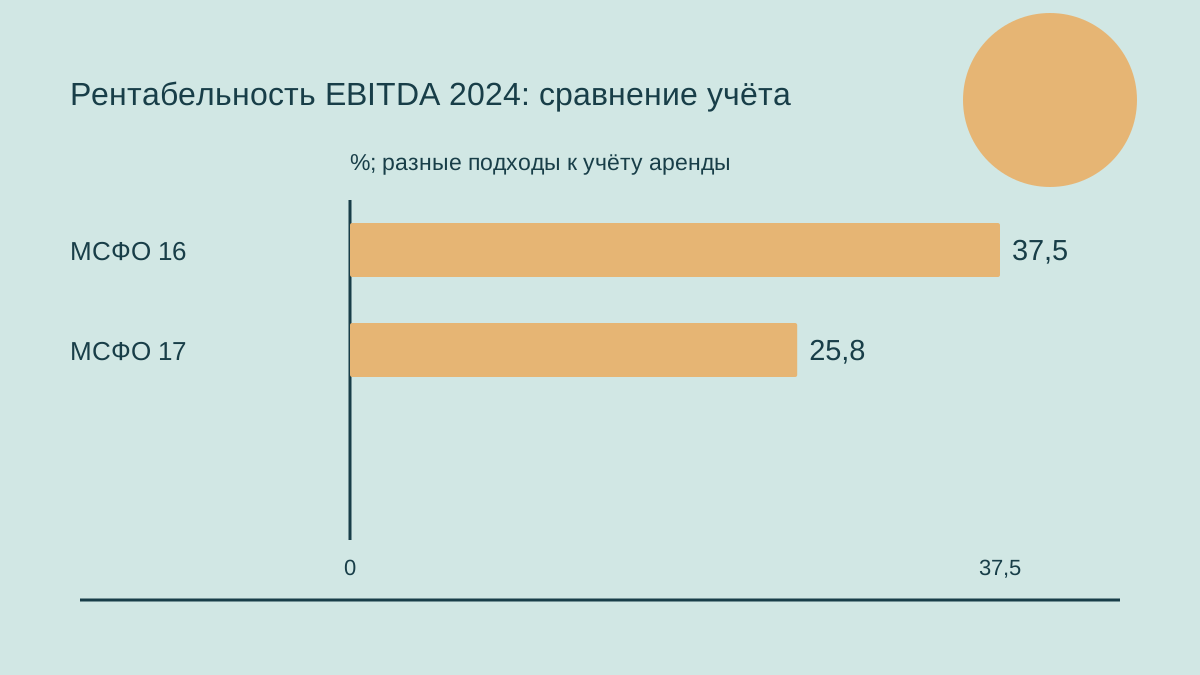
В финансовом релизе с указанной датой «Хендерсон» сообщает о выручке за 2024 год примерно в 20,840 млрд рублей, валовой прибыли в 14,218 млрд рублей и чистой прибыли в 3,050 млрд рублей. Прибыль до вычета процентов, налогов и амортизации по международному стандарту финансовой отчётности об аренде МСФО (IFRS) 16 составила 7,809 млрд рублей. Рентабельность по этому показателю приведена на уровне 37,5%; при расчёте на основе прежнего стандарта МСФО (IAS) 17 она составляет 25,8%. Вычитание двух округлённых значений даёт разницу в 11,7 процентного пункта. Это самостоятельный арифметический расчёт масштаба различия между представлениями. Он не определяет фактически уплаченную аренду, экономию на платежах или величину арендного обязательства: для таких выводов требуется отдельная сверка раскрытых данных.
Полезнее всего сначала обозначить числитель, а уже затем оценивать полученный процент. Прибыль до вычета процентов, налогов и амортизации не является полной суммой денег, которую можно распределить между собственниками. Рентабельность показывает отношение определённой величины прибыли к выручке. Если меняется определение этой величины, может измениться и процент, хотя предприятие продолжает пользоваться тем же помещением. Выбор только большего значения убирает существенное уточнение из представления самой компании. Выбор только меньшего значения тоже оставляет за пределами рассмотрения сведения о применяемом подходе к отчётности. Поэтому в аккуратном сравнении сохраняются обе величины, а рядом указывается вопрос, на который отвечает каждая. Такая подпись позволяет читателю проверить смысл сравнения до того, как он начнёт ранжировать результаты или оценивать их привлекательность.
Признание аренды в отчётности сохраняет договорные обязанности
Нужную основу даёт пояснение Фонда международных стандартов финансовой отчётности. Стандарт об аренде заменил прежние правила и действует для годовых отчётных периодов, начинающихся 1 января 2019 года или позднее. В общем случае арендатор признаёт актив в форме права пользования и обязательство по аренде для договоров продолжительностью более двенадцати месяцев; предусмотрено исключение для активов с низкой стоимостью. Благодаря признанию в отчётности становятся видны право пользоваться объектом и соответствующая обязанность. Само по себе это действие не пересматривает коммерческие условия договора с собственником помещения. Для рассматриваемого сравнения достаточно этих уже действовавших правил. Более поздние проекты изменения стандартов и последующие результаты компании не используются для объяснения исторических показателей за 2024 год.
Договорный вопрос стоит рассматривать отдельно от опубликованного процента рентабельности. Продавцу необходимо знать, когда наступает срок платежа, при каких условиях меняется его сумма и что позволяет освободить помещение. Эти обстоятельства сохраняют значение при любом способе представления прибыли. Финансовый показатель помогает описывать результаты бизнеса, а собственник недвижимости получает платежи по условиям соглашения. Поэтому улучшение внешнего вида одного показателя не доказывает, что договор стал дешевле для арендатора. Равным образом признание обязательства в балансе само по себе не свидетельствует о неудаче в операционной деятельности. Задача анализа заключается в том, чтобы связать финансовое представление с коммерческой экономикой договора. При этом выводы должны опираться на раскрытые сведения, а вопросы, на которые эти сведения не отвечают, должны оставаться открытыми до получения необходимого подтверждения.
Темп роста и уровень рентабельности отвечают на разные вопросы
В релизе указан рост выручки на 24,3%, прибыли до вычета процентов, налогов и амортизации на 18,9% и чистой прибыли на 29,7%. Это годовые темпы изменения разных суммарных величин. Их нельзя считать тремя взаимозаменяемыми измерителями рентабельности или напрямую сопоставлять с двумя опубликованными уровнями рентабельности. При вычислении темпа роста знаменателем служит сумма за предшествующий год; при вычислении рентабельности знаменателем является выручка текущего периода. Если каждый знаменатель назван явно, процент сохраняет исходный смысл. После этого можно перейти к более содержательному вопросу: используется ли в конкретном сравнении одинаковое определение прибыли, совпадает ли отчётный период и относится ли числитель к одному и тому же составу бизнеса. Именно такие условия определяют, насколько полученное сопоставление пригодно для дальнейшего управленческого решения.
Различие темпов роста само по себе не объясняет причин изменения чистой прибыли. Чтобы установить эти причины, нужны соответствующие расшифровки расходов и переходов между величинами финансовой отчётности. Без такого подтверждения нельзя связывать движение результата с процентами по кредитам, налогами, валютным курсом или конкретной программой работы магазинов. Подтверждённый вывод здесь ограничен: раскрытые показатели выросли разными темпами, а для прибыли до вычета процентов, налогов и амортизации приведены разные подходы к учёту аренды. Аналитик может определить, какие дополнительные сведения необходимы, не подменяя их вымышленным ответом. Это различие особенно существенно, когда рядом находятся несколько положительных результатов. Правдоподобное объяснение изменений затрат иногда выглядит убедительнее самого раскрытия, хотя документального основания для выбранной причинно-следственной связи пока нет.
Исторические данные и результаты конкурентов нужно сопоставлять последовательно
При историческом сравнении одно определение показателя должно применяться к обоим годам. Если таблица сопоставляет результат по действующему стандарту за один период с величиной на основе прежнего подхода за другой, в ней смешиваются разные способы измерения. Полученная динамика может отражать изменение представления отчётности, которое читатель ошибочно примет за изменение торговой эффективности. Практическое решение заключается в том, чтобы до вычисления тренда подписать основу расчёта, период и состав бизнеса рядом с каждым наблюдением. Если имеется пересчитанная величина для сравнения, это следует обозначить. Если её нет, сравнение остаётся неполным. Пустая ячейка с объяснением ограничения сообщает больше полезного, чем точный на вид темп роста, построенный на несопоставимых исходных величинах и потому не отвечающий заявленному вопросу.
При сравнении с другими компаниями учёт аренды является лишь первой проверкой сопоставимости. Два продавца могут по-разному учитывать исключительные статьи, включать в отчётность разный состав организаций и владеть разным количеством собственной недвижимости. Заголовок таблицы «рентабельность по прибыли до вычета процентов, налогов и амортизации» способен скрыть эти отличия. В предлагаемой таблице сравнения следует записать определение каждой компании, конкретные включённые корректировки и наличие сверки с исходной отчётностью. Ранжировать проценты стоит после заполнения этих полей. Такой порядок не делает бизнес-модели одинаковыми. Он показывает оставшиеся различия, позволяя воспринимать полученный ряд как сопоставление с оговорёнными условиями. Без этих условий место в таблице легко превращается в необоснованный вывод об общем качестве управления компанией, хотя сам расчёт оценивал гораздо более узкий показатель.
Переход к денежным потокам требует отдельного подтверждения
На вопрос о деньгах, остающихся после использования помещения, нельзя ответить одним процентом рентабельности. Как минимум потребуются отчёт о движении денежных средств, раскрытие арендных платежей и сверка между опубликованным показателем прибыли и исходной величиной денежного анализа. Все элементы должны относиться к согласованному периоду. Платежи за другой период нельзя просто вычесть из годового результата и назвать полученную сумму согласованным денежным показателем. Также нельзя умножить разницу в 11,7 процентного пункта на выручку и объявить результат фактической денежной арендой без подтверждения определений и корректировок. Такая операция создаёт число, но не предоставляет отсутствующего объяснения. Арифметическая точность не исправляет смысловой пробел: для корректного перехода необходимо знать, какие статьи входят в каждую величину и почему выбранная операция связывает их между собой.
В предлагаемой таблице перехода полезно отделить наблюдаемые сведения от нерешённых вопросов. Один столбец содержит величины, прямо раскрытые компанией; второй описывает шаги сверки; третий показывает отсутствующую информацию. Такая структура мешает оценке незаметно превратиться в установленный факт. Она также помогает различать повторяющийся операционный вопрос и распределение платежей во времени. Предприятие может иметь высокую прибыль и одновременно столкнуться с концентрацией платежей в определённые даты. Однако сама возможность такой ситуации не является утверждением о графике «Хендерсона». Для установления концентрации нужны его обязательства с конкретными сроками и сведения о доступных ресурсах. Назначение таблицы состоит в организации подтверждений, а не в предположении, что у компании обязательно существует денежная проблема. Пока необходимые данные не получены, результат соответствующей проверки остаётся неизвестным.
Аренду и владение помещением сравнивают при одинаковой задаче
Выбор между арендой и владением помещением показывает, почему один финансовый показатель не решает все хозяйственные вопросы. В условном сравнении собственность требует другого вложения капитала и создаёт другую подверженность рискам недвижимости. Аренда формирует договорные обязанности и может предоставлять иные возможности сменить место торговли. Корректное сравнение сохраняет коммерческую задачу: одинаковую полезную площадь, требования к обслуживанию, горизонт решения и предположения о спросе. Затем для каждого варианта учитываются соответствующие платежи, вложение капитала и условия выхода. Это предлагаемый подход к принятию решения, а не описание стратегии недвижимости «Хендерсона». Он также не означает, что одна форма использования помещения всегда превосходит другую. Ответ зависит от условий конкретных альтернатив, которые должны быть представлены в сопоставимом виде до оценки их преимуществ.
Гибкость тоже необходимо определить, а не считать заранее заданным свойством договора. Более короткое соглашение может создавать раннюю возможность покинуть помещение, но право продления, условие досрочного прекращения или обязательный срок уведомления меняют её практическую ценность. Собственность может давать контроль над объектом, одновременно делая его продажу более медленной или затратной. Эти особенности относятся к сравнению, даже если они не отражены в опубликованном проценте рентабельности. В документе для решения стоит указать, кто несёт обязанности по содержанию, какие затраты нужны для использования места и что произойдёт, если место перестанет подходить для торговли. Без таких согласованных условий финансовый процент создаёт впечатление, что разные альтернативы оценены справедливо. В действительности различие обязательств могло остаться вне расчёта, определившего итоговое место каждой альтернативы.
В таблице решения по магазину обозначают ответственность
Результаты группы задают контекст, а решение о конкретном месте требует сведений на соответствующем уровне. Следующий предложенный перечень показывает, какую информацию продавец мог бы собрать перед продлением договора или новым обязательством по помещению. Он не означает, что у «Хендерсона» отсутствуют такие процедуры, и не описывает опубликованные результаты отдельных магазинов компании. Задача перечня заключается в связи финансового показателя с действием, которое руководитель способен осуществить. Для каждого поля стоит назвать ответственное подразделение, исходный документ и дату проверки. Такая ответственность позволяет выяснить причины разногласий по предположениям до окончательного решения. Иначе разные команды могут обнаружить, что использовали разные условия расчёта, уже после принятия обязательства. При этом ни общая прибыль группы, ни её процент рентабельности не заменяют проверку условий конкретного места.
- Определить показатель прибыли и согласовать все связанные с арендой корректировки с выбранной основой отчётности.
- Записать договорные платежи, механизмы пересмотра, существенные даты и условия продления договора или выхода из него.
- Указать обязательства по оснащению помещения, ответственность за содержание и затраты для сохранения согласованного обслуживания.
- Разделить расходы конкретного места и общие расходы, установив, какие из них действительно изменятся при каждом варианте.
- Обозначить горизонт решения, предположения о спросе, пробелы подтверждения и лицо, уполномоченное одобрить обязательство.
Различие распределённых затрат и затрат, которых можно избежать, требует особого внимания. В управленческой отчётности магазин может получать долю центральных расходов, хотя его закрытие оставит большую часть этих расходов на прежнем уровне. И наоборот, небольшое на вид обязательство конкретной торговой точки может потребовать дополнительной поддержки в других частях организации. Поэтому таблица решения должна показывать и распределение, применяемое для отчётности, и ожидаемое изменение ресурсов при предлагаемом действии. Смешение этих величин способно завысить пользу выхода из помещения или занизить стоимость продления. Это общее управленческое различие. Релиз группы не содержит данных, позволяющих вычислить один из этих эффектов для конкретной торговой точки «Хендерсона». Переносить общую логику на компанию с готовым числовым выводом без таких данных было бы необоснованно.
Проверяют устойчивость обязательства и возможные действия
В условной проверке устойчивости сначала полезно менять одно предположение, а затем сочетать неблагоприятные условия. Например, продавец мог бы рассмотреть снижение вклада торгового места в результат при неизменном договорном графике платежей. Отдельная проверка могла бы оценить увеличение договорного платежа при неизменном предположении о вкладе места. Цель заключается в выявлении механизма, который меняет решение, а не в построении драматичного сценария без объяснения причин. Значения для проверки должны быть прямо обозначены как выбранные допущения, с обоснованием и ответственным за них. Они не являются прогнозом продаж «Хендерсона» или подтверждением конкретного условия пересмотра его аренды. Из двух опубликованных процентов нельзя получить проверенный результат устойчивости компании. Для такого результата нужны её фактические исходные данные и согласованный способ изменения предположений.
Следующий вопрос касается действий, которые остаются возможными в момент возникновения давления. Теоретическая экономия от переезда имеет ограниченную ценность для решения, если сроки уведомления или обязательства по оснащению не позволяют переехать сразу. В предлагаемом документе каждому сценарию стоит сопоставить ближайшее осуществимое действие, договорное условие, которое его допускает, и стоимость реализации. Также полезно различать временное снижение вклада и устойчивое ухудшение, меняющее основания для использования помещения. Тогда анализ помогает операционному подразделению и финансовой службе принимать согласованное решение. Один процент не сообщает ни о времени, доступном для реакции, ни об ограничениях самой реакции. Включение этих условий в расчёт позволяет обсуждать управляемые действия, сохраняя ясное различие между предполагаемой возможностью и подтверждённым правом компании изменить конкретный договор.
Вывод сохраняет границы раскрытых сведений
Релиз «Хендерсона» даёт основание внимательно сравнивать результаты, сохраняя обе опубликованные рентабельности. Разные подходы к аренде приводят к существенно разным процентам, и само это различие важно для анализа. Оно показывает, что исторический тренд, сравнение с конкурентами и хозяйственное решение требуют явного определения способа измерения. При этом раскрытие не устанавливает денежную аренду продавца, не доказывает ошибку в учёте и не подтверждает доступность коммерческих обязательств при любых обстоятельствах. Более сильные выводы требуют собственных подтверждений. Если эта граница остаётся видимой, годовые результаты помогают принять решение в пределах содержащейся в них информации. Дополнительные вопросы сохраняются отдельными пунктами работы, а уверенность читателя в выводе соответствует объёму действительно проверенных сведений, вместо того чтобы опираться на впечатление от привлекательного процента.
Практический результат такого чтения — последовательность работы: обозначить определение прибыли, согласовать сравниваемые величины, получить сверку аренды и денежных потоков, затем оценить сопоставимые хозяйственные альтернативы. Если подтверждение пока отсутствует, вопрос остаётся открытым; предположение не следует превращать в установленный факт. Опубликованный рост сохраняет место в описании бизнеса, а две рентабельности помогают объяснить, каким образом этот результат измеряется. Обоснованное решение о помещении связывает измерение с договорами, ресурсами и действиями, которые действительно можно осуществить. Благодаря этой связи финансовый заголовок становится основой полезного хозяйственного анализа. Читатель понимает и его объяснительную ценность, и пределы применимости: какой вопрос уже получил ответ в раскрытии компании, а какой требует дальнейшей проверки перед тем, как ответственное лицо возьмёт на себя новое обязательство.





