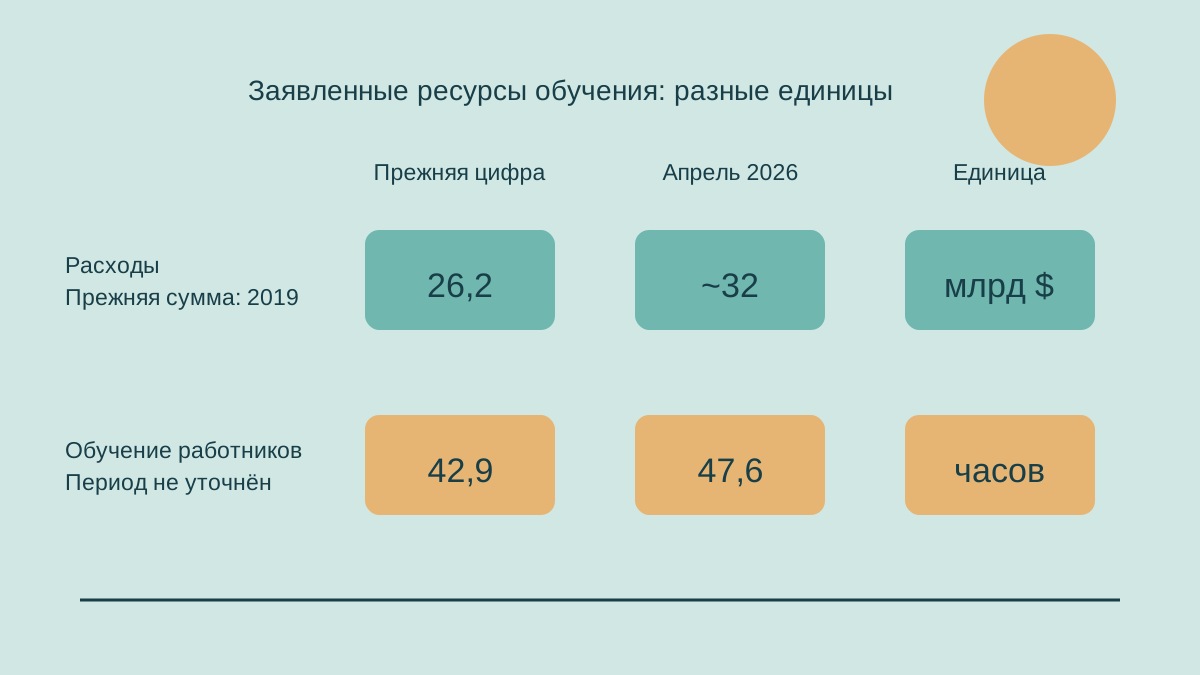
Материал «Мэньюфэкчуринг Дайв» (Manufacturing Dive) от 22 апреля 2026 года описывает опрос Института промышленности (Manufacturing Institute) об обучении работников в Соединённых Штатах. Указанные расходы составили около 32 млрд долларов против 26,2 млрд в 2019 году; время обучения работников — 47,6 часа против 42,9. Респонденты называли препятствиями перерывы в работе, расписание и стоимость. Методика исходного опроса для этой статьи отдельно не проверялась.
Эти сведения ставят вопрос о бюджете, который выходит за пределы одного опроса: какие условия сравнения должны сохраняться, прежде чем более крупный счёт расходов на обучение получит содержательное объяснение? В приведённом ниже самостоятельном анализе рассматриваются границы учёта, единицы измерения времени и место программы в рабочем расписании. Примеры специально составлены для объяснения. Они не описывают опрошенных работодателей и не задают порядок работы конкретного завода. Задача состоит в том, чтобы обсуждение бюджета позволяло различать изменение ресурсов и изменение способа измерения.
Начать следует с границ расходов на обучение
Итоговая сумма имеет смысл только вместе с перечнем того, что в неё входит. Работодатель может учитывать счета внешних учебных организаций, занятия собственной подготовки, оплачиваемое время участников, время преподавателей, поездки или материалы. Другой расчёт может включать лишь покупки у поставщиков услуг. Из крупной суммы в заголовке нельзя вывести ни один из этих перечней. Перед сравнением периодов нужны ясное описание включённых категорий, границы самой организации и период, к которому относится каждая сумма. Иначе изменение определения легко принять за изменение обязательств.
Это особенно существенно, когда деятельность перемещается между подразделениями. Представим, что производственная команда прежде записывала время преподавателя в обычные затраты на персонал, а позднее стала отдельно относить его к обучению. Видимый счёт обучения может увеличиться, хотя преподаватель тратит прежнее время на занятия с прежней группой. Улучшение прозрачности полезно, но оно отличается от добавления новых занятий. Объяснение перехода между прежним и новым определениями сохраняет обе возможные трактовки, вместо того чтобы без оснований выбирать только одну.
В перечне границ учёта можно поставить каждую категорию затрат рядом с её обработкой в обоих периодах. Такой перечень не обязательно делать сложным: отметки «включено», «исключено», «распределено» и «нет сведений» уже сообщают многое. Если подход изменился, проверяющий может описать изменение, не изобретая якобы точную поправку. Сравнение с известным различием полезнее гладкого графика, в котором отдельные точки незаметно обозначают разные вещи. Читателю важно понимать сам предмет суммы, а не только направление линии.
Номинальное сравнение нужно отделить от реального
Сумма расходов, выраженная в валюте, представляет номинальную величину. Её движение само по себе не устанавливает, сколько занятий, доступа к оборудованию или услуг учебных организаций было приобретено. Меняться могут цены, состав купленных услуг и внутреннее распределение расходов. Поэтому утверждение о покупательной способности потребовало бы подходящего сравнения цен и описания услуг, которые отражены в счёте. Одни опубликованные итоги этих сведений не дают. В этой статье не оцениваются инфляция или реальный рост ресурсов обучения.
Здесь есть несколько отдельных вопросов, и каждому нужна собственная строка. Изменилась ли номинальная сумма? Изменилось ли число участников? Стало ли больше приобретённых часов занятий? Изменилось ли содержание обучения? Стала ли организация учитывать ранее скрытые расходы? Один процент не отвечает сразу на все вопросы. Если сначала выбрать предмет проверки, выразительный заголовок не сможет подменить ту единицу, которую организация действительно хочет понять. Разговор станет точнее ещё до появления новых данных, поскольку его участники будут обсуждать одну и ту же величину.
Даже имеющийся индекс цен пришлось бы сопоставить с составом расходов. Общий индекс и конкретное сочетание внутренней оплаты труда, разрешений на использование программ и покупок учебных курсов описывают разные наборы. Проверяющий мог бы показать приблизительный расчёт чувствительности, явно раскрыв его предположения, но не должен выдавать такой расчёт за измеренный объём обучения. Точность арифметики не исправляет несоответствие между экономическим вопросом и сведениями, выбранными для его представления. Дополнительные знаки после запятой не делают условное сопоставление фактом.
Число участников должно оставаться рядом с суммой
Общие расходы и расходы на человека могут двигаться в разных направлениях без всякого противоречия. Более многочисленная группа допущенных участников может требовать большего бюджета даже при неизменном предоставлении ресурсов одному человеку. И наоборот, прежняя сумма, распределённая между меньшим количеством участников, может повысить показатель на человека. Для внутреннего сравнения организация должна определить, что стоит в знаменателе: численность персонала, среднее число работников с доступом к программе, уникальные участники или завершённые записи на занятия. Эти единицы нужно называть, а не использовать как взаимозаменяемые.
Рассмотрим полностью составленный пример: бюджет в 120 000 денежных единиц на 100 уникальных участников. Простое среднее составляет 1200 единиц на участника. Если позднее учёт показывает 150 000 единиц на 150 участников, общая сумма растёт, а среднее снижается до 1000. Ни одно движение не устанавливает улучшение обучения. Пример лишь показывает, почему сведения о группе должны сопровождать сумму. Он не оценивает опрос, не задаёт отраслевой ориентир и не рекомендует конкретный уровень расходов. Его числа служат только проверке арифметического отношения.
Повторные записи на занятия создают ещё одну границу. Работник, посещающий три мероприятия, может дать три записи об участии, оставаясь одним человеком. Программа вправе учитывать обе величины, если подписи различают людей и события. Комитету, который обсуждает доступ к обучению, может понадобиться число уникальных участников; при составлении расписания нужны сведения об отдельных записях. Отчётность становится понятнее, когда сохраняет оба счётчика, вместо того чтобы выбирать знаменатель, создающий наиболее убедительное направление изменения. Тогда последующая проверка не зависит от риторического удобства показателя.
Для часов необходимо определить, чьё время измеряется
Час может относиться к участнику, преподавателю, запланированному занятию или бронированию помещения. Десять человек на часовом занятии дают десять часов времени участников, один час занятия и, возможно, отдельный час преподавателя. Это разные единицы описания одного события. Если объединить их в безымянный итог, позднейшие сравнения станут затруднительными. Поэтому во внутренней записи нужно указывать и измеряемого человека либо ресурс, и способ учёта одновременного присутствия. Такая подпись объясняет, почему несколько записей об одном занятии не являются простыми дублями.
Различие касается также запланированного и использованного времени. Расписание может резервировать двухчасовое окно, тогда как отметки присутствия охватывают меньший период. Финансовый учёт может отражать оплаченные часы, а учебная организация — проведённые. Различия между записями бывают объяснимыми, но не должны исчезать через предполагаемый пересчёт. Проверяющему бюджет нужно знать, какая запись подтверждает показатель и сохранилась ли эта основа в разных периодах. Если источник времени поменялся, само изменение тоже относится к содержанию сравнения, а не только к техническим деталям.
Распределение даёт сведения, которых нет в среднем. Предположим, две составленные для примера группы получают разное количество занятий, поскольку их программы преследуют разные цели. Объединение может быть полезным для общего счёта ресурсов, однако итоговое среднее не описывает опыт ни одной группы. Проверяющий может сохранить общую величину и показать категории программ под ней. Это различие учёта, а не утверждение, что каждому работнику необходимо одинаковое число часов. Видимость распределения позволяет читателю понять, из каких частей возник агрегат, не делая выводов о правильности этих частей.
Время преподавателя следует включить в тот же разговор
Время участника и время подготовки — связанные ресурсы. Преподавателю может требоваться подготовить материалы, согласовать присутствие, пересмотреть занятие и обсудить потребности группы ещё до видимого начала встречи. Входят ли эти действия в расходы на обучение, определяется заявленными границами счёта. Если они исключены, это следует указать. Задача не состоит в назначении универсальной модели затрат: важно, чтобы видимое занятие не превращалось в необъяснённую замену всему объёму ресурсов. Один час встречи не даёт готового ответа о времени подготовки.
Внутреннее распределение также отличается от нового денежного платежа. Отнесение времени действующего работника к обучению способно улучшить описание бюджета, не создавая дополнительного счёта на оплату. Покупка услуг внешней организации образует другую запись. В счёте могут присутствовать оба вида, но вопрос о движении денег и вопрос о распределении ресурсов иногда требуют отдельных представлений. Если каждую распределённую сумму считать дополнительными денежными расходами, станет неясно, какое решение должны поддерживать показатели. Удобное объединение строк не отменяет различия их экономического содержания.
В прозрачной проверке можно отдельно показать приобретённые услуги, распределённое внутреннее время и неизмеренные категории. Такие строки оставляют место неопределённости. Если время подготовки не записывается, его величина остаётся неизвестной; нельзя рассчитывать её по произвольному множителю и представлять как факт. Позднейшие сведения могут позволить составить более полный счёт. Пока их нет, сохранённый пробел задаёт следующей проверке конкретный вопрос измерения. Честная незаполненная строка в этом отношении полезнее точного на вид числа, которое никто не подтвердил.
Расписание связано с возможностями и зависимостями
План обучения занимает время, которое должно сочетаться с другими обязательствами. Это наблюдение не устанавливает, что конкретный работодатель теряет выпуск при посещении занятий. Эффект зависит от организации работы, замещения, спроса и момента проведения; ни один из этих факторов нельзя вывести из названия препятствия в опросе. Поэтому самостоятельный анализ расписания следует начинать с доступных окон и зависимостей, определяющих участие, оставляя неизмеренные производственные последствия без количественной оценки. Общий вопрос о времени не должен незаметно становиться утверждением о фактическом убытке.
Для составленного примера представим программу, которую проводят дважды в течение недели для двух групп. Содержание остаётся прежним, однако второе занятие требует ещё одного окна преподавателя и повторного бронирования помещения. Такое устройство может дать возможность участия, которой один сеанс не обеспечивал бы. Его целесообразность зависит от целей программы и доступных ресурсов. Пример показывает выбор при составлении расписания, не утверждая, что повторение повышает производительность или отражает практику опрошенных компаний. Без сведений о конкретных условиях нельзя превратить возможность в доказанное преимущество.
В записи планирования можно различать запрошенное время, согласованное время, вместимость занятия и нерешённый вопрос замещения. Отдельный учёт помогает понять перенос. Он может отражать доступность учебной организации, расписание участника или внутреннее ограничение ресурсов. Запись должна сохранять указанную причину, вместо того чтобы переводить каждую задержку в отсутствие заинтересованности. Это делает следующий разговор конкретнее, не обещая заранее готового решения. Участникам полезно знать, что именно ещё требует согласования, а не видеть только общий ярлык «занятие отложено».
Доли препятствий нельзя складывать без проверки
Проценты опроса о барьерах требуют отдельной трактовки. Один респондент может сталкиваться с несколькими препятствиями, если анкета позволяет выбрать несколько ответов. Без самой анкеты нельзя предполагать, что категории взаимно исключают друг друга или их сумма описывает разделение единой группы. Названное препятствие также не устанавливает его практическую тяжесть. Краткое сообщение не подтверждает, как взвешивались ответы, и эта статья не восполняет отсутствующие подробности методики. Оговорка необходима именно для правильного чтения долей, а не для произвольного сомнения в любом числе.
Составленное упражнение с десятью людьми делает пересечение видимым. Шесть человек могут назвать расписание, пять — стоимость, причём четверо окажутся в обеих группах. Тогда получится одиннадцать упоминаний среди семи разных людей. Сложение двух долей даст 110 процентов, что само по себе не является ошибкой при разрешённых нескольких ответах. Арифметика объясняет различие упоминаний и людей; она не восстанавливает результаты института. Её нельзя использовать для оценки действительного пересечения категорий исходного опроса, поскольку необходимых ответов в распоряжении автора нет.
Вопрос отчётности состоит в том, измеряет ли процент респондентов, ответы или другую единицу. При обсуждении бюджета следует сохранять указание на источник и признавать недостающие сведения о методике. Нельзя также превращать выбранный барьер в доказанную причину слабых результатов обучения. Следующие полезные сведения касались бы самой анкеты и основы ответов, а затем записей отдельных программ, если конкретная организация хочет понять собственные ограничения. Данные одного уровня не следует автоматически переносить на другой, даже когда формулировки вопросов кажутся очень похожими.
Вывод следует выбирать после проверки сопоставимости
Наиболее полезный обзор бюджета начинается с короткого набора определений, а не с длинного рассказа об успехе. Определения позволяют участникам установить, что изменилось, что остаётся сопоставимым и какая неопределённость влияет на решение. Организация могла бы приспособить приведённый редакционный перечень к собственному вопросу отчётности. Это способ рассмотреть сведения, а не утверждение, что опрошенные компании уже используют такие записи. Каждая строка должна помогать проверить конкретное условие, а не создавать впечатление подробности за счёт общего словаря.
- Назвать период учёта, границы организации и включённые категории затрат.
- Разделить приобретённые услуги и распределённые внутренние ресурсы, когда этого требует вопрос.
- Указать знаменатель участников и отличить уникальных людей от отдельных записей на занятия.
- Определить каждую меру времени: плановую, проведённую, посещённую или оплаченную.
- Показать изменения определений и отсутствующие категории рядом со сравнением.
- Сохранять ограничения расписания и результаты обучения в отдельных записях, пока сведения не связывают их.
Каждая строка должна привести к ответу или явно обозначенному пробелу. Если знаменатель изменился, проверка может описать это изменение. Если категорию не удаётся согласовать, счёт может показать ограничение, вместо того чтобы расширять значение процента сверх его границ. Полезное сравнение не требует исчезновения всей неопределённости. Ему нужна достаточная прозрачность, чтобы читатель понимал, какое решение могут поддержать имеющиеся сведения. Участники обзора тогда способны обсуждать недостающую информацию предметно, не возвращаясь каждый раз к спору о привлекательности общей суммы.
Ресурсы и результаты требуют связанных отдельных записей
Счёт ресурсов отвечает на вопрос, что было выделено или использовано. Результат обучения отвечает на другой вопрос — об определённой деятельности и её целях. Производственный результат добавляет ещё один уровень, связанный с рабочими условиями. Эти записи можно рассматривать вместе, но ни одна не должна автоматически заменять остальные. Более крупные расходы могут поддерживать программу; дополнительные часы могут позволять больше занятий. Приводит ли это к желаемому изменению, остаётся вопросом сведений о конкретной программе. Сам факт предоставления ресурса не устраняет необходимость отдельно рассматривать его применение.
Такое различие улучшает и общение с работниками и руководителями. Бюджет обучения можно честно описать как выделение ресурсов, отдельно сообщая результаты конкретных программ. Это оставляет место для полезной деятельности, последствия которой ещё изучаются, или для крупного счёта, состав которого изменился. Описание не утверждает, что деньги сами измеряют компетентность, и не подразумевает, что нерешённый вопрос расписания делает обучение невозможным. Оно позволяет говорить об обязательствах организации без выдуманного доказательства того, что все желаемые последствия уже наступили.
Апрельский материал даёт повод поставить более точные вопросы о расходах на обучение. Следующий шаг трактовки — сохранить основу сравнения: категорию, группу людей, единицу времени и период. Когда они видимы, номинальная сумма и среднее число часов помогают содержательному разговору, не неся выводов, которых установить не могут. Самое убедительное объяснение бюджета позволяет читателю проследить ресурсы, понять знаменатель и увидеть, где результату ещё требуются собственные подтверждения. Именно такая ясность делает сравнение пригодным для следующего обсуждения, даже если часть необходимых сведений пока остаётся неизвестной.





