Изменённый ориентир — новое наблюдение о плане
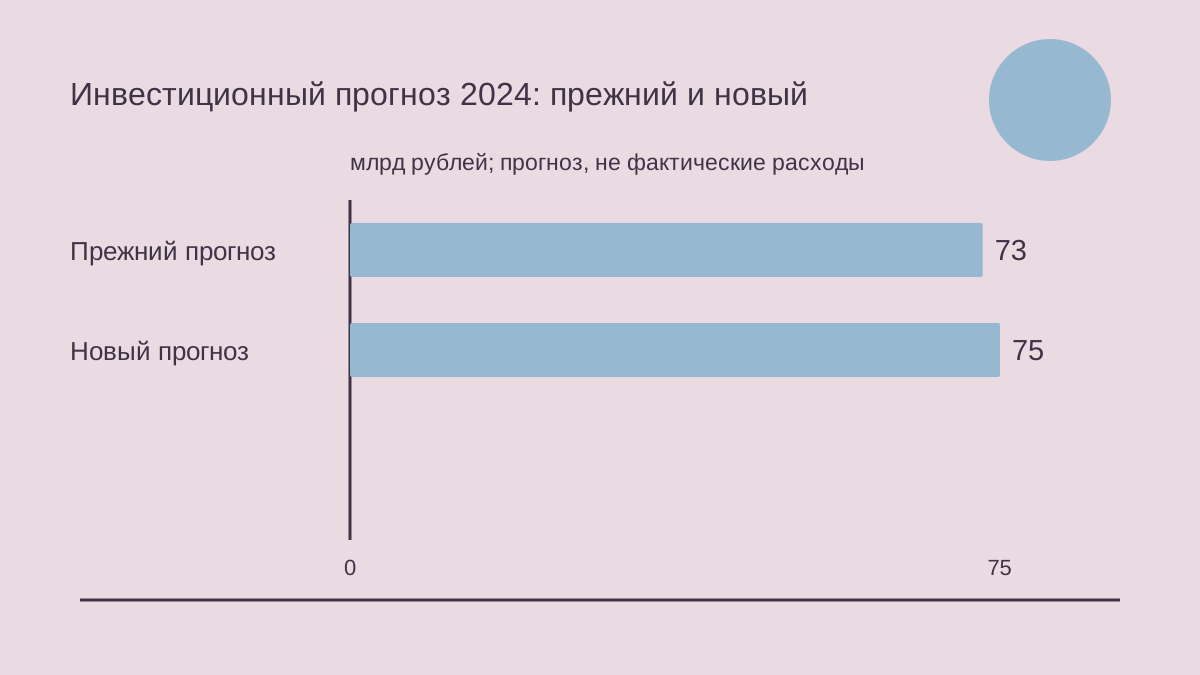
7 ноября 2024 года «Интерфакс» сообщил, что «ФосАгро» (PhosAgro) повысила годовой инвестиционный ориентир с 73 млрд до 75 млрд рублей; прежняя величина включала капитализируемые ремонты. Отдельно в публикации названы около 38 млрд рублей общих капитальных затрат нового рудника. Это атрибутированные заявления компании, а не независимо проверенные записи расходов. Годовой ориентир и общая стоимость проекта имеют разные временные границы.
Изменение даёт полезное доказательство заявленного плана на определённую дату. Оно не объясняет причину пересмотра, не устанавливает, что вся сумма уже потрачена, и не доказывает превышение исходной стоимости отдельного проекта. Для оценки исполнения нужны определённая база и наблюдения на совместимом основании. Заголовок предоставляет отправную точку такой оценки, а не готовый вывод. Читателю важно понимать, какой именно вопрос пока остаётся без ответа.
В статье предложена управленческая схема записи пересмотра бюджета. Это оригинальный анализ, а не описание неопубликованного процесса согласования компании. Схема спрашивает, какие границы изменились, когда ожидаются соответствующие работы или платежи и какое сравнение сохраняет смысл. Она не даёт финансового прогноза и не рекомендует инвестиции. Её задача — сохранить значение нового ориентира, чтобы последующие доказательства можно было оценить без незаметной замены базы. Далее условные примеры обозначают возможные ситуации для проверки, а не установленные действия предприятия.
Версии нужно обозначение, а не только сумма
Бюджетная сумма становится понятной, когда можно определить её версию. Версия должна указывать дату, период и охват вместе со статусом оценки. Без этих признаков читатель способен сравнить величины, которые внешне описывают одну программу, но отвечают на разные вопросы. Изменение суммы само по себе не объясняет, какая граница сдвинулась. Даже одинаковое название программы не устанавливает неизменность включённых в неё работ.
В предлагаемой записи версии следует сохранять прежний ориентир, а не заменять его новой величиной во всех местах. Нужно указать, когда пересмотр стал актуальной базой планирования, и назвать информацию, доступную в тот момент. Тогда последующая проверка сможет спросить и об исполнении нового плана, и о его отличии от прежнего. Это связанные, но разные оценки. Для каждой необходимы собственные основания и даты наблюдения.
Представим условную программу, поздняя версия которой включает деятельность за пределами прежней. Сравнение итогов без записи об охвате сделало бы добавленную деятельность неотличимой от роста цены неизменных работ. Пример не устанавливает расширение границ у «ФосАгро». Он показывает, зачем описание версии необходимо до отнесения разницы к качеству исполнения. Определённая версия делает сравнение воспроизводимым; сохранение одной наибольшей или последней суммы этого не обеспечивает. Предлагаемое требование касается записи смысла, а не утверждения о реальной системе документов предприятия. Неизвестные процедуры компании остаются неизвестными.
Сопоставимый охват — требование к доказательствам
Знакомое название инвестиций не определяет учитываемую совокупность. В предлагаемом сравнении следует документировать включённую деятельность для обеих версий. Нельзя считать одинаковое обозначение доказательством одинакового охвата или предполагать, что любое движение означает изменение стоимости тех же работ. Оговорка о границах является частью показателя, а не второстепенным пояснением после вывода.
При наличии доказательств проверка могла бы различать добавления, исключения и изменения внутри неизменного охвата. Необъяснённая составляющая должна оставаться необъяснённой. Её не следует относить к наиболее удобной категории только ради совпадения итогов сверки. Публикация не даёт полного перехода между двумя ориентирами, поэтому этот разбор не создаёт его самостоятельно. Недостающая детализация обозначает вопрос для дальнейшего изучения, но не разрешение придумать ответ.
Условное изменение классификации может менять сумму плана без изменения физических работ. Условное расширение охвата может менять и то и другое. Условное изменение цены может менять сумму при прежнем ожидаемом результате работ. Эти возможности требуют разных доказательств и имеют разные последствия для оценки исполнения. Их перечисление не выявляет фактическую причину пересмотра. Оно задаёт предлагаемую проверку: до суждения о результате установить, относится ли сравнение к одной совокупности. Если установить это нельзя, ориентир можно точно сообщить, сохранив объяснение ограниченным. Уверенность формулировки не должна превышать полноту сведения об охвате.
Годовой период и общая стоимость проекта — разные измерения
Годовой ориентир описывает период. Общая оценка проекта описывает проект в пределах названной продолжительности или состава. Соседство в одной публикации не делает суммы складываемыми. Поэтому временная граница должна оставаться рядом с суммой. Без доказательства соответствующей связи нельзя считать её отдельным годовым расходом сверх общего ориентира предприятия. Такая арифметика подменила бы неизвестный порядок включения уверенным итогом.
В предлагаемой схеме сроков нужно отличать общую оценку проекта от части, относящейся к годовому периоду планирования. Следует сохранять основание этой части, а не выводить её вычитанием несвязанных чисел. Если годовая часть не раскрыта, она должна быть обозначена как недоступная. Отсутствие суммы не означает нулевого вклада, но и общая стоимость проекта не устанавливает неизвестную годовую величину. Для ответа нужны соответствующие записи, а не соседнее крупное число.
Представим условный многолетний проект, в котором работы и платежи распределены между годами. Общая оценка может сохраняться при изменении годового распределения. Тогда движение нынешнего ориентира могло бы отражать время, а не общую стоимость. Это возможное объяснение для проверки, а не обнаруженная причина сообщённого пересмотра. Аналитическое требование состоит в сохранении обоих измерений. Их объединение лишает проверку возможности отличить перенос сроков от изменения охвата или цены. Поэтому даже компактное изложение должно явно назвать период каждого используемого финансового показателя.
Согласование, обязательство, платёж и результат требуют разных статусов
Планируемая сумма не устанавливает состояние каждой включённой деятельности. Согласование предложения, обязательство получить работы, платёж и организационный результат являются разными наблюдениями. В предлагаемой проверке исполнения следует сохранять эти статусы отдельно, не позволяя бюджетному заголовку заменить их все. Схема не описывает внутренний порядок согласований компании и не утверждает, что конкретное действие прошло определённую стадию.
Полезная запись связывала бы каждый статус с собственным доказательством и датой. Если информация относится к плану, запись должна оставаться наблюдением о плане. Если она относится к достигнутому производственному этапу, этап следует описать в названных границах. Наличие завершённого этапа внутри программы не доказывает завершённости всех связанных платежей или других работ. Отдельный благоприятный результат не должен превращаться в общий статус всего бюджета.
Представим условный проект, где платёж предшествует наблюдаемому организационному результату. Другой вариант может давать наблюдаемый результат, когда часть платежей остаётся за пределами нынешнего периода. Примеры показывают, почему продвижение нельзя свести к одному статусу. Они не устанавливают наличие этих вариантов у «ФосАгро». Предлагаемая проверка спрашивает, какой статус значим для решения и подтверждают ли его доказательства. Она не принимает потраченные средства за автоматическое доказательство полезного выпуска и не считает сообщение о производственном событии полной записью финансового исполнения. Для каждого вывода нужны подходящие сведения, соответствующие периоду и объекту.
Сверка пересмотра должна сохранять неопределённость
Сверка версий бюджета полезна, даже если не объясняет каждую составляющую. Её ценность состоит в различении документированных изменений и неразрешённых расхождений. Предлагаемый переход начинался бы с прежнего ориентира, называл подтверждённые движения на постоянной основе и завершался новым ориентиром. Необъяснённый остаток следовало бы сохранять, а не скрывать в общей категории. Такая категория может сделать таблицу завершённой внешне, но не добавляет доказательства.
Для каждого движения нужны сведения об охвате и времени. Общее утверждение о продолжении проектов не распределяет изменение между ними. Перечень проектов также не доказывает, что каждый внёс вклад в пересмотр. Публикация называет направления деятельности, но соседство названий не позволяет придумать распределение бюджетной разницы. Если вклад отдельного проекта неизвестен, его нельзя назначить пропорционально заметности проекта в тексте или размеру названной общей стоимости.
Условная сверка могла бы включать изменение сроков и охвата, частично компенсирующие друг друга. Небольшой чистый пересмотр не устанавливал бы малый масштаб исходных движений. Более крупный пересмотр также не определял бы причину без сверки. Примеры объясняют, почему итог является наблюдением, а не разложением. В предлагаемой проверке следует сообщать подтверждённую часть, указывать неизвестное и не заменять пробел уверенным рассказом. Тогда позднее уточнение будет отличимо от знания на дату первоначального изучения, а результат не получит задним числом более сильное основание.
Постоянная база придаёт смысл последующим сравнениям
Последний ориентир может быть актуальной базой планирования, не отменяя роли прежнего в изучении изменения. В предлагаемой проверке нужно назвать базу каждого вопроса. Исполнение относительно нового плана и движение относительно первоначального следует обозначать отдельно. Переключение между ними внутри объяснения способно представить один результат благоприятным или неблагоприятным без изменения самого результата. Проблема возникает из сравнения, а не обязательно из деятельности предприятия.
База также требует постоянных единиц и охвата. Если они меняются, проверка должна либо сверить изменение, либо объяснить утрату прямой сопоставимости ряда. Более свежая сумма не становится автоматически лучшим основанием для каждого вопроса. Выбор зависит от того, что именно исследование устанавливает. Поэтому дату версии и назначение сравнения следует сохранять рядом с выводом, особенно когда используются несколько опубликованных ориентиров.
Условная программа может соответствовать новому годовому ориентиру, отличаясь от прежнего. Это отвечает на один вопрос исполнения, оставляя открытым другой вопрос пересмотра. Без доказательств нельзя описывать результат как выполнение всех прежних ожиданий. Аналогично отличие от устаревшего ориентира не следует автоматически объявлять неудачей относительно текущего плана. Предлагаемая дисциплина сохраняет оба вопроса и явно называет основание. Тогда читатель способен оценить наблюдение без самостоятельного восстановления меняющейся цели по разрозненным сообщениям. Сохранение прежней версии служит прозрачности анализа, а не требованию считать её единственно допустимым планом.
Для оценки отклонения нужно определённое объяснение причины
Изменение ориентира может ставить вопросы об исполнении, но не отвечает на них. Обозначения перерасхода, ускорения или расширения подразумевают разные причины и сравнения. В предлагаемой проверке нужно подтверждать подразумеваемую связь до применения обозначения. Иначе точное число оказывается внутри неточного объяснения, а читатель получает более сильный вывод, чем позволяет источник. Уверенное управленческое название не заменяет доказательство причины.
Для вопроса об исполнении нужны соответствующий охват работ, согласованное основание сравнения и наблюдение произошедшего. Для вопроса о времени нужны сведения о переносе деятельности между периодами. Для вопроса об охвате нужны доказательства добавления или исключения результата работ. Это предлагаемые требования к сведениям, а не обнаруженные причины фактического пересмотра. Основная публикация не устанавливает полного объяснения изменившегося ориентира, и текст не должен восполнять это ограничение предположениями.
Условная сумма может расти из-за удорожания тех же работ, включения других работ или переноса большей части многолетней программы в нынешний год. Каждая возможность нуждается в собственном объяснении. Нельзя выбирать между ними интуитивно или считать причиной самый крупный проект, упомянутый в статье. Если доказательства поддерживают только пересмотр плановой суммы, именно это является обоснованным наблюдением. Ограниченный вывод полезен, поскольку точно задаёт следующий вопрос: какое документированное движение объясняет разницу на сопоставимом основании? Дальнейшая проверка должна отвечать на него, а не повторять оценочное название изменения.
Запись решения связывает пересмотр с конкретным вопросом
Пересмотр бюджета легче изучать, когда названо рассматриваемое решение. Вопрос о годовом распределении отличается от вопроса об общей стоимости проекта или готовности к производственному этапу. В предлагаемой записи следует определять решение, его горизонт и значимые доказательства до выбора основания сравнения. Тогда доступная сумма используется по назначению, а не потому, что оказалась единственным крупным показателем публикации.
Запись могла бы сохранять использованную версию, предположения об охвате, неразрешённые составляющие и наблюдение, которое оправдало бы новую проверку. Это позволяет понимать последующие изменения, не изображая первоначальный выбор полностью информированным. Также новая информация не будет представлена так, словно она всегда поддерживала прежнее решение. Изменение знания следует отличать от изменения деятельности, иначе последовательность оценок становится внешне уверенной, но непроверяемой.
Представим условную проверку правдоподобия годового графика. Сведения о завершённой работе могут иметь значение, но сами по себе не определяют все платежи или оставшиеся этапы. Другая проверка общей оценки проекта требует иных границ. Одно публичное сообщение может участвовать в обоих обсуждениях, не отвечая полностью ни на одно. Полезная предлагаемая запись показывала бы ограниченный вклад сообщения. Она не превращает план в распоряжение потратить средства, утверждение о внутренних полномочиях или оценку подходящего финансирования. Схема касается смысла и прослеживаемости доказательств, а не неопубликованного решения организации. При отсутствии нужных записей вывод остаётся условным и сохраняет вопрос для дальнейшего исследования.
Исторический вывод остаётся в границах сообщения
Проверка может использовать датированное сообщение о плане, сохраняя разные горизонты. Оно не предоставляет полной записи исполнения или причины каждого движения между версиями. Обоснованное толкование должно сохранять границу, а не использовать последующие результаты, чтобы первоначальное объявление выглядело более определённым. Более позднее подтверждение не является доказательством, доступным на историческую дату публикации.
Оригинальный управленческий вывод состоит в том, что бюджетной сумме нужны версия, охват, период и статус. Эти признаки определяют допустимое сравнение. Их явное сохранение позволяет отличить пересмотр ожидания от расходов, общую стоимость проекта от годовой части и производственный этап от завершения программы. Каждое различие относится к конкретному вопросу, а не к формальному усложнению текста ради осторожной формулировки. Без этих различий точная сумма может поддерживать неточное суждение.
Предлагаемая схема требует сверку там, где нужно причинное объяснение, и сохраняет необъяснённый остаток при неполных доказательствах. Она называет базу до оценки исполнения и записывает новое наблюдение, способное изменить вывод. Эти требования не описывают скрытый процесс компании и не сообщают результат будущего периода. На историческую дату полезное наблюдение ограниченно, но конкретно: ориентир изменился, а суждение о причинах или исполнении требует дополнительных совместимых сведений. Различие позволяет использовать публичное число, не придавая ему значения, которого источник не устанавливает. Неизвестные причины остаются предметом дальнейшей проверки, а не частью якобы установленного результата.
- Записать дату и обозначение версии бюджета.
- До сравнения сумм сохранить охват и период.
- Различать планы, обязательства, платежи и наблюдаемый результат.
- Объяснять документированные изменения и оставлять неизвестные различия видимыми.





