Результаты «Ростелекома» (Rostelecom) за 2024 год показывают, почему растущий цифровой бизнес требует внимательного измерения перед инвестиционными решениями. В сообщении от 26 февраля 2025 года «Интерфакс» описал показатели оператора из России. Собственные таблицы выручки компании дают существенное уточнение: цифровые услуги и цифровые управленческие кластеры являются двумя классификациями деятельности, а не двумя суммами для сложения. Понимание этого различия помогает перейти от заголовка о выручке к содержательному вопросу о том, где дополнительный капитал способен обеспечить отдачу.
Два взгляда на одну группу
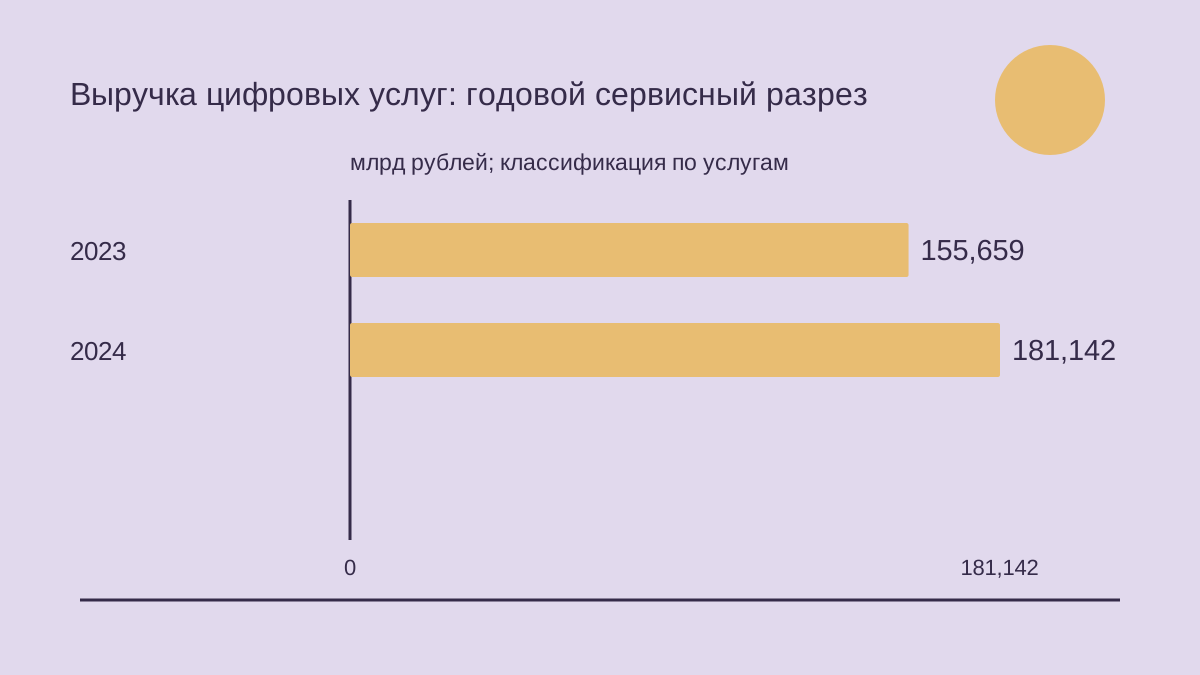
В официальном обзоре выручки указаны 181,142 млрд рублей годовых доходов цифровых услуг и 172,708 млрд рублей доходов цифровых кластеров. Оба показателя относятся к группе с консолидированной выручкой 779,945 млрд рублей. Разрез услуг классифицирует продаваемый продукт, а управленческий разрез группирует деятельность по организационной ответственности. Сложение двух цифровых сумм смешало бы системы классификации и представило пересекающуюся деятельность как дополнительный бизнес, которого такое арифметическое действие само по себе не создаёт.
Подобное различие знакомо любому предприятию, которое продаёт несколько продуктов через несколько подразделений. Продукт может относиться к одной категории услуг, а поставляющая его организация — к управленческому сегменту. Эти классификации служат разным целям. Разрез услуг помогает объяснить предложение для клиента и его развитие. Управленческий разрез помогает определить, кто ведёт деятельность и отвечает за результаты. Ни один взгляд не становится ненужным из-за существования другого. Аналитическая ошибка возникает тогда, когда читатель считает их взаимоисключающими частями одной общей суммы и пытается построить итог без проверки пересечений.
Перед использованием таблицы следует определить вопрос. Для исследования структуры клиентского спроса нужно начинать с категорий услуг. Для обсуждения ответственности за ресурсы — с управленческих категорий. Для оценки экономики предлагаемого проекта ни одной агрегированной таблицы самой по себе недостаточно. Третья задача требует более узкой границы вокруг инвестиции и операций, которые она изменяет. Разделение вопросов делает таблицы полезнее и уменьшает соблазн выбирать тот цифровой показатель, который позволяет представить наиболее убедительный рассказ об инвестициях, даже если его границы не соответствуют рассматриваемому решению.
Сверка входит в содержательную интерпретацию
Годовой управленческий разрез включает 125,959 млрд рублей исключений и корректировок. Вычитание этой строки из представленных управленческих категорий приводит их к консолидированной выручке группы. Строка является переходом между уровнями учёта, а не доказательством потери соответствующей суммы денег. Её наличие также не подтверждает неправильный учёт. Без подробной расшифровки внешний читатель не должен относить каждую корректировку к определённой внутренней операции. Непосредственный смысл строки заключается в необходимости сверить валовые управленческие категории перед сравнением с внешними продажами группы.
Пример условного интегрированного оператора объясняет значение такой проверки. Одно подразделение может предоставлять инфраструктуру, которую другое использует для оказания услуги клиенту. Внутренний коммерческий показатель первого подразделения помогает его руководителям отслеживать деятельность, а показатель второго — контролировать готовое предложение. На уровне группы внутреннее отношение не создаёт второй внешний платёж покупателя. Этот пример объясняет назначение проверки границ. Он не восстанавливает отдельные исключения «Ростелекома» и не утверждает, что все корректировки компании возникают именно таким способом или имеют одинаковую хозяйственную природу.
Сверка должна оставаться видимой при использовании управленческих показателей в инвестиционном обсуждении. Предложение проекта может описывать доход подразделения, которое его инициирует, пользу для другого подразделения и экономию для группы. Такая польза не обязательно складывается. Внутренний платёж может быть доходом одной команды и расходом другой. Экономика группы требует проследить воздействие на обе стороны. Иначе предложение будет выглядеть привлекательным потому, что презентация учитывает внутреннюю выгоду без соответствующей внутренней стоимости, хотя хозяйственный результат всей группы от этого не улучшается автоматически.
Квартал отличается от года
В официальной таблице выручка цифровых услуг за четвёртый квартал составляет 69,292 млрд рублей. Это подтверждает, что знак процента рядом с 69,3 в сообщении агентства нельзя переносить в финансовое сравнение. По базам официальной таблицы наши расчёты дают около 29,6% квартальной выручки группы и 23,2% годовой выручки для цифровых услуг. Это доли за разные периоды. Более высокая квартальная доля не доказывает, что в следующем году структура оборота останется такой же или что наблюдаемое соотношение следует использовать как готовый прогноз.
Сравнение периодов должно начинаться с определения измеряемой величины. Годовая сумма отражает деятельность за двенадцать месяцев, а показатель четвёртого квартала — за три месяца. Деление обеих сумм на соответствующие итоги группы даёт допустимые доли, но не объясняет причину их различия. В общем хозяйственном анализе возможны такие объяснения, как график проектов, момент приёмки работ заказчиком и изменение состава услуг. Их применимость к конкретной компании требует доказательств. Само сравнение не позволяет выбрать причину и не заменяет сведения об исполнении заказов в рассматриваемом периоде.
Такая осторожность полезна при оценке расширения. Перенос сильного квартала на годовой масштаб способен представить новый актив полностью загруженным раньше, чем будет доказан соответствующий спрос. Игнорирование квартала тоже может скрыть реальное изменение деятельности. Более полезный подход фиксирует различие и запрашивает историю заказов, график поставки и данные сопоставимых периодов. Эти документы помогают отличить устойчивую операционную модель от концентрации работы внутри одного отчётного отрезка. Таблица выручки начинает такое исследование, но не завершает его и не определяет будущую загрузку оборудования.
Рост выручки входит в решение о капитале
В датированном сообщении о результатах компания обсуждает оптимизацию инвестиций и перенос части проектов на более поздние периоды при продолжении вложений в критически важную инфраструктуру. Это планы руководства на момент публикации, а не доказательство последующего исполнения. Они обозначают существенную задачу: даже растущая деятельность требует выбора последовательности, масштаба и объёма выделяемых ресурсов. Увеличение продаж не отменяет необходимости определить, что именно изменит следующая инвестиция и какие обязательства она создаст.
Соответствующее сравнение должно учитывать добавочный эффект. Что произойдёт при реализации проекта и что случится при осуществимой альтернативе? Альтернативой редко является предприятие без расходов и деятельности. Это может быть дальнейшее использование существующего актива, меньшее расширение, другой порядок оказания услуги или более поздний запуск. Сопоставление проекта с нереалистичным вариантом без затрат преувеличивает его пользу. Здесь предлагается самостоятельная аналитическая модель, а не расчёт нераскрытой доходности проектов «Ростелекома». Её назначение — установить правильный предмет сравнения до подстановки конкретных финансовых значений.
Предложение также должно различать существующую и дополнительную выручку. Перевод услуги на новую инфраструктуру способен защитить сложившиеся отношения с клиентом без возникновения новой продажи. Это всё равно может быть ценным. Напротив, представленный как расширение проект может частично заменять существующие мощности. В решении нужно фиксировать оба эффекта и не считать защищённый оборот вновь созданной выручкой. Таблица услуг помогает определить соответствующую деятельность, но не устанавливает, какая её часть зависит от предлагаемой инвестиции и какая сохранилась бы при другом техническом решении.
Общая инфраструктура меняет границу расходов
Цифровые услуги могут использовать активы и команды, обслуживающие также другие направления. При инвестиционном рассмотрении это создаёт два отдельных вопроса о расходах. Первый касается распределения существующих затрат для внутренней отчётности. Второй — расходов, которые действительно изменятся после принятия решения. Распределение может быть полезно для ответственности, не представляя собой денежный расход, которого можно избежать. Признание каждого распределённого расхода добавочным способно привести к отказу от разумного проекта. Игнорирование общих расходов способно привести к одобрению проекта, требующего реального расширения ресурсов в другом подразделении.
Рассмотрим условную услугу, добавленную к инфраструктуре со свободными мощностями. Вначале потребность в дополнительном оборудовании может быть ограниченной. Однако с ростом спроса услуга способна приблизить момент более крупного расширения. Полезная модель решения определяет этот порог вместо предположения, что свободная мощность всегда бесплатна. Она также учитывает, какие другие направления могли бы использовать тот же ресурс. Пример объясняет значение стоимости упущенной возможности. Он не устанавливает загрузку «Ростелекома», пороги обновления оборудования или набор реально доступных компании альтернативных проектов и способов обслуживания клиентов.
Такое же рассуждение применимо к людям и операционной поддержке. Существующая команда может принять ограниченную нагрузку, но после определённого уровня потребуются дополнительные сотрудники. Коммерческий прогноз, предполагающий неограниченную поддержку неизменной командой, способен скрыть ограничение масштабирования. Важен не вопрос о том, называется ли услуга цифровой, а вопрос о ресурсах, которые потребляет её оказание на каждом этапе. Ответ должен следовать из операционного планирования и измеренной нагрузки, а не из широкой категории выручки или общего обещания эффективности, которое не описывает необходимые трудовые и технические возможности.
Поддержание работы и расширение требуют разных правил
Предприятие должно отличать поддержание существующей услуги от расширения коммерческого охвата. Поддержание может сохранять доступность сервиса, исполнение договора и доверие покупателя. Расширение может создавать новые мощности, предложения или доступ к дополнительному спросу. Проект способен выполнять обе задачи, но его обоснование должно их разделять. Проверка только новой выручки для поддерживающих работ пропускает предотвращаемое ухудшение. Применение только аргумента непрерывности к необязательному расширению способно скрыть вложение, коммерческое обоснование которого остаётся слабым. Правила оценки должны соответствовать назначению каждой части инвестиции.
Для поддерживающего проекта следует определить сбой или ухудшение, которое инвестиция должна предотвратить. Затем нужно установить обязательства по услуге, доступные альтернативы и сведения о существующем активе. Для расширения следует определить дополнительную возможность и доказательства спроса на неё. Эти предлагаемые вопросы не утверждают, что какой-либо актив «Ростелекома» выходит из строя или что раскрытому расширению недостаёт клиентов. Они объясняют, как сохранить конкретность инвестиционного обсуждения, когда группа поддерживает несколько направлений с использованием общей инфраструктуры и должна распределять между ними ограниченные ресурсы.
Совмещённый проект требует прозрачного сравнения с меньшим вариантом, обеспечивающим только продолжение работы. Если выбирается более крупный проект, дополнительные обязательства должны обосновываться дополнительными возможностями, а не скрываться внутри необходимых расходов. Такое сравнение помогает понять, какая часть вложений обязательна, а какую можно выполнять в другой последовательности. Оно также создаёт содержательную базу последующей оценки. Без такой базы успешное продолжение существующей услуги можно представить доказательством полезности всех необязательных элементов проекта, хотя фактический результат подтверждает лишь решение задачи непрерывности.
Условия одобрения должны проверять связь с клиентом
Полезный порядок одобрения переводит широкие стратегические формулировки в проверяемые документы. Предлагаемый актив требует определённой услуги, ожидаемого применения и ответственного за предположения. Доказательства спроса должны различать подписанные обязательства, запросы, испытания и внутренние ожидания. Технический план должен различать установленную возможность и возможность, которую реально можно предоставить клиенту. Следующая последовательность является аналитическим инструментом, а не описанием внутреннего инвестиционного комитета «Ростелекома». Она помогает связать финансовый расчёт с хозяйственными изменениями, которые должны произойти после выделения средств на проект.
- Определить услугу и ответственное за её оказание управленческое подразделение, сохраняя видимость обеих классификаций отчётности.
- Установить, какие клиентские операции изменятся благодаря предложению, а какие продолжатся без него.
- Определить дополнительные активы, сотрудников и поддержку, включая пороги, после которых потребуется дальнейшее расширение.
- Сравнить предложение с осуществимым меньшим или более поздним вариантом при согласованных границах учёта и времени.
- До одобрения установить наблюдаемые показатели завершения и использования, чтобы впоследствии проверить результат.
Эти документы должны сохранять неопределённость. Запрос покупателя может стать контрактом, однако инвестиционная модель не должна молча признавать их равнозначными. Контракт может зависеть от завершения технического этапа, что создаёт другую неопределённость. Назначение ответственного и даты пересмотра делает такие зависимости управляемыми. Замена их одним оптимистичным показателем спроса убирает информацию, необходимую для решения. Ясное обоснование проекта может выглядеть менее впечатляющим, чем масштабный прогноз, но лучше помогать распределению ресурсов, поскольку показывает проверяемые основания и условия, от которых зависит ожидаемая коммерческая отдача.
Оценка результата требует большего, чем новый график выручки
После завершения проект нужно сопоставлять с первоначальной границей решения. Стали ли обещанные возможности доступны вовремя? Пользовались ли ими соответствующие услуги? Какие дополнительные расходы возникли и какие ожидаемые клиентские операции состоялись? Эти вопросы отделяют исполнение от коммерческого результата. Актив может быть успешно установлен, тогда как спрос развивается медленнее ожиданий. Услуга может расти, опираясь на ранее существовавшую мощность. Ни одну ситуацию нельзя понять, рассматривая только движение общего показателя цифровой выручки без связи с конкретным активом, клиентом и первоначальными условиями одобрения.
При оценке нужно учитывать изменения классификации. Перевод деятельности между подразделениями может изменить отражённую выручку сегмента без изменения внешнего бизнеса группы. Переклассификация продукта аналогично воздействует на категорию услуг. Проверка решения должна прослеживать исходную деятельность через такие изменения или объяснять невозможность сравнения. Это общая дисциплина отчётности, а не обвинение «Ростелекома» в неправильном изменении категорий. Согласованные границы необходимы всякий раз, когда инвестиция оценивается более чем за один период и её результат сопоставляется с первоначальным планом, составленным в другой структуре управленческого учёта.
Наконец, выводы должны влиять на следующее предложение. Если операционная готовность наступила позже ожиданий, в новом обосновании следует пересмотреть предположения о сроках исполнения. Если прогноз спроса оказался неточным, следует проверить классификацию клиентских свидетельств. Если общие ресурсы стали ограничением, в следующем расчёте нужно показать соответствующий порог. Поэтому полезная оценка связывает финансовые, операционные и коммерческие документы. Она помогает организации улучшать решения вместо использования растущего заголовочного показателя как единственной меры успеха, которая не объясняет ни причин результата, ни качества первоначального распределения капитала.
Что позволяют установить два разреза выручки
Таблицы «Ростелекома» показывают разные способы описания значительной цифровой деятельности. Они также устанавливают необходимость сверки: выручка услуг, управленческая выручка и консолидированная выручка имеют разные границы. Показатели не раскрывают доходность отдельной инвестиции и не дают основания складывать два цифровых итога. Внимательное чтение создаёт более сильную отправную точку для анализа, чем выбор наибольшей суммы и присоединение к ней предложения о капитале. Числа становятся полезными тогда, когда их экономический смысл соответствует вопросу, на который должно ответить принимаемое решение.
Следующий шаг связывает определённую услугу, ответственное подразделение и дополнительные ресурсы, необходимые для её оказания. Эта связь переводит категории отчётности в модель решения. Она позволяет учитывать и необходимое поддержание работы, и необязательный рост, сохраняя различия в их обосновании. Годовые результаты предоставляют сведения о масштабе и составе деятельности, а решение о капитале требует сведений о предлагаемом изменении. Сохранение связи между этими уровнями без признания их взаимозаменяемыми составляет практическую ценность сравнения и помогает оценивать цифровые вложения в пределах доказательств, доступных для конкретного проекта.





