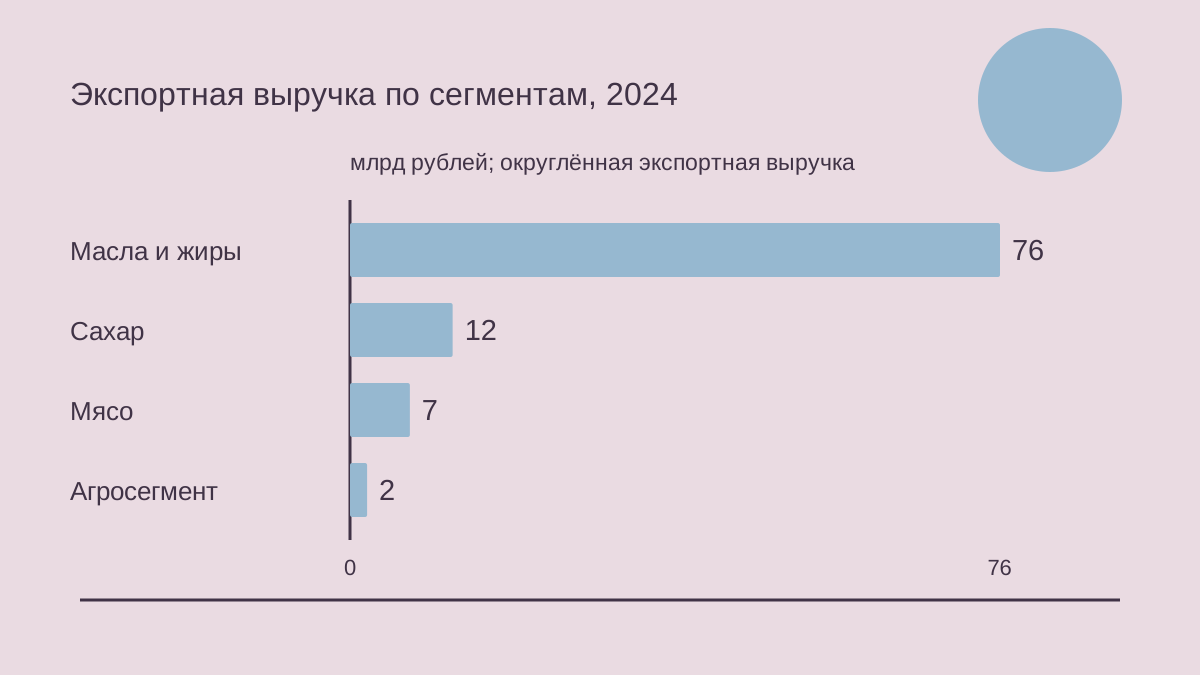
Экспортная география «Русагро» (Rusagro) расширилась, однако число направлений показывает лишь часть коммерческой картины. В сообщении о годовом отчёте от 14 мая 2025 года «Интерфакс» указал экспортную выручку группы за 2024 год в размере 97 млрд рублей, включая 76 млрд рублей масложирового бизнеса. Компания из России поставляла продукцию в 36 зарубежных стран против 23 годом ранее. Эти сведения характеризуют охват и продуктовую структуру, но не показывают, насколько равномерно распределены продажи, покупатели, маршруты и риски расчётов.
Карта продаж и структура контрактов отвечают на разные вопросы
Количество стран назначения полезно для оценки коммерческого доступа. Продажа на прежде не освоенном рынке может потребовать поиска дистрибьютора, согласования характеристик продукции, организации перевозки и приемлемых условий платежа. Поэтому появление ещё одной страны в списке способно свидетельствовать о реальном расширении возможностей отдела продаж. Такой результат заслуживает внимания. Однако на карте небольшая пробная отгрузка и крупный регулярно исполняемый контракт обозначаются одинаково. При принятии решений о мощностях, финансировании и устойчивости это равенство скрывает существенные различия между хозяйственными отношениями.
Представим двух условных экспортёров с одинаковым перечнем стран назначения. Первый распределяет повторные заказы между несколькими покупателями и маршрутами. Второй получает основную выручку от одного покупателя, а в другие страны продаёт лишь эпизодически. Карты выглядят одинаково, но потеря главного клиента имеет для этих предприятий разные последствия. Это аналитический пример, а не описание контрактов «Русагро». Раскрытое количество рынков не позволяет установить ни одну из двух моделей. Годовой отчёт ставит вопрос о том, какие дополнительные сведения помогли бы читателю различить подобные варианты организации продаж.
Та же осторожность необходима при оценке динамики. Выход в новые страны способен уменьшить концентрацию выручки, оставить её прежней или даже увеличить, если продажи крупнейшему существующему покупателю растут быстрее новых направлений. Без разбивки оборота и повторных заказов по рынкам возможными остаются все три варианта. Поэтому расширение стоит оценивать относительно двух отдельных задач: создания новых коммерческих возможностей и формирования экономически сбалансированной структуры заказов. Первая задача может продвигаться раньше, чем появятся измеримые результаты второй. Их разделение позволяет не превращать подтверждённый доступ на рынок в необоснованный вывод об устойчивости.
Продуктовая концентрация видна, другие виды концентрации — нет
Деление округлённых сумм экспортной выручки 76 на 97 даёт приблизительно 78%. Это наш расчёт вклада масложирового бизнеса в экспортный оборот по данным «Интерфакса», а не раскрытая доля отдельной страны или покупателя. Он показывает, что зарубежные продажи заметно смещены в сторону одного направления деятельности. Однако расчёт не позволяет понять, насколько разнообразны продукты, рынки и контрагенты внутри этого направления. Широкая отраслевая категория может объединять как взаимосвязанные коммерческие риски, так и отношения, которые в разных обстоятельствах ведут себя неодинаково.
Каждую продажу можно классифицировать несколькими независимыми способами. Вид продукции определяет производственный процесс и требования к качеству. Покупатель определяет договорную кредитную зависимость. Коридор поставки определяет операционные ограничения. Порядок расчётов определяет, как деньги поступают продавцу. Рассмотрение только одной классификации способно создать впечатление большей диверсификации, чем существует в действительности. При этом крупная продуктовая доля сама по себе также не доказывает неустойчивости. Несколько независимых покупателей с повторяющимся спросом вполне могут поддерживать специализацию производителя на определённой товарной группе.
Содержательная проверка должна сопоставлять эти классификации, а не складывать число категорий. Разные страны назначения могут зависеть от одного дистрибьютора, транспортного ограничения или посредника. Различные продукты могут продаваться компаниям одной группы. Новый покупатель может пользоваться уже существующим коридором доставки и той же цепочкой расчётов. Это возможные связи, которые предстоит проверить, а не установленные источниками отношения. Задача анализа заключается в выявлении общих зависимостей до того, как контракты будут названы независимыми. Простое подсчитывание категорий без проверки их пересечений такую задачу не решает.
Почему прибыль группы не определяет доходность экспортного контракта
Зарубежные продажи входят в более широкую операционную деятельность. Консолидированный показатель прибыли объединяет направления с различными покупателями, структурой затрат и бухгалтерскими корректировками. Даже рентабельность отдельного сегмента может учитывать одновременно внутренние и экспортные заказы. Механическое применение такой рентабельности к сумме зарубежной выручки создаст внешне точную оценку экспортной прибыли без соответствующего распределения расходов. Поэтому экспортный оборот из годового отчёта должен оставаться показателем выручки, пока компания отдельно не раскроет относящийся к нему результат и правила его расчёта.
Это различие существенно при сравнении каналов сбыта. Зарубежный заказ может сопровождаться дополнительными расходами на перевозку, документы, проверку продукции и получение платежа. Одновременно он может обеспечивать другую цену продажи или использовать мощности, которые иначе оставались бы незагруженными. Направление итогового эффекта зависит от конкретного контракта. Ни одно из этих общих соображений не доказывает, что экспортный канал «Русагро» выгоднее или менее выгоден, чем внутренний. Они объясняют, почему для сравнения нужны сопоставимые продукты, периоды и границы расходов, а не средняя рентабельность всей группы.
Полезная граница учёта прослеживает заказ от производства до получения денег. Сначала следует определить, какие расходы уже включены в цену продажи или себестоимость продукта. Иначе стоимость перевозки можно вычесть дважды, а оплачиваемую покупателем услугу ошибочно отнести на продавца. При консолидации также исключается часть операций между подразделениями группы. Внутренние поставки помогают понять устройство интегрированного экспортёра, но их нельзя без разбора прибавлять к внешним продажам. Итоговая выручка и лежащие в её основе хозяйственные потоки отвечают на разные вопросы о деятельности предприятия.
Сравнение заказов начинается с чистого коммерческого поступления
В качестве самостоятельной аналитической модели можно начать с суммы, которую продавец рассчитывает сохранить от определённого заказа. Из неё вычитаются расходы, которые продавец обязан понести для доставки продукции и получения оплаты, исходя из действительного распределения ответственности по договору. Получается чистое коммерческое поступление до более широкого распределения общих расходов. Затем его можно сопоставить с относящимися к заказу производственными и закупочными затратами. Это предлагаемый способ анализа, а не расчёт нераскрытой экспортной рентабельности «Русагро». Для объяснения метода не требуется придумывать значения показателей компании.
Исходные данные должны иметь согласованные единицы измерения. Цена за тонну сопоставляется с затратами на тонну того же продукта, качества и базиса поставки. Для пересчёта валют следует использовать согласованный порядок учёта или принятия решения, а не курс, при котором результат выглядит наиболее привлекательным. Предложенная цена, выставленный счёт и банковское поступление являются разными документами. Их сверка особенно полезна, когда удержания или комиссии начисляются после выставления счёта. Цель состоит в понимании исполненной сделки, а не в восстановлении отсутствующих договорных условий из одной годовой суммы.
Время также определяет границу расходов. Если оплата поступает позднее, чем предполагает коммерческое сравнение, заказ может потребовать дополнительного финансирования. Рассчитать такой эффект можно только после определения финансируемой суммы, продолжительности и применимой стоимости денег. Сценарий задержки платежа необходимо обозначать именно как сценарий: он не является доказательством просроченной дебиторской задолженности. Количество рынков и экспортная выручка «Русагро» не дают нужных исходных данных. Сохранение неизвестного значения в расчёте полезнее, чем подстановка непроверенного отраслевого среднего с последующим представлением результата как экономики конкретной компании.
Реестр рисков помогает поставить вопросы, но не доказывает результат
В обсуждении рисков за 2024 год компания отмечает вопросы международных платежей и логистики наряду с валютными, ценовыми и контрагентскими рисками. Это раскрытие со стороны руководства. Упоминание риска не доказывает убыток по определённому контракту, а описание меры защиты не доказывает её эффективность. Такое различие необходимо при сопоставлении корпоративного реестра с экспортными результатами: документ предоставляет категории для исследования, а не полный отчёт о фактических последствиях каждой сделки.
Для платёжной зависимости важны вопросы о том, кто должен деньги, когда наступает срок оплаты и какие договорные механизмы защищают поступление средств. Для маршрутной зависимости — о ресурсах, необходимых для завершения доставки, и доступных альтернативах. Для валютной зависимости — о валюте и времени поступлений и расходов. Эти вопросы применимы к реальному контракту после получения его документов. На них нельзя отвечать, предполагая, что все заказы в одном регионе используют одинаковый канал или сталкиваются с одним и тем же ограничением.
Особого внимания заслуживает взаимодействие рисков. Нарушение работы маршрута способно изменить дату доставки, а вслед за ней — момент выставления счёта и получения оплаты. Изменение цены за этот промежуток может повлиять на экономику замещающего заказа. Валютные колебания могут по-разному отразиться на поступлениях и затратах. Это общая причинная модель, а не восстановление убытков, о которых сообщила «Русагро». Её польза заключается в построении согласованного сценария вместо набора отдельных процентных изменений, совокупный смысл которых остаётся неясным для принимающего решение руководителя.
Проверка устойчивости должна определять, что именно перестаёт работать
Полезная проверка начинается с определённого сбоя, а не с тревожного заголовка. Допустим, условный экспортёр временно теряет доступ к одной логистической услуге. Тогда нужно установить затронутые контракты, местонахождение запасов, альтернативные мощности и договорные сроки доставки. Затем следует отделить продажи, которые можно перевести на другой маршрут, от заказов, которые придётся задержать или отменить. Произвольное уменьшение общей экспортной выручки пропускает эти операционные связи. Проверка чувствительности всего объёма может служить предварительным фильтром, но её нельзя выдавать за прогноз исполнения отдельных заказов.
Проверка зависимости от покупателя требует столь же ясных границ. Потеря будущих заказов отличается от невозможности получить оплату за уже поставленные товары. Первое воздействует на спрос и загрузку мощностей, второе — на существующий актив и доступность денег. Оба события могут произойти одновременно, однако их объединение без пояснения создаёт риск двойного учёта одной зависимости. Для подобного исследования структуры продаж «Русагро» потребовались бы заказы и дебиторская задолженность в разрезе покупателей. Обсуждаемые здесь открытые показатели необходимых сведений не предоставляют.
Проверка альтернативного маршрута должна также учитывать исполнимость. Назвать другой порт или перевозчика не означает обеспечить доступную услугу для требуемой продукции и даты. Практический план требует совместимых условий обработки груза, документированных коммерческих условий и ответственного лица, способного разрешить изменение. Такое рассуждение не утверждает, что у «Русагро» отсутствуют альтернативы. Оно определяет доказательства, которые позволили бы заявить об их наличии. Устойчивость становится подтверждаемой возможностью тогда, когда запасной вариант можно исполнить в пределах ограничений соответствующего контракта, а не просто включить в презентацию.
Показатели, которые отличают активность от долговечности продаж
Руководство может сохранить количество стран назначения и дополнить его показателями для более сложных вопросов. Пробный заказ характеризует доступ, повторный — продолжительность отношений. Подписанный договор характеризует обязательство, оплаченный счёт — завершение платёжного цикла. Ни один показатель не заменяет остальные. Их совместное представление помогает не считать быстро расширяющуюся географию зрелой структурой продаж раньше, чем станут видны повторный спрос и поведение платежей. Следующий перечень является предлагаемой системой наблюдения, а не утверждением о внутренней управленческой отчётности «Русагро».
- Разделять пробные направления и рынки с повторяющимися заказами, указывая период наблюдения.
- Показывать концентрацию выручки по продуктам, группам покупателей и коридорам доставки, а не только по странам.
- Сопоставлять ожидаемые и фактические чистые поступления на согласованном валютном базисе и условиях поставки.
- Сравнивать время оплаты с договорным сроком, отделяя просрочку от обычного периода коммерческого кредита.
- Учитывать, какие запасные маршруты имеют доступные мощности и коммерческое согласование, а какие остаются непроверенными вариантами.
В такой системе необходимо показывать знаменатели и отсутствующие данные. Доля покупателя по выставленным счетам отличается от доли по поступившим деньгам. Доля маршрута по тоннажу отличается от доли по выручке. Все эти варианты допустимы при ясной постановке вопроса, однако изменение знаменателя между периодами способно создать ложную динамику. Неизвестные значения должны оставаться видимыми. Отчёт, который обнаруживает отсутствие клиентских или маршрутных данных, полезнее для оценки структуры контрактов, чем внешне заполненная таблица, составленная из несопоставимых показателей с различными экономическими границами.
Решения о расширении требуют заранее согласованных доказательств
В описании стратегии «Русагро» относит развитие экспорта к приоритетам расширения и указывает, что подробные стратегические цели публично не раскрываются. Это позволяет считать экспортный охват стратегически значимым. Однако внешний читатель не получает права придумывать целевое количество рынков, необходимую экспортную рентабельность или сроки достижения результата. Практический вопрос заключается в том, как предприятие может выбирать между углублением существующего рынка, выходом на новый и улучшением исполнения текущих заказов.
Для первоначального выхода небольшой заказ позволяет изучить требования к продукту, доставку и расчёты. Более крупное обязательство требует сильнее подтверждённых оснований, поскольку оно может поглотить больше запасов, мощностей или кредитных ресурсов. Требования к доказательствам следует согласовать до оценки коммерческого предложения. Иначе интерес к новому рынку способен повлиять на то, какие неопределённости будут признаны допустимыми. Это самостоятельная рекомендация по управлению: отделять сведения, необходимые для испытания доступа, от сведений, необходимых для распределения постоянных коммерческих ресурсов между направлениями деятельности.
При рассмотрении предложения нужно фиксировать и предполагаемую пользу, и возникающую зависимость. Дополнительная страна может разнообразить спрос, сохраняя зависимость от знакомой группы клиентов. Второй покупатель может уменьшить кредитную концентрацию, но пользоваться тем же коридором. Новый продукт может расширить ассортимент, однако потребовать управления ещё одним производственным ограничением. Такие сочетания не являются автоматически нежелательными. Они становятся предметом оценки, когда ответственная команда объясняет компромисс и определяет условия пересмотра решения. Само количество стран назначения такую работу выполнить не может, поскольку не содержит договорных и операционных связей.
Что позволяют установить экспортные результаты
Годовые экспортные показатели подтверждают расширение географии продаж и выраженную продуктовую структуру зарубежного оборота. При этом несколько экономически значимых измерений остаются нераскрытыми. Совместное рассмотрение этих границ полезнее, чем объявление каждой новой страны диверсификацией или признание продуктовой концентрации доказательством хрупкости. Доступные сведения позволяют поставить вопрос о распределении коммерческих зависимостей. Они не позволяют заполнить отсутствующие данные предположениями о географии, покупателях и платёжных практиках. Это различие сохраняет содержательность анализа, не превращая его в произвольный прогноз результатов компании.
Для экспортёра следующий уровень информации связывает заказы, расходы, ограничения доставки и полученные деньги. Для внешнего читателя соответствующая дисциплина заключается в разделении опубликованных результатов, расчётов по округлённым величинам и условных проверок. Отчёт «Русагро» даёт конкретную отправную точку для такого подхода. Большая карта может расширять коммерческий выбор; надёжная структура контрактов требует доказательств того, как эти возможности работают вместе. Две оценки должны развиваться параллельно, а каждый вывод — оставаться в пределах сведений, способных его подтвердить, независимо от привлекательности общего рассказа о расширении бизнеса.





