Рост выручки может отражать укрепление бизнеса, изменение ассортимента или увеличение суммы, получаемой за тот же физический объём. Для производителя, планирующего дополнительные мощности, эти объяснения имеют разные последствия. Годовые показатели Аби (Abi) позволяют отделить денежное измерение от продаж в тоннах, прежде чем оценивать смысл расширения. Речь идёт о прочтении фактов: положительный заголовок о выручке сам по себе не устанавливает увеличение физического спроса или улучшение прибыльности предприятия.
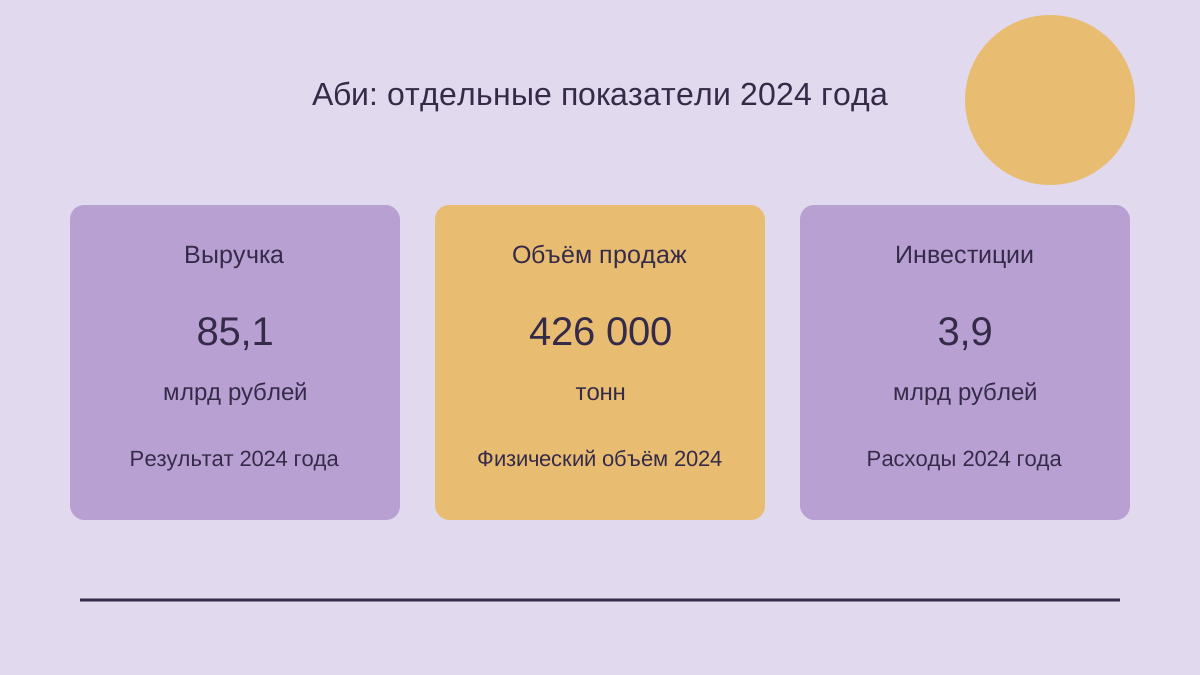
В сообщении Интерфакса от 22 апреля 2025 года со ссылкой на пресс-службу Аби приведена выручка за 2024 год: 85,1 млрд рублей против 78,3 млрд годом ранее. Продажи составили 426 тыс. тонн против 428 тыс. тонн. Вложения достигли 3,9 млрд рублей. Новые мощности «Стародворских колбас» (Starodvorskie Kolbasy) названы первым из двух проектов программы на 26 млрд рублей, предназначенной для удвоения производства; производительность нового завода заявлена на уровне 500 тонн готовой продукции в сутки. Экспортная выручка выросла на 7,3%. Это показатели, сообщённые компанией, а не независимо проверенные выводы о производственной эффективности.
Два измерения отвечают на разные вопросы
Годовое сравнение позволяет сразу установить одно обстоятельство: увеличение денежных продаж не сопровождалось увеличением общего количества проданных тонн. Причину такая констатация не раскрывает. Она определяет вопрос для содержательной коммерческой проверки. Стали ли покупатели платить больше за сопоставимые продукты, изменился ли ассортимент производителя, поменялся ли состав заказчиков и каналов или одновременно проявилось несколько разных факторов?
Выручка выражается в деньгах, а физические продажи измеряют количество продукции. Темпы их изменения не обязаны совпадать, особенно если предприятие выпускает несколько товарных категорий. Тонна одного продукта может иметь другую продажную стоимость, чем тонна другого. Поэтому перераспределение между категориями способно изменить общее соотношение даже при неизменной цене каждого отдельного товара. Это возможное объяснение арифметики, а не утверждение о событиях внутри Аби или о фактических действиях её коммерческой службы.
Различие должно определять и формулировки. Фраза об увеличении продаж без указания единицы измерения может создать впечатление, что было продано больше товаров. Формулировка о росте выручки при снижении тоннажа сохраняет оба наблюдения. Ни одна из них не показывает, стали ли заказчики лояльнее, улучшилась ли дистрибуция или увеличилась ли доля конкретного бренда на рынке. Для каждого такого утверждения нужны отдельные сведения, относящиеся именно к проверяемому обстоятельству.
Выручка на тонну — показатель для диагностики
Деление выручки каждого года на соответствующий объём продаж даёт примерно 199,8 тыс. рублей на тонну для более позднего периода и 182,9 тыс. рублей для предыдущего. На основании округлённых опубликованных значений соотношение увеличилось приблизительно на 9,2%. Это наш расчёт, а не дополнительный показатель, раскрытый компанией. Округление исходных данных также означает, что полученный результат следует считать приблизительным, без видимости точности до последнего рубля.
Название показателя имеет значение. Совокупная выручка на тонну не является ценой определённого товара на полке, общим прайс-листом производителя или доказательством одинакового повышения цен. Расчёт соединяет денежный числитель и физический знаменатель из сообщения. При полноценной бухгалтерской проверке сначала необходимо подтвердить, что они охватывают одинаковый состав бизнеса и одинаковый период продаж. Краткое объявление не содержит подробного сопоставления категорий выручки с количеством соответствующей продукции.
Тем не менее соотношение полезно как сигнал: на изменение выручки повлиял не только общий проданный объём. Управление может использовать этот сигнал для выбора следующего исследования. Корректная реакция состоит в запросе разбивки, а не в подстановке привлекательного объяснения вместо недостающих сведений. Один средний показатель не раскрывает вклад цен, ассортимента и изменения состава рынков или заказчиков, которым была продана продукция.
Проверка цен и ассортимента начинается с сопоставимых товаров
Один из практических подходов — сравнить продукты, продававшиеся в обоих периодах, на одинаковой основе. При сравнении следует учитывать сам товар, вес упаковки, коммерческие условия и канал заказчика. Без этих признаков видимое изменение цены может оказаться продажей другого продукта или другой фасовки, а не повышением стоимости одинаковой сделки. Это предлагаемый метод управления, а не описание внутренней отчётности Аби или утверждение о применении ею именно такого порядка.
Новые и выведенные из ассортимента продукты потребуют отдельного рассмотрения. Исключение их из сравнения продолжающихся позиций помогает выделить изменения внутри устойчивой части предложения, однако одновременно убирает существенную составляющую бизнеса. Поэтому полезная проверка должна сохранять оба взгляда: динамику продолжающегося ассортимента и вклад его изменения. Нельзя выбирать один из них только потому, что он даёт наиболее благоприятную цифру роста или позволяет проще объяснить результат.
Коммерческие условия добавляют ещё один уровень. Сумма в счёте и сумма, сохраняемая после согласованных скидок, поддержки продвижения и других корректировок, — разные понятия. Источник таких условий не раскрывает. Аналитический вопрос заключается в том, одинаково ли сравнение выручки учитывает их в двух периодах. Это не позволяет незаметно превратить обсуждение средней продажной стоимости в недоказанный вывод о силе производителя на переговорах с покупателями.
Полученная последовательность изменений должна связывать начальную выручку с конечной через объяснённые составляющие. Необходимо выделить влияние количества, стоимости сопоставимого товара и изменения ассортимента, не посчитав один эффект дважды. Там, где сведений нет, следует сохранить видимую категорию необъяснённого остатка. Такой остаток честнее и полезнее, чем распределение всей разницы на предполагаемое повышение цены. Он показывает предел знания и конкретное место, где требуются дополнительные данные.
Большая продажная стоимость не доказывает улучшение маржи
Производитель может получать больше денег за тонну и одновременно тратить больше на её изготовление, упаковку и доставку. Для оценки коммерческого результата расходы столь же значимы, как поступления. В сообщении нет производственной себестоимости отдельных товаров, операционной прибыли или чистой прибыли. Следовательно, изменение выручки не позволяет утверждать, что прибыльность улучшилась или что бизнес успешно переложил на покупателей каждое увеличение затрат, сохранив прежнее соотношение доходов и расходов.
Содержательная проверка маржи должна сопоставлять стоимость, сохраняемую от продаж, с расходами соответствующих товаров и каналов. Потребуется единообразное распределение производственных накладных и других общих расходов. Иначе видимое улучшение категории может отражать изменение порядка распределения затрат, а не более сильный коммерческий результат. Это вопросы для исследования; краткое объявление на них не отвечает. Их нельзя считать установленными особенностями компании лишь потому, что годовая выручка стала больше.
Такая же граница относится к производительности. Более высокая выручка на тонну — коммерческое соотношение. Оно напрямую ничего не говорит о выпуске за производственный час, трудозатратах на партию, выходе продукта из сырья или простоях. Эти производственные показатели могут улучшаться, ухудшаться или оставаться прежними при изменении средней продажной стоимости. Раздельный учёт помогает не использовать результат продаж вместо фактов о работе предприятия и его оборудования.
Новой мощности нужны продажи, а не только темп выпуска
Инвестиционное сообщение вводит другую единицу: суточный выпуск готовой продукции на заводе, сопоставляемый с годовыми физическими продажами всей компании. Такие показатели не взаимозаменяемы. Заявленный темп производства на площадке не доказывает годовой объём, а продажи компании не являются прямым измерением загрузки именно этого завода. Соединение чисел без определения охвата создаёт расчёт, который выглядит точным, но не имеет надёжной интерпретации.
Чтобы перевести суточную мощность в ожидаемый годовой результат, планировщику нужны рабочий календарь, время обслуживания оборудования, график выпуска товаров и предположение о выходе на рабочий режим. Чтобы превратить ожидаемый выпуск в продажи, нужен также коммерческий маршрут. Заказчики должны приобрести соответствующий ассортимент, распределительная система — справиться с поставками, а сроки доставки — соответствовать продукту. В сообщении нет полного набора таких предпосылок для обоснованного годового расчёта.
У мощности также бывает несколько назначений. Новый актив может обеспечивать рост, позволять изменить ассортимент или перераспределять производство между площадками. Поэтому почти неизменный тоннаж компании сам по себе не доказывает ненужность открытого объекта. Равным образом наличие объекта не доказывает, что спрос поглотит максимально возможный выпуск. Необходимые сведения зависят от назначения вложений. Перед оценкой использования оборудования следует сначала установить, какую задачу оно должно решать в общей системе производства и продаж.
Заявленная производственная цель программы должна сохранять статус цели. Она не означает, что годовые продажи уже удвоились к дате сообщения. Сумма вложений за год также не раскрывает степень завершения всей программы или стоимость каждого отдельного проекта. Ясное описание различает годовые расходы, охват объявленной программы, факт открытия объекта и его последующий производственный вклад. Для каждого из этих обстоятельств нужен свой показатель и свой период наблюдения.
Тонны продукта и время оборудования требуют отдельного сравнения
Производственному расписанию нужна более точная единица, чем совокупные тонны компании. Разные товары могут требовать разных стадий обработки, упаковочных операций или очистки оборудования между партиями. Общий объём не показывает, какие именно ресурсы занимают эти продукты. Источник не содержит сравнения отдельных процессов, поэтому изменение проданного тоннажа нельзя перевести в такое же изменение загрузки предприятия. Для этого требуется дополнительная связь между ассортиментом и фактической работой линий.
Практический следующий шаг при проверке мощности — сопоставить каждую планируемую товарную группу со временем необходимого оборудования. Изменение ассортимента способно перераспределять работу между участками завода даже без значительного изменения общего количества тонн. Это общая возможность производственного планирования, а не установленное обстоятельство деятельности Аби. Для её проверки нужны маршруты продуктов, достижимая скорость линий и предполагаемая последовательность партий. Сопоставление помогло бы определить, пригодна ли объявленная мощность для ассортимента, который действительно заказывают покупатели, а не только для неопределённого среднего товара. Именно соответствие технической возможности конкретному заказу делает показатель мощности полезным для коммерческого решения.
Качество спроса имеет значение наряду с количеством
Для производителя, оценивающего дополнительные объёмы, коммерческая задача не ограничивается поиском достаточного числа заказов. Они различаются суммой, остающейся после обслуживания клиента, предсказуемостью и ресурсами для выполнения. Крупный заказ может занимать мощность, принося меньше, чем небольшой, лучше соответствующий производству. В имеющемся сообщении нет данных по отдельным покупателям, поэтому нельзя определить, с каким именно спросом столкнулась Аби или насколько выгодным оказался определённый коммерческий канал.
Полезная предварительная проверка должна установить, соответствует ли планируемый выпуск повторяющимся заказам, временной акции или размещению запасов в канале распределения. Все эти ситуации могут выглядеть как отгрузки в конкретный момент, но предполагают разные будущие потребности. Различение помогло бы оценить, поддерживает ли коммерческая очередь заказов производственный план после первоначального запуска. Для этого нужно видеть характер спроса, а не только суммарный объём первой поставки новому заказчику.
Концентрация покупателей — ещё одно возможное направление исследования, а не факт, выводимый из годовых показателей. Производителю полезно понимать, насколько предполагаемое увеличение мощности зависит от небольшого круга клиентов и как их требования сочетаются с производственным расписанием. Цель состоит в проверке устойчивости плана продаж. Она не позволяет приписывать этой компании проблему концентрации без раскрытых сведений о заказчиках, договорах и распределении выручки между ними.
Темп роста экспорта оставляет неизвестной базу
Рост экспортной выручки показывает направление изменения определённого денежного показателя, но не абсолютный масштаб. Без начальной или конечной суммы читатель не может установить размер направления внутри компании. Без экспортного тоннажа нельзя определить, было ли физически отправлено больше продукции. Неверно описывать опубликованный процент как темп роста количества экспортируемого товара: такой вывод подменяет денежную единицу физической и добавляет утверждение, которого в сообщении нет.
Это существенно при обсуждении способности внешних рынков поддержать дополнительное производство. Положительный процент от неизвестной базы не устанавливает, сколько мощности способен загрузить канал. Он также не раскрывает маржу, удержание покупателей или расходы на обслуживание направлений. Содержательная оценка потребовала бы размера сегмента и его экономики, прежде чем связывать экспорт с производственным потенциалом завода. Процент роста может быть отправной точкой, но не заменяет этих двух оснований.
Заявленная сеть распределения в России и за её пределами даёт географический контекст, а не прогноз спроса для каждого рынка. Разбор не предполагает, что все направления покупали одинаковые продукты или росли одинаковыми темпами. Широкое присутствие и прибыльный путь для дополнительного выпуска — связанные вопросы, однако первый не разрешает второй. Наличие рынка в описании сети не раскрывает величину заказов или доходность поставок.
Короткий перечень вопросов показывает недостающие сведения
Публичные цифры особенно полезны, когда они упорядочивают дальнейшие вопросы, а не создают видимость ответа на любой вопрос. Следующий перечень разделяет коммерческие и производственные проверки. Его можно применять к изготовителю, у которого меняются выручка и физические продажи, не предполагая доступа к его внутренней отчётности. Каждая проверка относится к отдельной связи между показателями, которую нельзя подтвердить одним положительным итогом года.
- Подтвердить сопоставимость периода и состава бизнеса для выручки и тоннажа.
- Отделить влияние количества от стоимости сопоставимых товаров и изменения ассортимента.
- Проверить расходы и коммерческие корректировки до вывода об улучшении маржи.
- Определить, служит ли новый актив росту, замещению, гибкости или нескольким задачам одновременно.
- Связать планируемый выпуск с заказами, требованиями доставки и повторяющимся спросом.
- Сохранять раздельными суточную мощность, годовой выпуск, отгрузки и фактически полученные деньги.
- Установить абсолютную базу экспортного направления, прежде чем назначать ему роль в расширении.
Перечень также задаёт дисциплину описания результатов. Каждый вывод должен указывать подтверждающий показатель и соответствующий период. Если цифра является целью, она должна оставаться целью; если это расчёт, следует показывать формулу и округление. Такой порядок позволяет впоследствии провести сравнение, не переписывая прежнее ожидание как уже достигнутый результат. Он сохраняет возможность проверить первоначальное объяснение, когда появятся следующие фактические данные о работе предприятия.
Что устанавливает апрельское сообщение
Объявление Аби даёт ясную отправную точку: денежные и физические продажи двигались в разных направлениях, а компания сообщала о новой мощности и более широкой инвестиционной программе. Это сочетание заслуживает проверки состава коммерческого результата и пути от потенциального выпуска к покупательскому спросу. Оно не устанавливает единственную причину изменения выручки. Для такой причины недостаточно нескольких совокупных значений, даже если их арифметическое соотношение можно вычислить достаточно точно.
Содержательное прочтение сохраняет это различие. Расчёт выручки на тонну задаёт вопрос о ценах и ассортименте, но не отвечает на него. Объявление мощности определяет производственную возможность, но не доказывает её годовую загрузку. Темп изменения экспортной выручки указывает движение одного направления, не раскрывая его масштаба. Вместе эти границы превращают короткое годовое сообщение в практический план более полной проверки бизнеса и не позволяют подменить недостающие факты удобным объяснением.





