Для картины восстановления нужен не один показатель запасов
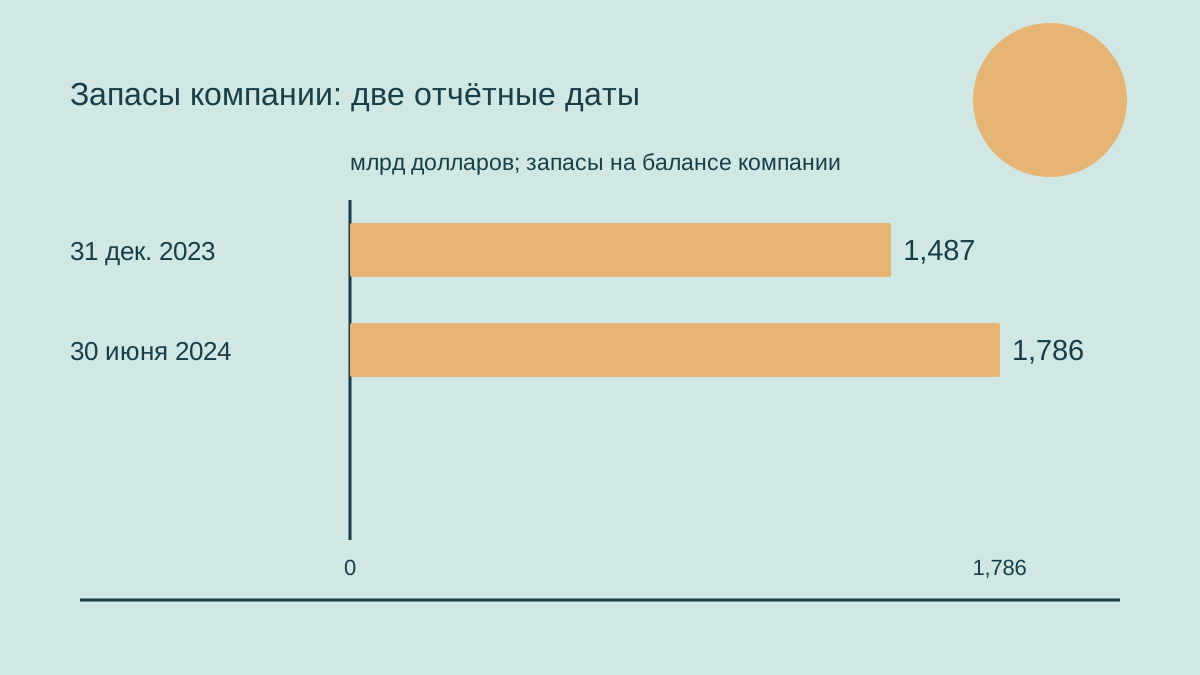
12 августа 2024 года «Мануфэкчуринг Дайв» (Manufacturing Dive) пересказало оценку руководства «Глобалфаундрис» (GlobalFoundries) о нормализации запасов и неодинаковом спросе конечных рынков. В предварительном, неаудированном сообщении компании выручка второго квартала составляет 1,632 млрд долларов: рост на 5% к предыдущему кварталу и снижение на 12% год к году. Балансовые запасы составили 1,786 млрд долларов на 30 июня против 1,487 млрд на 31 декабря.
Наблюдения следует сохранять на названных основаниях. Описание корректировки у клиентов нельзя автоматически проверять собственным балансом производителя. Сравнение конца года с июнем не является сравнением первого и второго кварталов. Кажущееся расхождение становится полезным аналитическим вопросом, когда явно названы собственник запасов и даты. Оно не устанавливает ложность одного из сообщений и не позволяет заменить проверку уверенным объяснением.
В статье предложена организационная схема изучения этого вопроса. Она разделяет доказательства о запасах, спросе и производстве, не описывая неопубликованный процесс планирования компании. Схема не устанавливает целевой запас, не прогнозирует восстановление и не рекомендует инвестиции. Её задача — явно показать, какие сведения необходимы для утверждения о восстановлении. Тогда благоприятное сообщение не будет ни преждевременно отвергнуто, ни превращено в результат, которого оно не доказывает. Далее условные примеры обозначают возможности проверки, а не обнаруженные события.
Первая граница — принадлежность запаса
Слово «запасы» может обозначать товары в разных точках коммерческих отношений. Сообщённый запас поставщика и запас клиента относятся к разным ресурсам и разному наблюдению. Сокращение одного логически не требует сокращения другого за тот же период. Направление изменений может зависеть от времени, планируемой деятельности и конкретных изделий. Ни один из этих факторов не определяется полностью заголовком публикации, даже если в нём говорится о нормализации.
В предлагаемой схеме принадлежности следует назвать совокупность, стоящую за каждым утверждением о запасах. Нужно отличать балансовую величину от управленческого описания корректировки у клиентов. Если описание охватывает несколько рынков, границы следует сохранить, не предполагая одинакового поведения каждого покупателя. Недоступный показатель клиента надо обозначить как недоступный. Баланс производителя не должен заменять его лишь потому, что он опубликован и удобен для арифметики. Доступность величины сама по себе не делает её подходящей для поставленного вопроса.
Представим условного клиента, который расходует прежние запасы, пока поставщик готовит другой заказ. Запас клиента может снижаться, а запас поставщика — расти. Это возможная связь, а не установленное событие в компании. Пример показывает, что направление изменений не решает вопрос о продвижении корректировки. Нужны принадлежность, актуальность изделия и время. После фиксации границ можно спрашивать, обеспечивает ли запас поставщика подтверждённый спрос или представляет необходимость дальнейшего объяснения.
Баланс показывает запас, выручка — поток
Балансовая сумма описывает состояние на определённую дату. Выручка описывает признанную деятельность за период. Их связь может быть содержательной, но требует названного вопроса и совместимых определений. Небрежное сравнение способно представить обычное временное различие противоречием либо скрыть важное изменение за средним годовым значением. Поэтому в рабочей записи нужны одновременно даты баланса и границы периода потока.
В предлагаемой сверке следует сохранять начальное состояние, соответствующие поступления и уменьшения, а также конечное состояние, если необходимые записи доступны. Нужно отличать изменение физических количеств от изменения закреплённых за ними сумм. Более высокий балансовый показатель сам по себе не устанавливает такое же пропорциональное увеличение физического запаса. Более высокая выручка также не доказывает, что каждую позицию стало легче использовать или продать. Эти вопросы относятся к составу и назначению запасов, а не только к их общей величине.
Публичное сообщение даёт наблюдение учёта на дату, но не полную организационную сверку, объясняющую каждое движение. Нельзя создавать такую сверку лишь из выручки. Следующие полезные доказательства должны касаться составляющих и времени, значимых для предлагаемого объяснения. До их появления баланс можно точно описать, оставляя организационное толкование открытым. Это обоснованная граница вывода, а не причина игнорировать опубликованное число или подменять его неподтверждённой оценкой. Открытый вопрос следует сохранить рядом с наблюдением.
Квартальное и годовое сравнения могут двигаться в разные стороны
Сравнение с предыдущим кварталом спрашивает, чем период отличается от непосредственного предшественника. Сравнение год к году спрашивает, чем он отличается от соответствующего периода годом ранее. Оба могут быть верными и иметь разное направление. Сообщённые сопоставления выручки компании показывают различие, однако эта логика не определяет будущее движение и не устанавливает единственно правильную меру восстановления. Основание каждого процента должно оставаться видимым для читателя.
В предлагаемой проверке следует записывать базу рядом с каждым изменением. Не нужно описывать улучшение к предыдущему периоду как возвращение к прежнему годовому уровню, пока этот уровень действительно не достигнут на сопоставимой основе. Также не следует отвергать улучшение только потому, что годовое сравнение остаётся слабее. Каждая мера даёт доказательство о собственном интервале и потому требует соответствующего толкования.
Условное предприятие может подняться относительно слабого предыдущего периода, оставаясь ниже сильного периода годом ранее. Это описывает положение относительно двух баз, но не устойчивость направления. Для изучения устойчивости нужны новые наблюдения и неизменный охват. Ожидание руководства может назвать предполагаемый источник дальнейшего изменения, но не предоставляет будущих наблюдений. Поэтому восстановление остаётся вопросом об определённых доказательствах во времени, а не соревнованием процентов, из которого выбирают наиболее убедительно звучащий. Изменение основания сравнения нельзя скрывать за одинаковой формулировкой результата.
Пригодность состава важнее одного направления общей суммы
Общая сумма запасов не показывает, соответствует ли состав спросу, который предприятие рассчитывает обслужить. Поэтому в предлагаемой организационной проверке следует отделять величину от пригодности для определённой потребности. Вопрос заключается не только в росте или снижении суммы, но и в возможности обеспечить конкретную планируемую деятельность в нужный период. Это требует связи состава с задачей, а не выбора удобного общего направления.
Для такой проверки нужно определить совокупность изделий, предполагаемое назначение и доказательство связи со спросом. Нельзя предполагать взаимозаменяемость разных позиций или рынков. Благоприятный сигнал одного рынка не подтверждает автоматически запас, связанный с другим. Слабый сигнал отдельной части деятельности также не доказывает отсутствие возможности во всех остальных частях. При неодинаковом спросе именно сохранение различий помогает понять, что означает общий результат и чего он не раскрывает.
Представим две условные группы позиций с противоположными изменениями. Их совокупность может оставаться стабильной, хотя организационная задача существенно меняется. Одна итоговая сумма скрыла бы перераспределение. Пример не устанавливает фактическое изменение состава запасов компании. Он показывает, почему предлагаемая оценка восстановления должна сохранять сведения, позволяющие различить полезную подготовку и накопление без подтверждённой потребности. Если деталей нет, можно обозначить недостающие доказательства, не придумывая возраст запасов, списания или результат продаж отдельного изделия. Отсутствие детализации ограничивает вывод, но не разрешает дописать неизвестное.
Загрузка не равнозначна полезному выпуску
Загрузка завода описывает деятельность относительно определённой мощности. Полезный выпуск относится к тому, что эта деятельность даёт для названной потребности. Понятия могут быть связаны, но не тождественны. Поэтому в предлагаемой проверке необходимо выяснить охват показателя загрузки, прежде чем толковать его рост как доказательство улучшения коммерческого результата. Без определения знаменателя одинаковый процент способен обозначать разные состояния производства.
Знаменатель действительно имеет значение: меру на основе одной границы мощности нельзя сравнивать с другой без объяснения различий. Имеет значение и время, поскольку производственная деятельность и принятие результата клиентом могут наблюдаться в разные моменты. Это аналитические вопросы, а не сведения о процедурах заводов компании. Публичное стремление повысить загрузку должно оставаться стремлением до наблюдения соответствующего результата. Намерение не заменяет подтверждённый факт работы на желаемом уровне.
Условный завод может увеличивать активность, выпуская позиции до подтверждения потребности. Другой может увеличивать её под определённые и обоснованные требования. Одинаковое направление загрузки будет иметь разные последствия для запасов. Полезная предлагаемая запись решения связывала бы деятельность с предполагаемым спросом и описывала доказательство этой связи. Она не превращала бы высокий процент загрузки в доказательство получения денежных средств и не считала бы низкую загрузку автоматическим признаком потерь. Для выбора нужны состав, время и назначение деятельности вместе с общей интенсивностью.
Сигнал спроса требует явной степени подтверждения
Сообщение об улучшении спроса не обязательно равнозначно твёрдой потребности в определённом изделии к определённому сроку. В предлагаемой схеме планирования следует различать сигналы по смыслу, а не считать каждый положительный контакт одинаковым коммерческим обязательством. Это не утверждает отсутствия подтверждённых заказов у компании: доступная публикация не предоставляет записей, необходимых для такой оценки. Неопубликованный состав заказов должен оставаться неизвестным, а не отрицательным.
Схема могла бы различать выражение интереса, предположение плана и потребность с определёнными границами. Следует сохранять дату информации и называть обстоятельства, способные её изменить. Если статус сигнала установить нельзя, неопределённость нужно обозначить прямо. Общая картина рынка не должна заменять доказательство о конкретной совокупности запасов, которая изучается. Иначе анализ спроса приобретает уверенность, которой нет в исходном наблюдении, и незаметно переносит её на решение о выпуске.
Условный клиент может обсуждать будущую программу, продолжая корректировать текущие запасы. Оба сообщения могут быть верны, но относиться к разным горизонтам. Если реагировать на будущую программу как на немедленную потребность, возникнет несоответствие времени. Если отвергать её из-за больших текущих запасов, можно упустить другую задачу. Предлагаемый подход сохраняет горизонт и степень подтверждения, а затем делает вопрос о производстве достаточно конкретным для проверки. Привлекательная общая история не определяет время отдельного организационного решения.
Для денежных показателей нужны собственные определения
Объяснение запасов не должно незаметно становиться объяснением денежных потоков. Сообщение компании отдельно определяет скорректированный денежный показатель и отмечает изменение методики с учётом грантов с первого квартала без пересчёта предыдущих периодов. Эта конкретная оговорка требует сохранять определение при сравнении результатов. Она не доказывает, что улучшение денежного показателя полностью вызвано одной составляющей, и не позволяет самостоятельно оценить вклад каждого движения.
В предлагаемой проверке денежных данных следует отделять положение запасов от движений за период, а сообщённую меру — от скорректированной. Нужно устанавливать границы корректировки и одинаковость определения в сравниваемых величинах. Показатель с обозначением «скорректированный» полезен для вопроса, совместимого с такими корректировками. Он не заменяет все остальные представления деятельности и не превращает дополнительное объяснение в общую меру результативности. Выбранное определение должно сопровождать вывод, а не оставаться только в примечании.
Предложенная здесь организационная схема не рассчитывает потребность в ликвидности и не советует способ финансирования. Она спрашивает, соединяет ли объяснение подходящие доказательства. Если баланс запасов растёт, а выбранная денежная мера улучшается, следует изучить документированные составляющие, а не навязывать правило противоположного движения. В денежный итог периода способны вносить вклад разные изменения. Отнесение всего результата к запасам требует подтверждающей сверки, которую один заголовок не даёт.
В сценарии нужно назвать основание изменения решения
Сценарий полезен, когда называет доказательство, которое привело бы к другой реакции. Общая пара оптимистичного и пессимистичного вариантов может организовать обсуждение, но не обязательно объясняет планировщику, что наблюдать. Поэтому предлагаемая схема связывает каждый вариант с определённой совокупностью спроса, временным горизонтом и соответствующим запасом. Разница сценариев должна быть содержательной для решения, а не только для названия колонок.
Один условный сценарий мог бы касаться более сильной подтверждённой потребности в существующем изделии. Другой — более слабой потребности в нём же. Третий — смещения спроса к другой совокупности. Цель не заключается в назначении вероятностей без доказательств или в объявлении этих вариантов прогнозами компании. Они нужны, чтобы общая история восстановления не давала одинаковый ответ на существенно разные организационные ситуации. При отсутствии данных сценарий остаётся условным, даже если выглядит убедительно.
В предлагаемой записи решения следует назвать информацию, доступную в момент выбора, рассматриваемое действие и условие пересмотра. Тогда последующие наблюдения можно оценивать относительно первоначального условия, а не превращать задним числом в историю успеха. Если значимого нового наблюдения нет, не нужно придумывать подтверждение из посторонней рыночной новости. Так сохраняется различие правдоподобного варианта, планируемого действия и наблюдаемого результата. Одновременно вопрос может становиться точнее по мере улучшения доказательств, без подмены неизвестных условий уверенным прогнозом.
Воспроизводимая запись не позволяет заголовку заменить вывод
Предлагаемая запись начинается с простых различий: кому принадлежит запас, какая дата или период измеряются, какая совокупность изделий охвачена и какое решение изучается. Затем она сохраняет источник каждого наблюдения и отдельно обозначает ожидания руководства. Эти действия позволяют воспроизвести анализ, не изображая все организационные детали публично доступными. Неизвестный процесс компании не должен превращаться в якобы установленную процедуру лишь потому, что предлагаемая схема выглядит разумной.
Проверяющий должен видеть, какой вывод следует из опубликованного числа, а какой остаётся вопросом. Если отсутствуют связь принадлежности, соответствие изделия или временная сверка, пробел следует сохранять в записи. Последующее улучшение доказательств может его закрыть, но текущий анализ не должен вести себя так, словно улучшение уже произошло. Это относится и к окончательным выводам, и к отдельным переходам рассуждения, где часто возникает незаметное неподтверждённое допущение.
Сообщённые сравнения выручки и положения запасов дают основание поставить более точные вопросы. Они не устанавливают завершённое восстановление, единственное объяснение движения баланса или коммерческую ценность каждой позиции. На историческую дату статьи обоснован ограниченный вывод: корректировка у клиентов, запасы предприятия и деятельность заводов нуждаются в отдельном наблюдении прежде, чем поддержат единое организационное объяснение. Оригинальная схема предлагает способ соединения доказательств, не добавляет неподтверждённых результатов компании и не предсказывает фактические итоги последующих кварталов.
- Установить принадлежность запасов и даты наблюдения.
- Сохранять названные основания запасов, выручки и загрузки.
- Сопоставлять пригодность изделий с подтверждённым спросом.
- Отдельно записывать ожидания и неразрешённые вопросы доказательств.





