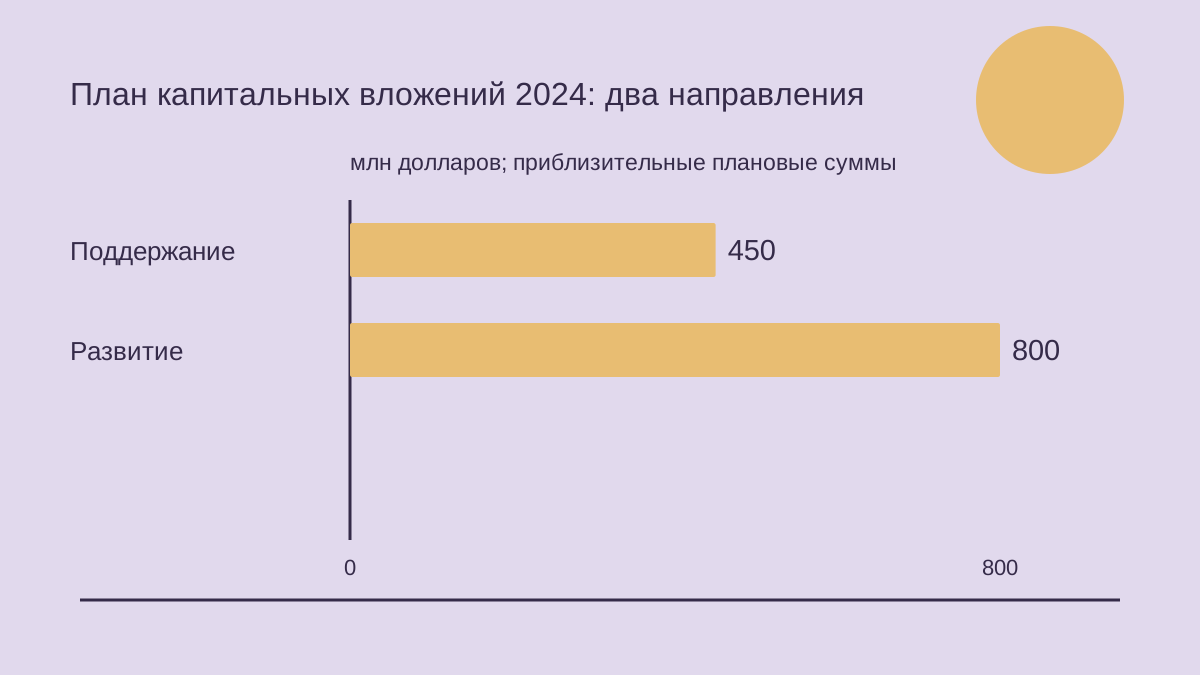
Предложенное распределение капитальных вложений ММК (MMK) ставит практический вопрос управления в двух категориях: расходы на сохранение работоспособности действующих мощностей и расходы, направленные на развитие бизнеса. В России ММК планировал около 1,25 млрд долларов капитальных вложений на 2024 год, включая примерно 450 млн долларов на поддержание действующих мощностей, заявил заместитель директора по связям с инвесторами Илья Нечаев, по сообщению «Интерфакса» от 14 марта. Остальная сумма была отнесена к развитию. Это план с указанием источника заявления, а не подтверждение уже произведённых расходов или достигнутых результатов отдельных инвестиций.
Аналитический вопрос заключается в том, как сравнивать две цели, не позволяя названию категории заменять обоснование вложений. Ниже предложена методика прочтения капитальной программы. Она не описывает внутренние процедуры согласования ММК, не определяет отдельные проекты компании и не устанавливает оптимальность распределения. Различие между заявленным бюджетом и проверенным операционным результатом необходимо сохранять на протяжении всего анализа.
Распределение показывает приоритеты, а не отдачу
Вычитание приблизительной суммы поддержания из приблизительного общего объёма оставляет около 800 млн долларов на развитие. Поддержание составляет примерно 36% общего объёма, развитие — около 64%. Это расчёты из округлённых плановых значений, а не более точное раскрытие компании. Они показывают соотношение двух заявленных целей, но не измеряют дополнительное производство, продажи, предотвращённые простои или создание денежных средств.
Большую долю развития можно истолковать несколькими способами. Она может обозначать значительную возможность, дорогостоящую трансформацию или программу, выгоды которой появятся значительно позже платежей. Одни цифры не позволяют различить эти варианты. Аналогично меньшая доля поддержания не устанавливает недостаточное финансирование активов: вопрос состоит в том, какие обязательства, условия эксплуатации и потребности в замене стоят за этой долей.
Поэтому полезный первый шаг — спросить, какие подтверждения делают убедительной каждую категорию. Поддержание требует описания защищаемого операционного состояния и последствий отсрочки. Развитие требует описания новой коммерческой или производственной возможности и условий, необходимых для её использования. Обе категории нуждаются в пути реализации, но отвечают на разные вопросы о том, почему расходы имеют смысл.
Для поддержания нужна убедительная альтернатива расходам сейчас
Предложенная проверка поддержания начинается со сценария отказа от немедленных расходов. Что именно изменится при отсрочке проекта? Общее утверждение о важности оборудования не отвечает на вопрос, необходимо ли вмешательство именно в этом году. Более сильное обоснование определяет затронутый процесс, свидетельства ухудшения, доступную временную меру и период, в течение которого такая мера может обоснованно действовать.
Рассмотрим условную замену компонента. Содержательное сопоставление здесь — не просто новый компонент против старого. Это замена во время запланированного перерыва против продолжения эксплуатации с обследованием, ограниченным использованием или более ранним аварийным вмешательством. Нельзя предполагать доступность или безопасность любой такой альтернативы без необходимых технических подтверждений. Пример показывает постановку вопроса; он не описывает оборудование ММК.
Такой подход делает обоснование конкретнее, не требуя выдуманной определённости относительно будущего отказа. Доказательства могут поддерживать диапазон возможных результатов, а не единственный прогноз. В документе решения следует показать значимую неопределённость, способ её уменьшения и отсрочку, после которой управлять ею станет сложнее. Название «поддержание» не отменяет обязанности объяснить сроки расходов.
Для развития нужен путь от возможности к использованию
Предложенная проверка развития начинается с другого конца цепочки: что изменится для бизнеса, когда актив станет пригоден к использованию? Физическая возможность — промежуточный результат. Её коммерческая ценность зависит от пути применения: принятия заказчиком, интеграции в другой процесс, иной рабочей спецификации или устранения ограничения на соседнем участке. Название бюджетной категории этого пути не устанавливает.
Условный новый процесс может быть технически готов, тогда как следующая операция ещё не способна принимать его продукцию. В такой ситуации установка завершена, но предполагаемая деловая выгода остаётся зависимой от условий. Полезный вопрос — кто отвечает за нерешённую передачу результата и что подтвердит готовность принимающего участка. Так физическое завершение отделяется от способности получить предполагаемую выгоду.
Поэтому предложения по развитию должны связывать актив с измеримым изменением использования. Они также должны определять зависимости за пределами контроля руководителя проекта. Это не требование гарантировать спрос или исключить любую неопределённость. Это требование сделать условия видимыми до накопления необратимых обязательств. Убедительное обоснование объясняет и возможность, и обстоятельства, при которых она останется недоступной.
Сопоставлять доказательства, не навязывая одинаковые выгоды
Поддержание и развитие должны конкурировать за ограниченные ресурсы, но сравнение становится искажённым, если оба направления обязаны заявить один и тот же вид выгоды. Поддержание может защищать непрерывность, развитие — создавать новую возможность. Превращение обоих в неподтверждённое обещание дополнительных продаж скрывает различие. В то же время автоматическое объявление поддержания обязательным способно исключить проверку объёма, альтернатив и сроков.
Предложенное общее сопоставление рассматривает последствия, подтверждения, зависимости и обратимость. Что произойдёт при отсрочке решения? Какие наблюдения поддерживают такое последствие? Что ещё должно случиться, чтобы расходы достигли цели? Сколько свободы остаётся после следующего обязательства? Эти вопросы применимы к обеим категориям, хотя ответы на них могут быть разными.
Результатом не обязательно становится универсальный рейтинг с якобы сопоставимым числом для каждого проекта. Одним предложениям может хватать подтверждений для согласования, другим потребуется ограниченная подготовительная стадия, третьим — отсрочка. Общая дисциплина полезнее ложной числовой точности. Если действуют технические или правовые обязанности, их реальные требования следует устанавливать отдельно, а не выводить из названия бюджетной категории.
Календарь способен изменить реальную цену решения
Капитальные вложения часто представлены годовой суммой, но реализация происходит в определённые временные окна. Предложенная проверка связывает даты оплаты, доставки, остановки, установки и ввода в работу. Годовой лимит способен скрывать перегруженный период, когда нескольким проектам нужны одни специалисты или один производственный перерыв. Наличие суммы не устанавливает возможность выполнить все обязательства одновременно.
Для условного вмешательства по поддержанию пропуск согласованного рабочего окна может изменить доступные альтернативы. Для условного проекта развития ранняя доставка может быть мало полезна, если дополняющее оборудование появится позднее. Это возможные проблемы графика, а не сообщённые события на ММК. Их задача — показать, почему сравнение исключительно годовых расходов упускает последовательность, от которой зависит выгода.
Ответ состоит в оценке критических передач результата вместе с расходами. Проект может иметь достаточно денег и при этом не иметь работоспособной последовательности. И наоборот, изменение последовательности способно сохранить значительную часть его цели без изменения всего объёма. Полезное решение определяет следующую важную дату, необходимое к ней условие и последствия его невыполнения.
Обязательства и платежи — разные виды нагрузки
Предложенная система контроля капитальных вложений должна различать уже выплаченные деньги и уже принятые обязательства. Сумма платежей может преуменьшать практическую свободу изменения направления, если договоры, индивидуальные спецификации или связанные работы уже ограничили выбор. Однако не всякая неоплаченная сумма одинаково обязательна. Реальные условия и стадия исполнения определяют, что ещё можно изменить.
Перед каждым крупным обязательством руководство могло бы спрашивать, сохраняет ли следующая стадия варианты действий или закрывает их. Заказ стандартного изделия, разработка индивидуальной системы и начало зависимого строительства могут по-разному влиять на обратимость. Статья не приписывает ММК ни одну такую договорённость. Примеры показывают, почему согласование должно рассматривать природу обязательства, а не только запланированную дату движения денег.
Это различие улучшает и решение об отсрочке. Перенос платежа не обязательно равен переносу проекта, а остановка работ — снятию обязательства. Решение должно определять действительно доступное действие и то, что после него сохраняется. Иначе кажущаяся экономия бюджета может лишь перенести нагрузку в другой период, не устранив её.
Сохранять единую базу сравнения
Распределение указано в долларах, однако для понимания любой капитальной программы важно, что включают её суммы. Предложенное сопоставление должно установить валютную базу, отчётный период, границы работ и порядок учёта связанных расходов. Два одинаково названных бюджета могут охватывать разные элементы. Без совпадения границ изменение опубликованной суммы не обязательно означает изменение самой программы.
Особенно важно это при сравнении плана с более поздним фактическим результатом. План может описывать разрешённые вложения, ожидаемые расходы или стратегический лимит; последующее сообщение — фактические денежные платежи или иной учётный показатель. Их нельзя считать одинаковыми без подтверждения совпадения определений. Эта статья не выполняет такое согласование для ММК и не подразумевает курсового предположения для его проектов.
Дисциплина проста: определить базу до расчёта разницы. Если важное определение остаётся неизвестным, сохранить неопределённость, а не превращать её в видимый вывод. Точный расчёт не исправляет несопоставимые основания. Лучшее применение приблизительного распределения — организация вопросов о целях и исполнении, а не создание неподтверждённой исторической оценки эффективности.
Использовать контрольные точки, способные изменить решение
Контрольная точка полезна, только если её результат влияет на следующее действие. Фиксация состоявшегося совещания или разосланного документа не устанавливает действительность инвестиционного обоснования. Предложенная методика определяет наблюдение, ответственного и решение для каждой важной передачи результата. Наблюдение должно касаться нерешённого условия, а не просто подтверждать деятельность.
- Для поддержания определить защищаемое состояние и сведения, необходимые для оценки отсрочки.
- Для развития определить предполагаемую возможность и подтверждение способности другого процесса или заказчика использовать её.
- Для исполнения определить общие ресурсы и рабочее окно, необходимые следующей стадии.
- Для обязательств определить, что становится трудно обратимым и какая неопределённость остаётся в этот момент.
- Для пересмотра определить основание сокращения объёма, изменения последовательности или паузы.
Эти вопросы связывают согласование с наблюдаемыми условиями. Они не требуют одинакового графика для всех проектов. Поддержание может зависеть от результатов обследования, развитие — от успешной интеграции. Общее требование: руководство должно знать, какие подтверждения меняют решение, и не переносить контрольную точку за момент исчезновения содержательного выбора.
Проекты с несколькими целями требуют явной карты выгод
Один проект может обоснованно служить и поддержанию, и развитию. Замена ограничивающего актива способна защищать непрерывность и одновременно обеспечивать другую рабочую спецификацию. Принудительное отнесение к единственной категории скрывает одну из целей; разрешение заявлять обе выгоды без разделения способно преувеличить обоснование. Предложенный ответ — связать каждую выгоду с собственным условием и определить необходимый ей объём.
В условном проекте замены базовое вмешательство могло бы защищать существующую работу, а дополнительный объём — давать возможную новую способность. Полезное сопоставление различает минимальное вмешательство и дополнительную часть, проверяя зависимость новой способности. Оно не относит автоматически все расходы к поддержанию или все выгоды к развитию. Для классификации нужны реальные подтверждения по проекту.
Один результат нельзя учитывать дважды только потому, что две команды описывают его по-разному. Если один заявленный результат зависит от другого, эта связь должна присутствовать в решении. Карта выгод показывает, где предложение является единым обоснованием, а где части можно реализовать последовательно. Она улучшает вопросы, не утверждая наличие определённого проекта с несколькими целями в раскрытом распределении ММК.
Сделать разногласие частью основания решения
Предложенная проверка капитальных вложений должна также сохранять разногласия о подтверждениях. Производственная команда может предпочитать более раннее вмешательство, поскольку ежедневно сталкивается с неопределённым состоянием. Команда проекта может предпочитать обязательство по развитию, поскольку возможность поставки кажется временной. Финансовая команда может сосредоточиться на сроках обязательств. Это условные точки зрения, а не заявления сотрудников ММК. Ни одна позиция не должна становиться решающей только потому, что её сторонник громче других выступает на совещании.
В основании решения можно разделить то, с чем участники согласны, и то, что остаётся спорным. Согласие относительно состояния актива не обязательно означает согласие относительно необходимого момента замены. Согласие относительно полезности новой возможности не обязательно означает согласие относительно готовности всех дополняющих процессов. Выделение точного предмета разногласия помогает определить, способны ли дополнительное наблюдение, другой объём работ или поэтапное принятие обязательств разрешить его.
Ответственность должна соответствовать проверяемому условию. Руководитель проекта может сообщить о завершении установки, но не может автоматически выступать от имени принимающего производственного участка или подтверждать принятие заказчиком. Такая передача результата требует подтверждения соответствующего ответственного. Предложенная дисциплина не позволяет уверению одного человека заменять несколько отдельных условий. Она также делает нерешённые зависимости видимыми, когда ответственность пересекает границы подразделений.
Наконец, проверка должна сохранять причину принятия неопределённости. Решение может обоснованно двигаться вперёд до окончательного ответа на каждый вопрос, если остающаяся неопределённость описана и понятна следующая возможность её повторной оценки. Это отличается от забывания самого вопроса. Если более поздние подтверждения оспаривают исходное предположение, запись должна показывать, что изменило бы выбор в тот момент. Цель — процесс принятия решений с ясной ответственностью, а не видимость определённости, которую доступные подтверждения не способны поддерживать.
Проверять обоснование после ввода в работу
Предложенная проверка должна продолжаться после физического завершения. Для поддержания она рассматривает, защищено ли указанное операционное состояние и были ли разумными предположения о сроках. Для развития — стала ли возможность пригодной к использованию при первоначально определённых условиях. Завершение установки отвечает на вопрос исполнения, но не отвечает автоматически на оба вопроса о цели.
Проверка также различает слабость исходного обоснования и изменение обстоятельств. Никогда не изучавшаяся зависимость отличается от ясно задокументированной зависимости, изменившейся после согласования. Сохранение первоначальных подтверждений и основания решения делает такое различение возможным. Цель — улучшить последующий выбор, а не создать задним числом историю, в которой любой результат выглядит неизбежным.
Таким образом, заявленное разделение ММК даёт отправную точку анализа капитальной дисциплины, а не заключение о качестве вложений. Поддержание и развитие требуют разных объяснений ценности, общей проверки обязательств и явных критериев завершения. Пока нет подтверждений по проектам и фактически полученных результатам, обоснованный вывод ограничен: распределение обозначает две цели, а качество исполнения и выгоды расходов остаются вопросами, требующими доказательства.





