Загруженный завод может выпускать больше товаров, не создавая больше свободных денег для бизнеса. Противоречия нет: производство, прибыль и получение оплаты измеряют разные стадии производственного цикла. Сообщение Северстали (Severstal) за второй квартал 2026 года позволяет рассмотреть эти стадии отдельно. Управленческий вопрос заключается в сочетании коммерческого результата, денег внутри операций и инвестиционных платежей, а не в доказательстве финансовой устойчивости одной только активностью оборудования. Для вывода нужно проследить связи между стадиями.
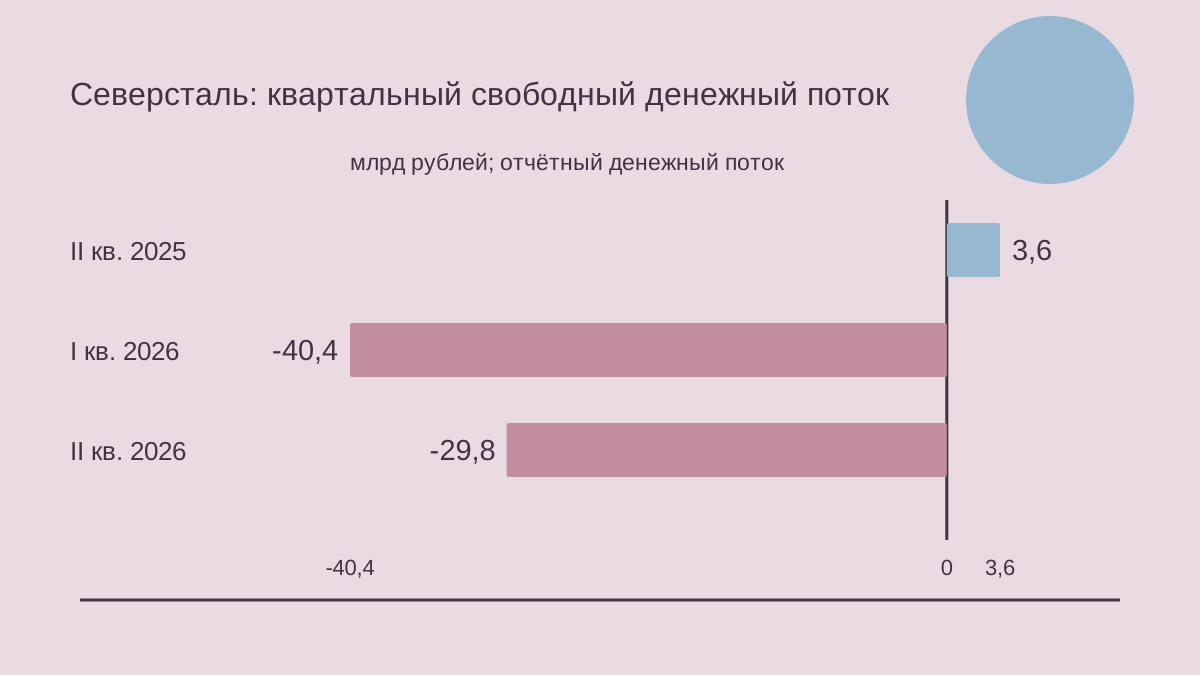
В сообщении Интерфакса от 20 июля 2026 года со ссылкой на компанию приведены квартальный показатель прибыли до процентов, налогов и амортизации в 24,4 млрд рублей и отрицательный свободный денежный поток в 29,8 млрд рублей. Оборотный капитал поглотил 22,4 млрд рублей; причиной названы рост дебиторской задолженности и сокращение факторинга. Инвестиции составили около 25,3 млрд рублей. Загрузка приближалась к полной. Общий долг вырос с 60,1 млрд рублей на конец 2025 года до 95,7 млрд рублей за счёт банковских кредитов с плавающей ставкой. Эти факты поддерживают разбор, но не раскрывают всех составляющих движения денег.
Активность завода начинает вопрос о деньгах
Производство создаёт товары для продажи, однако не устанавливает срок поступления соответствующих денег компании. Между физическим выпуском и получением оплаты находится коммерческая сделка. Проверка только тоннажа или загрузки поэтому останавливается до завершения цикла. Ей нужны последующие стадии для вывода о ресурсах, доступных другим задачам. Без этих стадий производственный показатель остаётся полезным свидетельством работы, но не становится полным измерением денежного результата бизнеса за выбранный период.
Различие также мешает двум противоположным упрощениям. Высокая загрузка не означает автоматически изобилия денег. Отрицательный денежный поток не доказывает автоматически отсутствия заказов или простоя оборудования. Производственные и финансовые сведения необходимо рассматривать каждое на собственной основе, прежде чем объяснять их связь. Иначе один показатель заменяет другой, хотя они относятся к разным событиям и отвечают на разные вопросы о состоянии предприятия и его операционного цикла.
Для управленческой проверки полезна последовательность: выпуск, поставка, соответствующий коммерческий и бухгалтерский результат, получение оплаты. Источник не раскрывает её по каждому клиенту. Поэтому статья предлагает вопросы для прочтения объявленного результата, а не приписывает Северстали закрытые условия платежей или поставок. Такая граница позволяет использовать публичные цифры содержательно и одновременно сохранять видимость сведений, которых не хватает для объяснения конкретной сделки или будущего поступления денег.
Этот показатель прибыли не равен движению денег
Речь идёт о прибыли до процентов, налогов и амортизации материальных и нематериальных активов. Назначение и устройство этого показателя отличаются от измерения денег после инвестиций. Он сам по себе не показывает сроки оплаты покупателей, расчётов с поставщиками или расходы на активы. Поэтому положительный показатель прибыли может соседствовать с отрицательным денежным потоком. Из этого сочетания нельзя без дальнейшей проверки вывести ошибку отчёта или отсутствие экономического смысла в производственной работе.
Полезное прочтение должно сохранять определения компании и охват расчёта. Краткое объявление может приводить общий показатель без подробных корректировок его формирования. Не следует предполагать одинаковое определение всех скорректированных показателей у любых предприятий или прямой перенос прибыли в расчёт денег без дальнейшей сверки. Для сопоставления важно понимать, что включено в каждую величину и какой период она действительно описывает, а не полагаться только на знакомое название.
Практический вывод — спросить о связи прибыли с денежным потоком операций и затем о связи операционных денег с объявленным свободным денежным потоком. Это отдельные переходы. Там, где источник не раскрывает составляющих, проверка должна сохранять видимость пропуска вместо заполнения правдоподобной уравновешивающей статьёй. Наличие остатка показывает предел доступного объяснения и конкретную потребность в дополнительных документах, а не даёт право самостоятельно назвать неизвестную сумму налогом или процентами.
Оборотный капитал описывает деньги внутри цикла
Бизнес может нуждаться в деньгах при продолжающейся коммерческой деятельности. Дебиторская задолженность — одна часть этой задачи: продажа создаёт сумму к получению от клиента раньше его оплаты. Другие операционные остатки также способны влиять на сроки поступлений и платежей. Источник связывает объявленное поглощение с задолженностью и факторингом, но не раскрывает полное изменение каждого баланса. Поэтому этих причин недостаточно для восстановления всех движений оборотного капитала и их точного распределения.
Проверка должна различать неполученную сумму на определённую дату и движение денег за период. Они отвечают на разные вопросы. Конечный остаток задолженности описывает позицию на дату; его изменение и связанные операции помогают объяснить денежный результат периода. Прочтение конечного остатка как всего оттока периода искажало бы показатель. Для объяснения нужны исходная позиция, последующие операции и правила связи между этими величинами, а не только последнее опубликованное значение.
Управленческая цель — понять, какой части цикла нужны деньги и почему. Для этого требуются согласованные периоды и определения. Итог поглощения оборотным капиталом показывает существенное давление, однако не раскрывает каждого клиента, счёт или производственную причину. Такие детали требуют исходных записей вместо догадки по общему результату. Пока записей нет, разумно сохранить заявленное объяснение как ограниченное и не расширять его до недоказанной истории поведения всех покупателей предприятия.
Рост задолженности требует проверки состава и сроков
Большая дебиторская задолженность сама по себе не устанавливает ухудшения платёжного поведения. Она может отражать сроки продаж, условия сделок и другие движения. Для различения объяснений нужны состав баланса и связь даты счёта, срока исполнения и фактического поступления. Таких сведений по клиентам в сообщении нет. Поэтому увеличение остатка нельзя автоматически назвать ростом просрочки или утверждением о снижении качества заказчиков без дополнительной проверки соответствующих записей.
Практический анализ отделял бы суммы с ещё не наступившим сроком от просроченных и объяснял существенные изменения каждой категории. Также следует различать спорный счёт и обычный платёж, ожидающий согласованной даты. Категории предполагают разные действия. Общее утверждение о недобросовестных клиентах за всей дополнительной задолженностью стирало бы различия и добавляло неподтверждённый вывод. Содержательная проверка сначала устанавливает вид остатка, а затем определяет уместную реакцию на конкретную ситуацию.
Получение оплаты следует рассматривать рядом с соответствующей коммерческой деятельностью. Последующий платёж может объяснить временной эффект, тогда как устойчиво нерешённая сумма потребует другой проверки. Это предлагаемый порядок диагностики, а не сообщение о последующих поступлениях или безнадёжных долгах Северстали. Исторический источник таких результатов не раскрывает. Их нельзя подставить в описание квартала только потому, что одно объяснение кажется более благоприятным или более тревожным для читателя.
Сокращение факторинга меняет денежный канал, а не обязательно продажу
Факторинг может обеспечивать более раннее финансирование дебиторской задолженности в зависимости от договора. При меньшем использовании канала деньги могут дольше зависеть от оплаты клиента даже при существующей продаже. Такая общая связь помогает понять объяснение источника. Она не раскрывает условия или бухгалтерское отражение фактических соглашений компании. Само упоминание канала не устанавливает передачу всех рисков, одинаковую доступность финансирования или применимость определённой схемы к каждому покупателю.
Полезная проверка спросила бы об изменении объёмов финансирования, ранее ускорявшихся поступлениях и состоянии оставшейся задолженности. Для полной оценки также нужны комиссии, условия платежей и распределение соответствующих рисков. Без этих условий нельзя определить причину меньшего использования факторинга компанией или коммерческую предпочтительность его увеличения. Публичный результат показывает влияние канала на деньги, но не раскрывает весь набор вариантов и ограничений, которые могли присутствовать при принятии решения.
Важна граница между обнаружением объявленного денежного эффекта и рекомендацией финансовой реакции. Сообщение позволяет исследовать первое, но недостаточно для второго. Управленческое обсуждение должно сохранять пропуск вместо предположения о финансируемости каждого счёта на приемлемых условиях или бесплатности раннего поступления. Такая граница удерживает анализ на имеющихся фактах и не превращает объяснение результата в совет о договоре, расходы и риски которого читателю пока неизвестны.
Инвестиционным платежам нужен отдельный взгляд
Расходы на активы способны поглощать деньги даже при прибыльной производственной деятельности. Текущий платёж, утверждённая программа и будущее обязательство — разные измерения. Квартальную сумму инвестиций нельзя считать всей оставшейся стоимостью каждого проекта или доказательством определённой стадии завершения программы. Она показывает расходы выбранного периода. Для вывода о завершении или дальнейшей потребности нужно связать её с объёмом работ и календарём обязательств, которых краткое сообщение полностью не предоставляет.
Проверке проекта нужны уже произведённые платежи, оставшиеся обязательства и события, вызывающие следующие платежи. Необходимо соединить события с расписанием поставки или запуска. Изменение квартальных расходов может иметь несколько причин, поэтому одного процентного движения недостаточно для определения законченной, отложенной или пересмотренной работы. Содержательный вывод требует конкретного события и его связи с расходом, а не автоматического превращения меньшей суммы вложений в описание состояния всей программы.
Полезный управленческий вопрос — соответствие инвестиционного расписания производственному денежному циклу. Для этого нужны оба взгляда, а не вывод из одного квартального итога. Источник даёт существенный показатель расходов без полного плана финансирования проектов. Поэтому разбор не оценивает оставшуюся инвестиционную потребность и не утверждает ответственность определённого проекта за весь дефицит денег. Эти объяснения потребовали бы разбивки, которая связывает фактические платежи с конкретными обязательствами и результатами работ.
Не собирать полный расчёт денег из трёх чисел
Существует соблазн вычесть поглощение оборотным капиталом и инвестиции из показателя прибыли до процентов, налогов и амортизации и назвать результат свободным денежным потоком. Упрощение предполагает наличие всех соответствующих корректировок в выбранных величинах и совместимость определений. Сообщение этих предпосылок не устанавливает. В денежном расчёте могут присутствовать другие статьи, а показатель компании нужно читать согласно её определению. Поэтому аккуратное арифметическое действие не гарантирует корректного экономического смысла полученной суммы и её соответствия опубликованному итогу.
Правильная реакция на неполный расчёт — запросить недостающие составляющие. Нельзя без подтверждений назвать необъяснённую разницу налогом, процентами или другой статьёй. Такое обозначение создаёт видимость завершённой арифметики, добавляя факт, которого источник не сообщал. Видимый остаток полезнее выдуманной сверки. Он точно указывает, какая часть объяснения ещё не доказана, и сохраняет возможность восстановить расчёт позднее по соответствующим документам, не переписывая прежнюю догадку как установленное обстоятельство.
Полная проверка начиналась бы с соответствующего отчёта и пояснений, проверяла знаки движений и различала операционные, инвестиционные и финансовые потоки. Краткое сообщение — отправная точка этой работы. Оно устанавливает направление объявленного давления, но не заменяет записи для воспроизведения денежного показателя компании. Сохранение этой границы позволяет объяснить значимость нескольких цифр без утверждения, что они уже составляют исчерпывающую модель всей деятельности и всех платежей квартала.
Квартальные и полугодовые сравнения должны сохранять периоды
Сравнение с предыдущим кварталом показывает отличие от ближайшего прошедшего периода. Сравнение квартала год к году показывает отличие от соответствующего квартала годом раньше. Полугодовой итог объединяет периоды и отвечает на другой вопрос. Направления могут различаться без противоречия. Чтобы понять результат, необходимо сначала установить основу сравнения, а не выбирать один положительный процент и переносить его смысл на весь набор опубликованных показателей независимо от периода и единицы.
Управленческий отчёт должен обозначать основу рядом с изменением, а не оставлять её в отдалённом заголовке таблицы. Также нужно различать уменьшение оттока и возвращение к положительному потоку. Улучшение от одного отрицательного числа к меньшему отрицательному остаётся оттоком. Название его денежным избытком изменило бы смысл. Полезное описание сохраняет знак результата и отдельно сообщает динамику, чтобы читатель видел одновременно состояние периода и отличие от выбранной базы.
Такая же осторожность нужна при соединении потока за квартал с долгом на дату. Их следует связывать сверкой, а не представлять одним измерением. Явные периоды позволяют сравнивать последующие результаты и мешают благоприятному сравнению стирать неблагоприятный итог на другой основе. Это сохраняет точность исторического описания и помогает позднее проверить, действительно ли изменение денег соответствовало объяснению, предложенному в момент публикации отчёта, без смешения разных временных горизонтов.
Рост долга и чувствительность ставки — отдельные вопросы
Увеличение долга показывает изменение непогашенного финансирования. Оно само по себе не раскрывает всех сроков, обеспечения или будущей способности к возврату. Объяснение источника о кредитах с плавающей ставкой добавляет другое измерение: стоимость финансирования зависит от договорного механизма ставки. Соответствующие условия в кратком сообщении отсутствуют. Поэтому из увеличения общей суммы нельзя вычислить точный процентный платёж следующего периода или установить одинаковую чувствительность всех договоров к изменению рынка.
Практическая проверка финансирования рассматривала бы базовую ставку, надбавку, даты пересмотра и другие условия процентных платежей. Также нужно различать непогашенную сумму и сумму к погашению в выбранном периоде. Это порядок выявления необходимых сведений, а не расчёт будущих процентов Северстали. Он показывает, какие договорные элементы следует соединить с календарём денег до суждения о размере нагрузки, её сроках и возможных изменениях при определённом сценарии.
Затем сценарная работа могла бы проверить денежные потребности при явно сформулированных допущениях. Допущения должны оставаться отдельными от прогноза компании и наблюдаемых результатов. Без договорного расписания точный прогноз процентов создавал бы видимость отсутствующего знания. Полезный вывод — количеству финансирования и чувствительности стоимости нужны связанные, но разные подтверждения. Одно описывает размер долга, другое — условия будущих платежей, и объединять их следует только на проверенном основании.
Ликвидности нужен календарь, а не только итог на дату
Снимок на дату может определять деньги и обязательства, а оценке ликвидности нужны также сроки. Ожидаемые поступления, производственные платежи и погашение долга могут не совпадать. Компания способна сохранять существенную деятельность и одновременно управлять трудным интервалом между платежом и получением оплаты. Источник не предоставляет полный календарь этих событий. Поэтому один квартальный поток не описывает каждый момент доступности денег и не заменяет проверку конкретных сроков обязательств.
Практическое денежное расписание показывало бы потоки по периодам реальных обязательств и обозначало неопределённые поступления. Следует отличать закреплённое финансирование от ещё обсуждаемых возможностей. Если поступление зависит от события проекта или клиента, зависимость должна быть видна. Это мешает считать каждую ожидаемую сумму одинаково надёжной и немедленно доступной. В результате календарь показывает не только итог, но и условия, при которых этот итог способен появиться в нужное время.
Такое расписание помогло бы определить задачи более пристального наблюдения. Оно не оправдывает автоматически внешнее заявление о неплатёжеспособности или больших свободных деньгах по одному отрицательному квартальному результату. Обоим широким выводам нужны более сильные подтверждения. Разбор касается объявленного денежного давления операций и сведений для его понимания. Он сохраняет ограниченный предмет, не превращая несколько опубликованных чисел в полное заключение о состоянии компании и всех её будущих обязательствах.
Вопросы для движения от работы к деньгам
Для промышленного бизнеса в России пример предлагает практический порядок проверки связи загруженного завода с финансовыми ресурсами. Перечень ниже — наше аналитическое предложение. Он не утверждает применение компанией именно такого внутреннего процесса и не оценивает привлекательность её ценных бумаг. Его задача — сделать видимыми стадии, по которым производственный результат превращается в денежный, и определить подтверждения, необходимые для содержательного объяснения каждого перехода.
- Проследить выпуск до поставки и оплаты перед выводом о деньгах.
- Различать прибыль до процентов, налогов и амортизации, операционные деньги и свободный денежный поток.
- Отделять конечные остатки оборотного капитала от движения денег периода.
- Проверять задолженность по условиям, срокам и фактическим поступлениям.
- Объяснять изменение факторинга без выдуманных договорных условий.
- Связывать инвестиционные платежи с оставшимися обязательствами и стадиями проектов.
- Сверять денежные показатели по раскрытым составляющим вместо угаданных корректировок.
- Явно обозначать квартальную, годовую и полугодовую основу сравнения.
- Проверять погашение долга и чувствительность ставки вместе с денежным календарём.
Июльское сообщение особенно полезно при сохранении этих границ. Активность показывает работу производственной системы; прибыль описывает финансовый результат; оборотный капитал и инвестиции помогают объяснять потребность в деньгах. Ни один показатель не заменяет остальные. Более сильное описание прослеживает связи и определяет недостающие подтверждения вместо превращения положительного производственного сигнала в полное суждение о денежной устойчивости. Такой подход сохраняет точность исторического результата и даёт конкретный план дальнейшей проверки бизнеса.





