Статья Manufacturing Dive от 5 августа 2025 года рассматривает использование воды в производстве полупроводников, включая восстановление, повторное использование и расход воды на единицу продукции. Эти темы поднимают разные вопросы измерения. Доля, описывающая повторно используемый поток, и отношение расхода воды к выпуску имеют разные знаменатели.
Следующий самостоятельный разбор использует намеренно упрощённый, придуманный баланс потоков, чтобы объяснить это различие. Здесь нет фактических данных завода, параметров очистки или оценки качества воды. Все количества выражены в условных единицах объёма и выпуска. Баланс измеряет внешнее поступление, а не воспроизводит определение потребления какой-либо компании. Его задача — показать, что устанавливают разные отношения и почему рядом с ними необходимо сохранять определения.
Начать с двух вопросов, на которые отвечают отношения
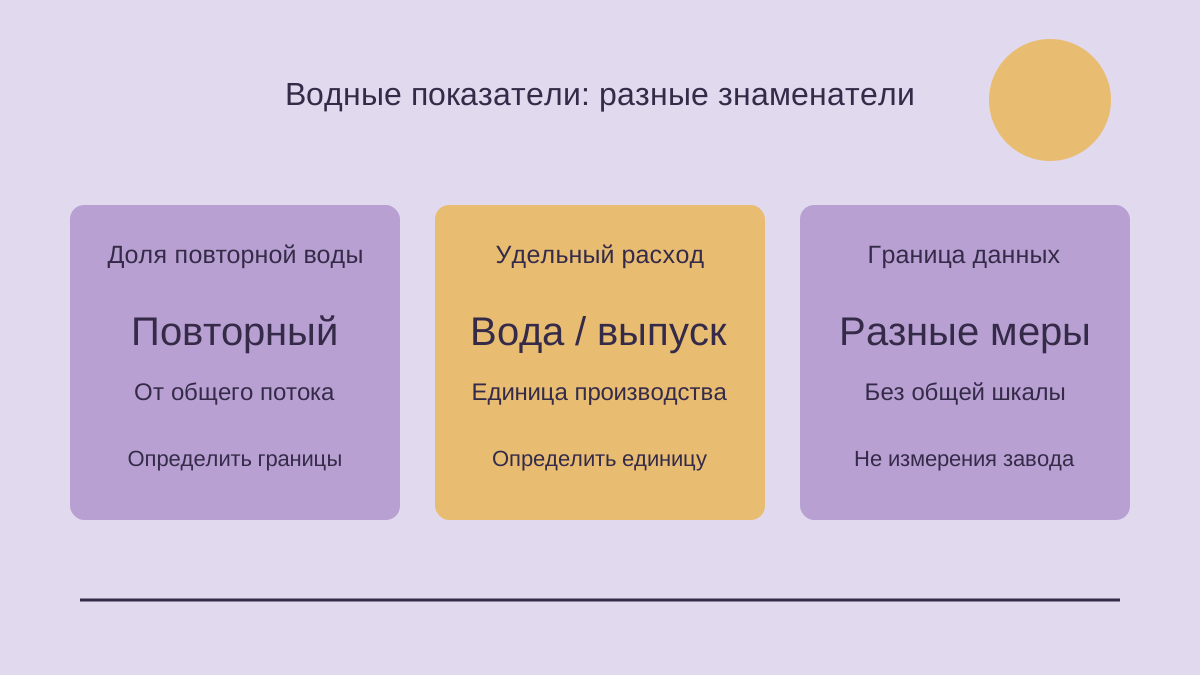
Доля повторного использования показывает, какая часть определённого потока через выбранную точку обеспечивается определённым возвратным потоком. Удельное внешнее поступление показывает, сколько воды входит извне в область учёта на каждую определённую единицу выпуска. Первое отношение делит одно количество воды на другое количество воды. Второе делит количество воды на количество выпуска. Рост первой доли может сочетаться со снижением второго показателя, но формулы не требуют такого сочетания. Знание одного отношения не даёт отсутствующего знаменателя другого.
Это вопрос чтения показателей ещё до вопроса устройства оборудования. Заголовок с процентом может выглядеть как описание общего сокращения, хотя процент относится к составу потока. Заголовок с количеством на единицу может выглядеть как описание всего объёма, хотя речь идёт об объёме относительно выпуска. В обоих случаях нужно вернуть в изложение предмет измерения. Читатель должен суметь сказать, что на что поделили, без поиска подразумеваемого определения где-то в другом месте статьи.
Такая дисциплина защищает и сравнение периодов. Если первый период показывает долю потока через одну точку, а второй — долю внешнего снабжения, кажущаяся динамика соединяет разные показатели. Если выпуск переходит от одного основания подсчёта продукции к другому, динамика удельного расхода тоже может потерять смысл. Сами вычисления способны оставаться правильными по отдельности. Сравнение нарушается, когда обозначения скрывают различие знаменателей. Видимые формулы позволяют обнаружить эту смену прежде, чем автор сделает вывод.
Построить небольшую область учёта с одним возвратом
Для придуманной модели представим область учёта с одним внешним входом, одной измеряемой точкой использования, одним внутренним возвратом и одним внешним выходом. Внешнее поступление соединяется с возвратом до измеряемой точки. После этой точки часть потока возвращается внутрь, а остальное покидает область учёта. Начальный и конечный объёмы хранящейся воды равны. Это допущения, выбранные ради прозрачной арифметики, а не схема полупроводникового завода и не описание настоящей системы очистки.
В модели поток через измеряемую точку равен внешнему поступлению плюс внутренний возврат. Выходящий из точки поток равен возвращаемой части плюс части, покидающей область учёта. Поскольку хранящийся объём не меняется и других входов или выходов нет, внешнее поступление равно внешнему выбытию за период. Внутренний возврат исчезает из этого внешнего баланса. Если считать его новым внешним источником, изменится смысл поступления и вода на внутренней точке измерения будет ошибочно посчитана как новый внешний объём.
Модель намеренно объединяет всю воду, покидающую область учёта, в одну величину выхода. Она не разделяет испарение, включение в продукцию и сброс, а также не задаёт реальное назначение выходящего потока. Поэтому отношение внешнего поступления здесь не является утверждением об опубликованном показателе потребления. Более подробному реальному балансу понадобятся собственные категории и измерения. Упрощённая область остаётся полезной потому, что отделяет циркуляцию внутри границы от пересечения этой границы, а именно это различие необходимо для следующих вычислений.
Рассчитать первый период, сохраняя единицы
В условном периоде А внешнее поступление составляет 100 единиц объёма, а внутренний возврат — 100 единиц. Поток через измеряемую точку поэтому равен 200 единицам. Доля возврата в этой точке равна 100, делённым на 200, то есть 50 процентам. Внешнее выбытие составляет 100 единиц при принятом допущении о неизменном хранимом объёме. Из баланса не выводится потеря при очистке или эффективность оборудования. Он только задаёт, где условные объёмы входят, циркулируют и выходят в выбранном периоде.
Выпуск в периоде А равен 50 условным единицам продукции. Внешнее поступление на единицу выпуска равно 100, делённым на 50, то есть 2 единицам объёма на единицу выпуска. Отношение потока через измеряемую точку к выпуску другое: 200, делённые на 50, дают 4 единицы объёма на единицу выпуска. Это два разных отношения с явно указанными числителями. Назвать оба просто расходом воды на единицу означало бы стереть различие внешнего поступления и общего потока через выбранную точку.
Две величины по 100 единиц в примере нельзя сложить и затем представить как уникальный внешний объём, вошедший в область учёта. Их сумма является потоком через измеряемую точку и включает внутренний возврат. Она может быть полезна, если вопрос касается потока именно в этой точке. Она отвечает на другой вопрос, чем количество воды, пересекающей внешний вход. Одна и та же вода способна участвовать в измерении циркуляции больше одного раза; повторное внутреннее измерение от этого не становится новым внешним поступлением.
Изменить второй период и наблюдать оба отношения
В условном периоде Б внешнее поступление повышается до 120 единиц объёма, а внутренний возврат — до 180 единиц. Поток через точку теперь равен 300 единицам, а доля возврата — 180, делённым на 300, то есть 60 процентам. При тех же допущениях внешнее выбытие составляет 120 единиц. По сравнению с периодом А доля выросла с 50 до 60 процентов. Это увеличение на 10 процентных пунктов, которое следует отличать от относительного увеличения самой доли на 20 процентов.
Выпуск в периоде Б снижается до 40 единиц продукции. Внешнее поступление на единицу выпуска равно 120, делённым на 40, то есть 3 единицам объёма. Таким образом, модель показывает более высокую долю возврата одновременно с более высоким удельным внешним поступлением. Само внешнее поступление тоже выросло — со 100 до 120 единиц. Наблюдения не противоречат друг другу: у каждого есть свой числитель и знаменатель. Пример построен для демонстрации совместимости таких изменений, а не для объяснения показателей реального производителя.
Отношение общего потока через точку к выпуску также изменилось: с 4 до 7,5 единицы объёма на единицу выпуска, поскольку 300, делённые на 40, равны 7,5. Это отношение должно сохранять отдельное обозначение. Оно включает циркуляцию и не подменяет удельное внешнее поступление. Совместное отображение трёх отношений делает видимым разный смысл: долю состава в одной точке, внешнее поступление относительно выпуска и общий поток относительно выпуска. Одно одобрительное или критическое оценочное слово не заменяет такого объяснения.
Отделить альтернативный сценарий от наблюдаемого баланса
Возникает соблазн сказать, что дополнительный внутренний возврат сэкономил такое же количество внешней воды. Сам придуманный баланс не устанавливает эту экономию. Утверждение об экономии сравнивает наблюдаемый баланс с альтернативным: каким было бы поступление без изменения при определённых условиях? Пример задаёт два периода с разными общими потоками и выпуском, а не контролируемую альтернативу с одинаковыми остальными условиями. Вычитание величин поступления показывает различие между периодами, а не установленное предотвращённое поступление воды.
В отдельном явно заданном сценарии можно сохранить поток через точку на уровне 300 единиц и задать внутренний возврат в размере 150 единиц. По той же простой формуле внешнее поступление тогда равно 150 единицам. Отличие от 120 единиц в периоде Б составляет 30 единиц. Это сравнение придуманных сценариев, определённое выбранным постоянным общим потоком и альтернативным количеством возврата. Оно не показывает, что настоящий завод способен работать при таких величинах или что разница является достижимым результатом изменения оборудования.
Различие полезно и для редакционной формулировки. Фраза о том, что внешнее поступление отличается на 30 единиц между двумя условными сценариями, описывает вычисление. Фраза о том, что система сэкономила 30 единиц, подразумевает установленное основание сравнения и настоящее вмешательство. Для второй формулировки автору понадобятся свидетельства этих дополнительных обстоятельств. Сохранение первой формулировки здесь поддерживает назначение примера: помочь определить нужные допущения, не выдавая выбранные допущения за измеренные результаты.
Указать период и хранимый объём рядом с потоками
Допущение о неизменном хранимом объёме обеспечивает часть равенства в модели. Если область учёта начинает и заканчивает период с разным объёмом воды в хранении, внешнее поступление не обязано равняться внешнему выбытию за интервал. В отдельной условной иллюстрации поступление 100 единиц и выбытие 90 единиц совместимы с увеличением хранимого объёма на 10 единиц при отсутствии других внешних движений. Такую разницу нельзя автоматически назвать потерей или выгодой повторного использования. Её смысл зависит от наблюдения запаса.
Граница периода тоже может разделить движения, которые краткое описание объединяет в один цикл. Поступление способно произойти до начала отчётного окна, а последующий внутренний поток через точку — попасть внутрь окна. Отношение величин из разных окон будет отвечать на неясный вопрос. Каждый объём в сравнении нуждается в указанном интервале. Если публикация использует несколько периодов, читатель должен иметь возможность определить период каждого значения прежде, чем соединять эти значения в собственном вычислении.
Это не требует чрезмерного усложнения публичного описания. Короткое пояснение может назвать отчётный интервал, границу измерения и изменение хранимого объёма. Когда величина недоступна, это можно прямо обозначить вместо принятия необъяснённого нуля. Такие пояснения определяют, какие вычисления возможны. Они также не дают аккуратно оформленной таблице создавать впечатление полного водного баланса, если в ней есть лишь выбранные показатели потоков. Полнота является свойством определённой области учёта, а не количества показанных строк.
Не превращать отношение объёмов в утверждение о качестве
У придуманного возвратного потока есть объём, но нет заданных измерений качества. Поэтому его доля в 60 процентов ничего не говорит о пригодности для конкретного производственного этапа. Количественный учёт и учёт качества могут быть связаны, но один не содержит другой автоматически. Статья не даёт порогов чистоты, способов очистки или рабочих инструкций. Простой возвратный поток существует для демонстрации отношений учёта, а не для подтверждения возможности использовать такой поток в какой-либо настоящей производственной операции.
Общая величина потока также не раскрывает распределения характеристик качества внутри него. Реальное сообщение может описывать несколько отдельно измеренных потоков с собственными назначениями и характеристиками. Сумма их объёмов способна отвечать на количественный вопрос, оставляя назначения разными. Для толкования суммы читателю понадобятся сопровождающие описания. Если сведений о качестве нет, правильнее сохранить узкое количественное утверждение, чем выводить единое качество из общей единицы объёма, в которой выражены составляющие потоки.
Эти различия важны при сравнении предложений и результатов. Предлагаемый путь возврата, измеренное количество возврата и установленная пригодность для конкретного использования обозначают разные этапы. Объявление об одном этапе не должно незаметно превращаться в подтверждение остальных. Аккуратное продолжение способно добавить новый этап и назвать его свидетельства. Так читатель получает развивающуюся историю проекта, а первоначальное историческое сообщение сохраняет более узкий смысл, который действительно поддерживался доступным в тот момент материалом.
Короткая запись показателей сохраняет смысл вычисления
Полезная поясняющая запись хранит каждое количество вместе с его определением. Следующие поля являются самостоятельно предложенной схемой представления условного примера, а не стандартом или практикой компании. Они позволяют воспроизвести отношения и увидеть отсутствующие сведения. Их польза состоит во взаимосвязи: количество, граница, период и знаменатель вместе делают вычисление понятным, тогда как одно количество оставляет возможными несколько разных вычислений. Схема не требует принимать придуманные значения за измеренный баланс какого-либо предприятия.
- Граница измерения: назвать область учёта и точку внутри неё. Так вода на внешнем входе отличается от потока через внутреннюю точку, а внутренний перевод не выглядит новым внешним источником. При изменении границы новое описание должно объяснить, какие движения стали внутренними, а какие остаются пересечением границы.
- Определение потока: отдельно обозначить внешнее поступление, внутренний возврат, поток через точку и внешнее выбытие. Сохранить различие поступления и любого отдельно определённого потребления вместо замены одного названия другим. Тогда читатель понимает, какая именно величина находится в числителе и какие неизвестные составляющие нельзя вывести из неё автоматически.
- Период наблюдения: указать одинаковое начало и конец у величин, использованных в одном отношении. Если значение относится к другому интервалу, показать этот интервал и объяснить, почему значение не включено в расчёт. Это сохранит возможность сравнения без подстановки количества из удобного, но другого отчётного окна.
- Хранимый объём: записать начальную и конечную величины или явно назвать допущение об их равенстве. Необъяснённая разница поступления и выбытия должна оставаться неразрешённой, пока не определены нужные движения и запасы. Недоступное значение не становится нулём только потому, что ноль сделал бы представление таблицы проще.
- Знаменатель выпуска: определить единицу продукции и сохранить её одинаковой между периодами. Изменение того, что считается выпуском, требует нового пояснения до толкования кажущейся динамики удельного расхода как сопоставимого изменения. Отдельное обозначение знаменателя позволяет добавлять подробности без незаметного изменения смысла показателя для читателя.
- Статус вычисления: различать измеренный баланс, придуманный учебный пример и альтернативный сценарий. Прозрачный сценарий объясняет формулу, но не становится свидетельством того, что реальное вмешательство дало показанную разницу. Такое обозначение сохраняет роль примера даже тогда, когда его арифметика точна и результат выглядит убедительно.
Материал о воде в производстве полупроводников даёт контекст для этих вопросов измерения. Придуманный баланс показывает, почему растущая доля возврата сама по себе не устанавливает снижение внешнего поступления или уменьшение поступления на единицу выпуска. Полезное сравнение сохраняет видимыми числитель, знаменатель, период и границу каждого показателя. Тогда последующее сообщение сможет добавить реальные наблюдения, не поручая проценту циркуляции отвечать на отдельный вопрос об удельном расходе относительно производства.





